


 컨텐츠










토지도 부동산처럼 세금이 많이 나오는데 취득세 중과는 없다. 그래서 다주택자들은 집을 더 이상 사기 어려운 경우 토지에 눈을 돌려도 될 것이다.
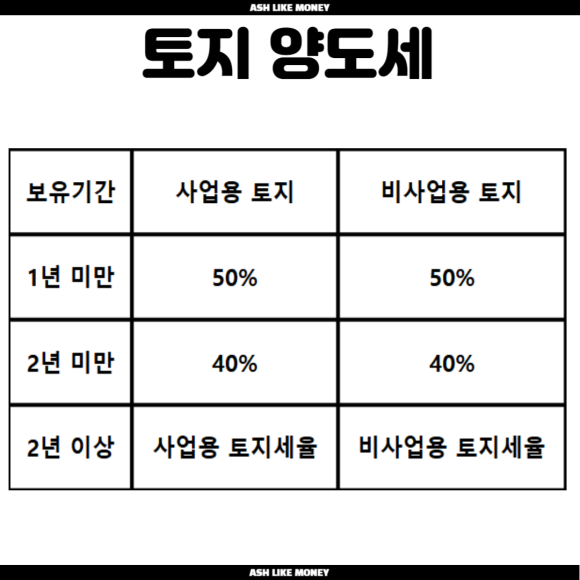
하지만 토지를 투자목적으로 취득해 양도할 경우에는 양도세 중과가 붙는다. 그러나 농업을 하는 사람들이 농지를 취득하게 되면 취득세를 감면해주고 농사를 지으면 양도세도 감면해준다.
오늘은 토지 취득 양도 세금 정리 비사업용 토지 판단기준 양도세율에 대한 포스팅입니다.
토지 세금 종류
토지 세금에는 "취득세", "재산세", "양도세"가 있다.
취득세

토지 취득시에는 중과가 없는 대신, 오피스텔처럼 4.6%의 세율이 적용된다. 단, 농지를 취득할 시 3.4%가 적용된다. 8%, 12% 이상의 세금이 적용되는 다주택자의 경우 취득세를 부담하기 힘들다면 토지로 눈을 돌리면 된다.
토지는 취득금액은 실거래가를 의미하고 취득 관련 세금은 경작용 농지를 취득할 때 일정한 사유(농사용 농지, 농지 조성용 임야 등)가 발생하면 감면된다.
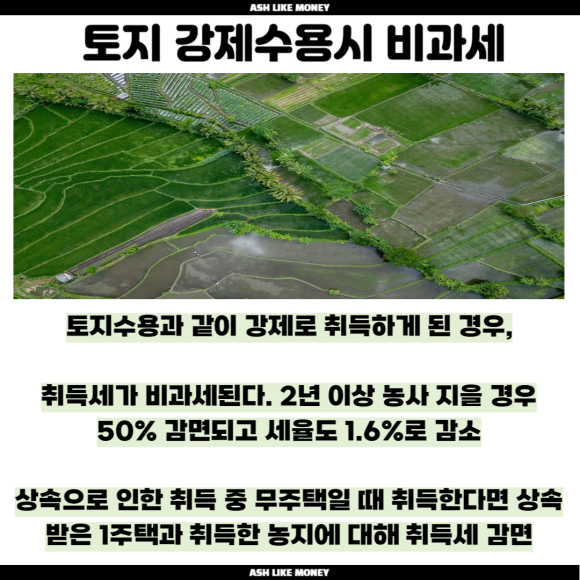

세금이 비과세되는 경우도 있는데 만약, 토지수용 같이 강제로 취득하게 된다면 취득세는 비과세된다. 그러나 상속으로 인한 취득 중 무주택일 때 취득한다면 상속받은 1주택과 취득한 농지에 대하여 취득세가 감면된다.
2년 이상 농사를 지을 경우 50% 감면이 되고 세율도 1.6%가 감소된다. 취득세는 60일 이내에 납부한다. 증여받으면 3개월 이내, 상속은 6개월 이내 납부해야 한다.
재산세
땅도 보유하면 재산세를 내야한다. 또한, 나대지나 임야 또는 상가빌딩 부속 토지를 많이 보유하고 있다면 종부세도 부과된다.(!!)
농사를 짓기 위한 농지, 공장용지, 골프장 토지 등은 재산세만 부과되고 종부세는 없다. 이때, 저율로, 골프장 등 사치성 재산에 해당된다면 높은 세율로 과세된다.

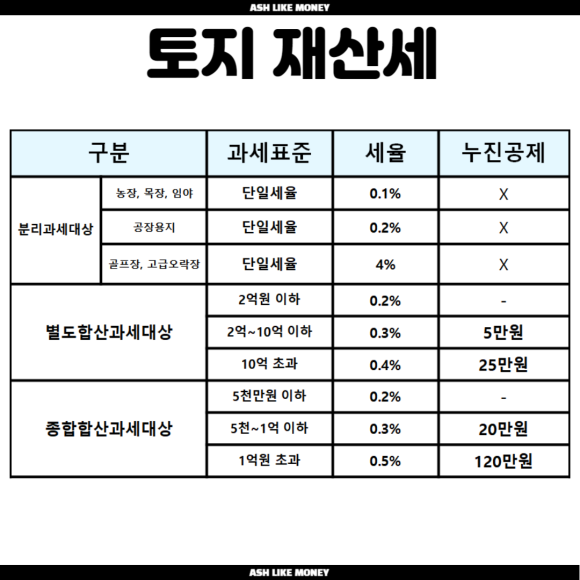
나대지는 종합합산과세로 과세표준액에 따라 0.2%~0.5%가 적용될 수 있고 사업용 토지는 별도 합산과세로 0.2%~0.4% 세율이 적용된다. 이에 포함되지 않는 기타토지는 분리과세로 전, 답, 과수원 및 임야는 0.07%, 골프장 및 오락용 토지는 4%, 나머지는 0.2%가 과세된다.
보유세의 과세 기준은 공시가격은 개별공시지가이다. 따라서, 공시지가가 시세에 근접하게 고시되면 보유세 부담이 높아진다.
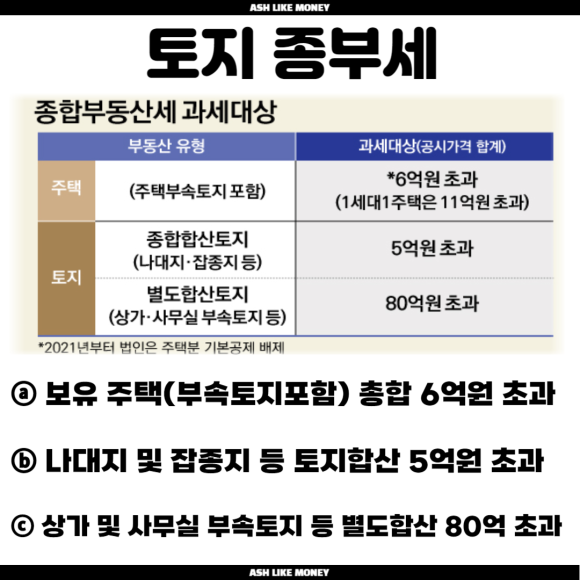

종합부동산세의 경우 투기방지로 부가하는 세금인데 과세기준일 기준 6월 1일부터 보유한 주택(부속토지포함)의 총합이 6억원을 초과할 때 나대지 및 잡종지 등 종합합산토지는 5억원을 초과할 때, 상가 및 사무실 부속토지 등 별도합산 토지는 80억원을 초과할 때 부과된다.
양도세
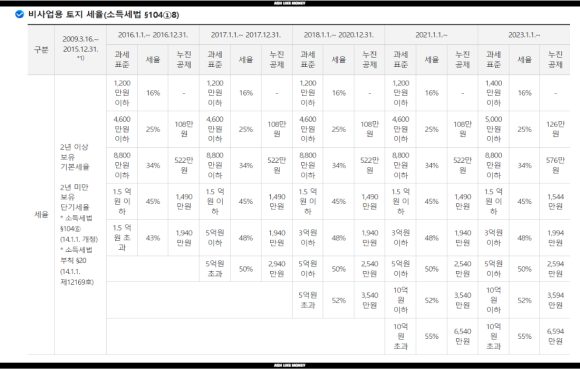
토지도 양도하면 양도세를 내야한다. 토지도 장기보유공제가 되며 비사업용 토지의 경우에는 과세표준별 각 세율에 10%의 세율을 합한 비율을 적용한다.
비사업용 토지는 본인의 자산증식으로 보유한 토지를 말한다. 나대지, 부재지주소유 임야 등 사용목적에 따라 이용하지 않고 투기적 목적으로 보유하고 있다고 판단할 경우에는 높은 과세가 부과된다.

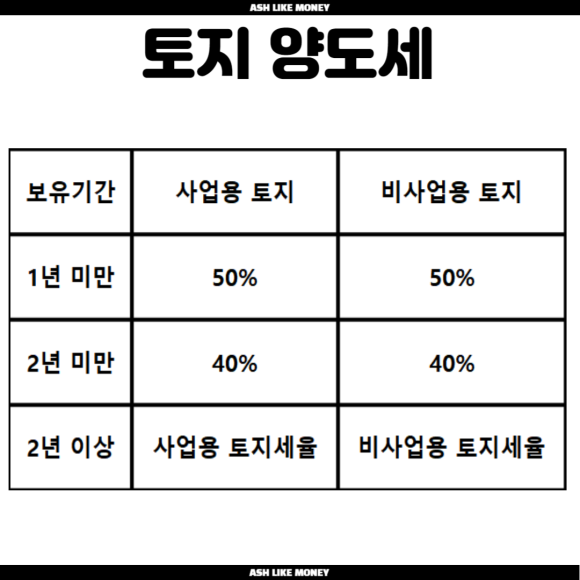
법인의 경우에도 납부할 세액에 10%를 추가하여 양도소득에 대한 법인세로 세율로 과세한다. 그러나 미등기는 40%의 세율을 적용한다.
토지가 장기특별공제를 받으려면 최소 3년 이상 보유해야 6%의 공제 혜택을 받을 수 있으며 최대 15년 이상 보유해야 30%의 공제혜택을 받을 수 있다.

주택의 경우 1세대 1주택의 보유기간 10년 이상 40% + 거주기간 10년 이상40%를 포함하여 최대 80%까지 혜택을 받을 수 있는 것에 비하여 세금혜택이 적다.

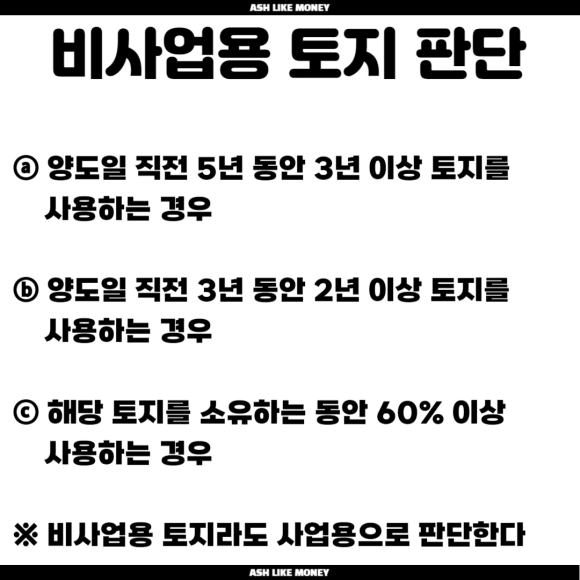
비사용토지로 판단하는 경우에는 양도일 직전 5년 동안 3년 이상 토지를 사용한 경우, 양도일 직전 3년 동안 2년 이상 토지를 사용한 경우, 해당 토지를 소유하는 동안 60% 이상 사용한 경우에 양도일 현재 비사용토지라도 사업용으로 봐준다.









