


 컨텐츠










투자자 브래드리 입니다!
한국투자증권 cma(발행어음형) 계좌를 통해 매일 1,500원 이자를 받고 있습니다.
받은 이자는 매일 채권을 사려고 '1일 1채권 챌린지'를 만들었습니다.
※ 오늘 하루 1,000원을 아끼면 채권 1좌를 살 수 있습니다.
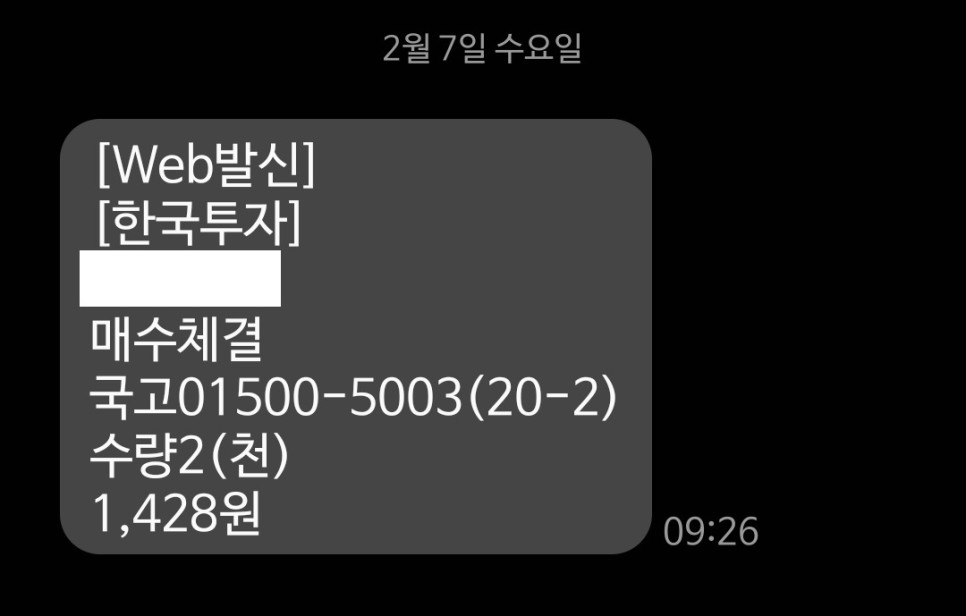
- 오늘의 매수 현황.
|
국고 01500-5003(20-2) |
2좌 매수 |
|
전일 매수가 *24.02.06 |
7,120원 |
|
금일 매수가 *24.02.07 |
7,140원 |
|
증가/감소 |
+ 0.28% |
오늘 국채 2좌를 매수하였고, 전일보다 비싸게 채권을 샀습니다.
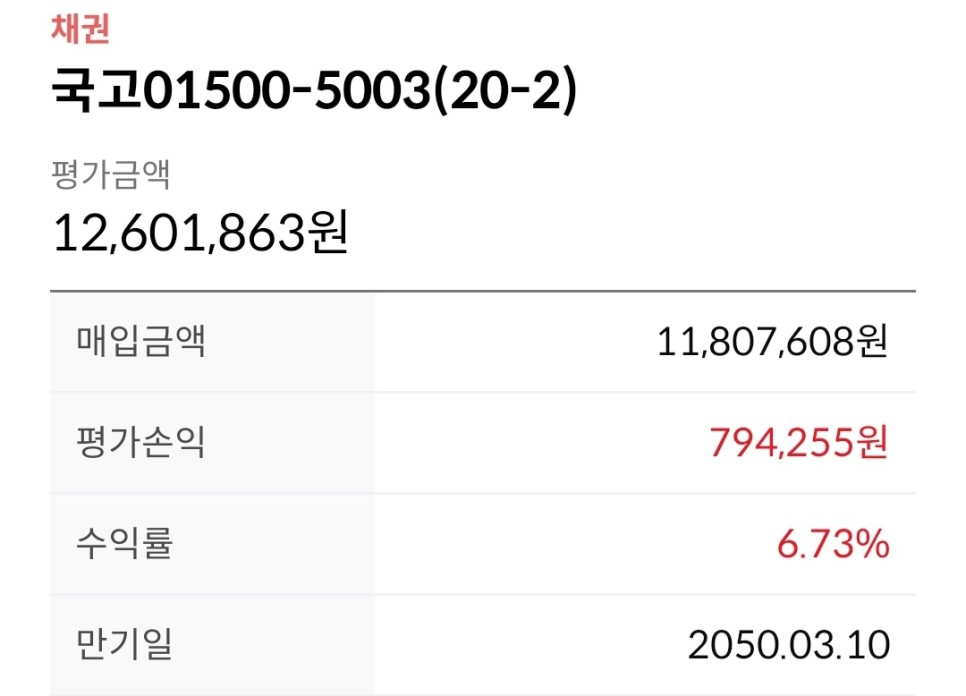
오늘 포함, 국고 01500-5003(20-2) 17,833좌 보유 중입니다.
※ 중기채, 미국채 ETF 같이 포함하면 전체 포트폴리오에서 39% 채권을 보유 중
- 오늘의 금리 시그널.
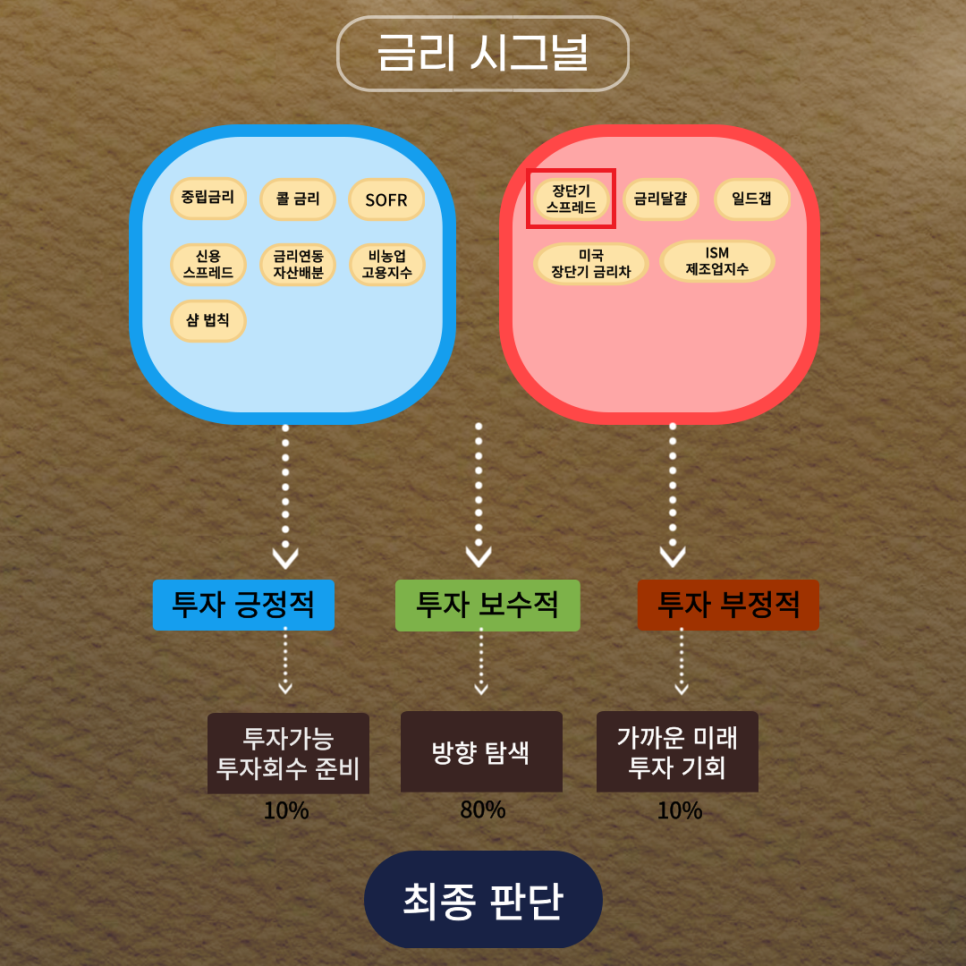
투자를 하면서 2가지 질문에 대해 고민하게 되었습니다.
첫 번째. 주식이 비싼지 싼지는 어떻게 알 수 있을까?
두 번째. 주식을 사야 할지, 채권을 사야 할지 어떻게 알 수 있을까?
이 2가지 질문에 대한 공통점으로 '금리'가 들어간다는 것을 알았는데요.
그래서 12가지 금리 시그널을 하루에 1개씩 분석해 보면서 금리를 통해 경제현상을 바라보려고 합니다.
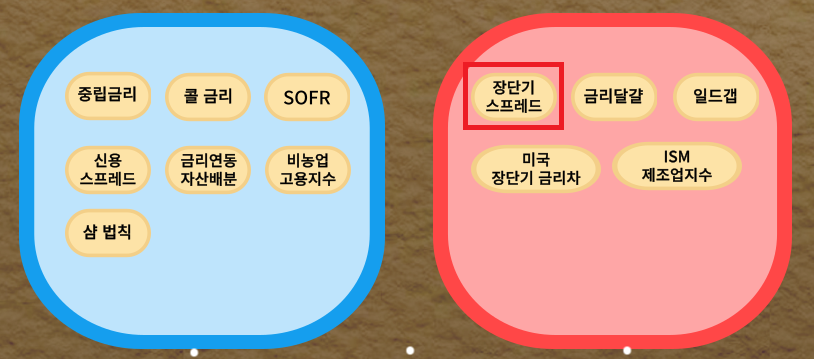
(좌) 긍정적인 부분 / (우) 부정적인 부분
파란색 부분에 해당하는 지표가 많을 경우 주식 투자하기에 유리한 환경입니다.
반대로 빨간색 부분에 해당하는 지표가 많을 경우 채권 투자하기에 유리한 환경입니다.
-> 장단기 스프레드 = 현재와 미래에 대한 단서
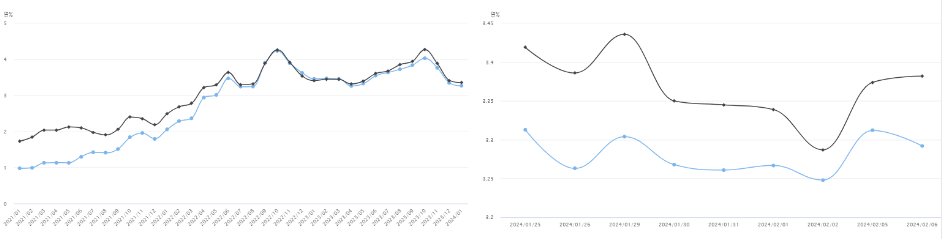
<장단기 스프레드> (좌) 월 별 (우) 일 별
장단기 스프레드는 '국고채 10년 물 - 국고채 3년 물'로 계산됩니다.
일반적으로 장기간 돈을 빌려줄수록 이자를 많이 받아야 하잖아요?
그런 원리와 비슷하게.. 보통 한국 국채 3년보다 한국 국채 10년이 보통 금리가 높은데요.
경기가 좋지 않은 상황에서는 장기 금리 매수 수요가 높아져 단기금리와의 폭이 축소된다고 합니다.
"금리 차이 수준에 대한 절대적인 기준은 없다"
단기 금리나 신용 스프레드처럼 단기간에 급격한 변화를 보기보다는 '최근 3년 정도의 추이'를 보고 판단하면 된다고 하는데요.
21년 12월 : 0.387% -> 현재 0.09%
스프레드의 폭이 축소됨을 볼 수 있네요.
- 오늘의 경제기사.
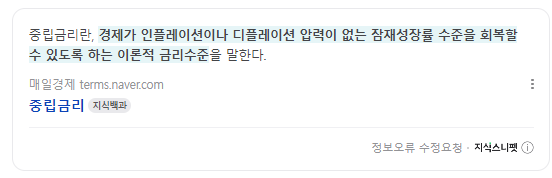
출처 : 네이버 '중립금리' 검색 화면
오늘 문득 이런 생각이 들었습니다.
오건영 저자가 말하는 '오래된 미래'에 관한 내용인데요.
몇 년 전까지만 해도 저금리에 은행 예/적금을 넣어놓아도 이자는 쪼금 밖에 주지 않았잖아요?
이럴 바에 은행 주식을 사서 배당을 받을 편이 현명했는데요.
최근에는 높은 금리를 주는 예/적금, 채권, 주식시장만 보아도.. 시세차익을 고려하지 않아도.. 이자/배당 소득으로도 연 6%는 훌쩍 넘어버리는 것 같은데요.
그런데 금리가 높아짐에도 불구하고 시장경제는 잘 돌아가는 것 같습니다. ㅎㅎ
출처 : 한국경제
하워드 막스 "현재도 높은 금리 아냐…'이지머니' 시기로 돌아가진 않을 것"
막스 회장은 "앞으로 몇 년 동안은 금리가 2~4% 수준에 머물 뿐 0~2%대로 가지는 않을 것"이라고 강조했다.
그는 "더 구체적으로 향후 5~10년간 연방기금금리는 평균 3.0~3.5%가 될 것"이라고 했다.
경기 후퇴에 대한 일시적 대응책이 필요한 경우가 아니면 과거 초저금리 시대의 금융완화 상태로 돌아가지 않을 것이라는 게 막스 회장의 생각이다.
출처 : 한국경제 기사 내용 中
그렇다면.. 중립금리가 오른 것이 아닐까요?
중립금리는 인플레가 발생하지도 않고, 디플레이션이 발생하지도 않는 적정 수준의 금리를 말하는데요.
'적정 수준의 금리'가 우리가 생각하는 1~2%대 저금리가 아니라, 현재의 고금리에서 조금 내린 금리라면 어떨까요?
현재 주식과 국채에 투자하고 있는데요.
향후 금리가 고금리에서 조금 내린 금리로 꾸준하게 유지된다면 어떨까요?
다이내믹하게 금리가 떨어져서 채권 가격이 급등하고.. 주식시장이 급락하는 상황이 없다면..
국채 수익률은 생각보다 크지 않을 것 같고(시간이 지남에 따라 기회비용 손실), 주식투자에 있어서도 개별 종목의 성장에 초점을 두어야 하지 않을까? 생각합니다.
오래된 과거에 갇혀.. 변화되는 상황을 인식하지 못하는 건 아닐까요? 오래된 미래를 바라보고 있는 것은 아닐까요?
마켓 관련으로 많이 받는 질문이 Higher for Longer는 이어질 것인가에 대한 겁니다.
우선 제 대답은 yes입니다.
이미 금리가 내려왔는데 무슨 소리냐.. 금리 계속 오른다는 것이냐.. 그건 아니고요..
금리가 higher라는 말은 비교급이 되죠. 비교급은 비교의 대상이 있어야 합니다.
그 비교의 대상이 너무나 금리가 낮았던 금융 위기 이후의 10년이 된다면 higher라는 표현은 맞을 겁니다.
그 정도의 저금리로 처박히지는 않을 듯하고요… 과거보다 꽤 높은 금리가 꽤 오랜 기간 이어지는 그림..
그게 higher for longer의 핵심이라고 봅니다.
오건영 저자 에세이 내용 中
* 새로운 미래를 바라볼 수 있을까?









