


 컨텐츠










투자자 브래드리 입니다!
한국투자증권 cma(발행어음형) 계좌를 통해 매일 1,500원 이자를 받고 있습니다.
받은 이자는 매일 채권을 사려고 '1일 1채권 챌린지'를 만들었습니다.
※ 오늘 하루 1,000원을 아끼면 채권 1좌를 살 수 있습니다.
- 오늘의 매수 현황.
|
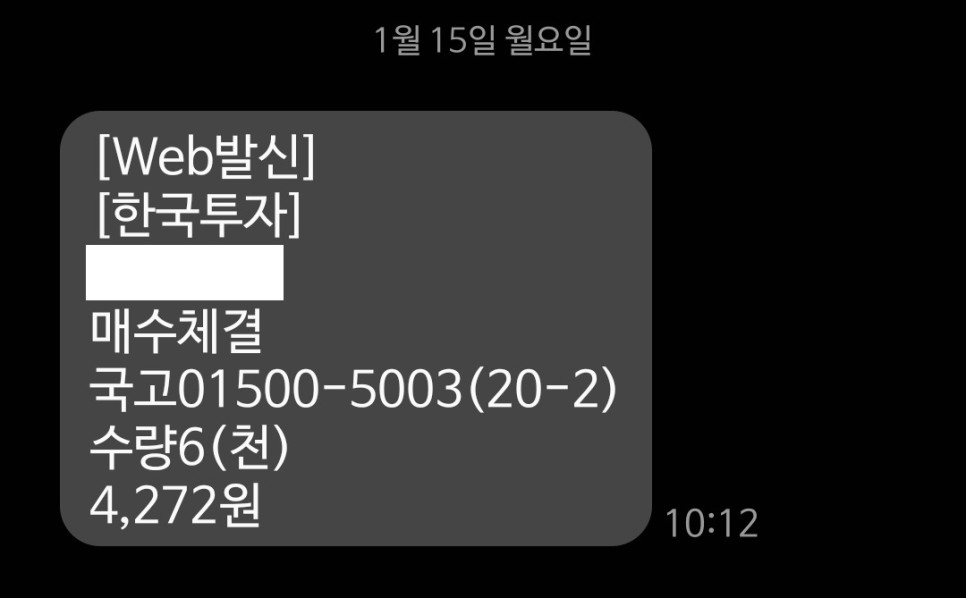
국고 01500-5003(20-2) |
6좌 매수 |
|
전일 매수가 *24.01.12 |
7,138원 |
|
금일 매수가 *24.01.15 |
7,120원 |
|
증가/감소 |
- 0.25% |
오늘 국채 6좌를 매수하였고, 전일보다 싸게 채권을 샀습니다.

오늘 포함, 국고 01500-5003(20-2) 17,784좌 보유 중입니다.
※ 중기채, 미국채 ETF 같이 포함하면 전체 포트폴리오에서 44% 채권을 보유 중
- 오늘의 금리 시그널.

투자를 하면서 2가지 질문에 대해 고민하게 되었습니다.
첫 번째. 주식이 비싼지 싼지는 어떻게 알 수 있을까?
두 번째. 주식을 사야 할지, 채권을 사야 할지 어떻게 알 수 있을까?
이 2가지 질문에 대한 공통점으로 '금리'가 들어간다는 것을 알았는데요.
그래서 12가지 금리 시그널을 하루에 1개씩 분석해 보면서 금리를 통해 경제현상을 바라보려고 합니다.
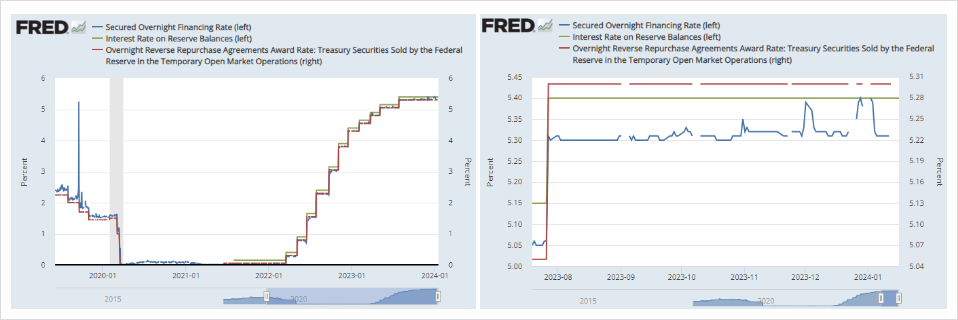
*SOFR : 미국 국채를 담보로 만기 하루짜리 레포 거래를 통해 형성되는 금리.
출처 : FRED
파란색은 SOFR, 빨간색은 ON RRP(역레포), 녹색은 IORB(지급부리율) 금리입니다.
※ SOFR : RP 시장 금리는 SOFR로 표현합니다.
※ ON RRP(역레포) : 레포의 반대 개념인데요. 역레포는 금융기관이 보유한 현금을 중앙은행에 예치하고,
담보로 채권을 받는 것을 말하고, 이때 사용하는 금리가 ON RRP 입니다.
※ IORB(지급부리율) : 시중은행은 법적으로 고객들의 예금을 일정 부분 가지고 있어야 하는데요.
이 지급준비금을 중앙은행에 보관하게 되면 이자를 줍니다. 이때 사용하는 금리가 IORB 입니다.
연준의 통화정책에서 단기국채가 마이너스 금리가 되는 가능성을 차단하기 위해
'ON RRP'과 'IORB' 금리로 하단을 받쳐주고 있다고 하는데요.
머니 마켓의 이상 징후는 다양한 금융기관들이 참여하는 레포 시장에서 좀 더 먼저 관찰되기도 한다.
자금 공급의 핵심 주체인 은행들이 지준 상황을 신경 쓰기 시작할 무렵, 이들은 통상 레포 시장에서 대부 활동과 그 규모를 줄이려 하기 때문이다.
그 징후는 레포 시장의 하루짜리 금리와 연준의 익일물 역레포 금리(RRP Rate)의 스프레드를 통해 관찰하는 게 일반적이다. 연준의 역레포 금리는 레포 시장에서 금리의 바닥 역할을 한다.
보통 하루짜리 레포 금리도 연준 역레포 금리의 지근거리에서 움직인다. 이런 일상적 흐름에 일탈이 생기면, 즉 하루짜리 레포금리가 연준 역레포 금리를 제법 웃돌기 시작하면 머니 마켓 유동성에 문제가 생겨나고 있다는 징후라 할 수 있다.
출처 : 뉴스핌 기사 내용 中
연준의 양적 긴축이 종료되지 않고, 역레포 잔고 고갈과 더불어 은행 초과 지급준비금까지 줄어들게 된다면?
레포 시장에 공급자 역할인 은행들이 대부 활동과 그 규모를 줄이려 하기 때문에 레포 금리 (= SOFR 금리)가 오를 것이라는 내용인데요.
그럼 SOFR 금리만 보면 되지.. NO RRP, IORB까지 같이 봐야 할까요?
SOFR의 상대적 금리는 11월 말에는 9bp에 도달했으며 12월 말에는 10bp에 도달했다. 이 현상에 대한 시장의 반응은 미국 초단기 자금시장 경색을 우려한다.
일부는 SOFR 금리가 2018년 이후 최고 수준임을 강조하고 2019년 9월 17일의 SOFR 금리 급등을 상기하면서 임박한 자금시장 경색과 이로 인한 양적 긴축(QT) 중단까지 점치고 있다.
그러나 이러한 인식은 과거 경험을 지나치게 부풀린 것이다. SOFR 금리 수준 자체는 2018년 이후 최고점에 달한 것은 사실이다.
그러나 이 자체로는 단기자금시장의 경색으로 판단할 근거가 전혀 없다. SOFR 금리가 오른 것은 자금 수요가 많아서 나온 결과라기보다는 연준의 기준금리 인상으로 인한 결과다.
단기자금시장의 경색을 판단할 때는 SOFR 금리 수준 자체가 중요한 것이 아니라 SOFR과 기준금리 또는 ON RRP 금리와의 차이가 중요해진다.
출처 : 이코노미21 기사 내용 中
2019년 9월 레포 사태로 인해 단기금융시장에 충격이 왔습니다.
SOFR 금리가 ON RRP, IORB 금리를 넘어 차이가 확대되었는데요.
앞으로 미국 단기금융시장은..
SOFR(파란색) vs ON RRP(빨간색), IORB(녹색) 금리 차이가 벌어는 지 확인하면 되겠네요. ㅎㅎ
- 오늘의 경제기사.

** 로건 댈러스 연방준비은행(연은) 총재가 열린 2024 전미경제학회(AEA) 연례 총회 행사장에서 “현재 역레포프로그램(ON RRP)의 잔액 감소 속도가 2019년 초의 두 배에 달한다는 점을 염두에 둬야 한다"라고 지적했다.
그는 이날 전미경제학회 연설에서 ON RRP 잔액이 낮은 수준으로 접어들기 전에 양적 긴축(QT) 속도를 낮춰야 한다는 주장을 펼쳤다.
또한, 로건 총재는 “금융 여건을 충분히 긴축적으로 유지하지 않으면 인플레이션이 재발해 우리가 여태 이룬 진전을 되돌릴 위험이 있다"라며 “아직 금리 인상 가능성을 배제해서는 안 된다"라고 강조했다.
출처 : 서울경제 기사 내용 中

출처 : 유튜브 '포커스경제톡'
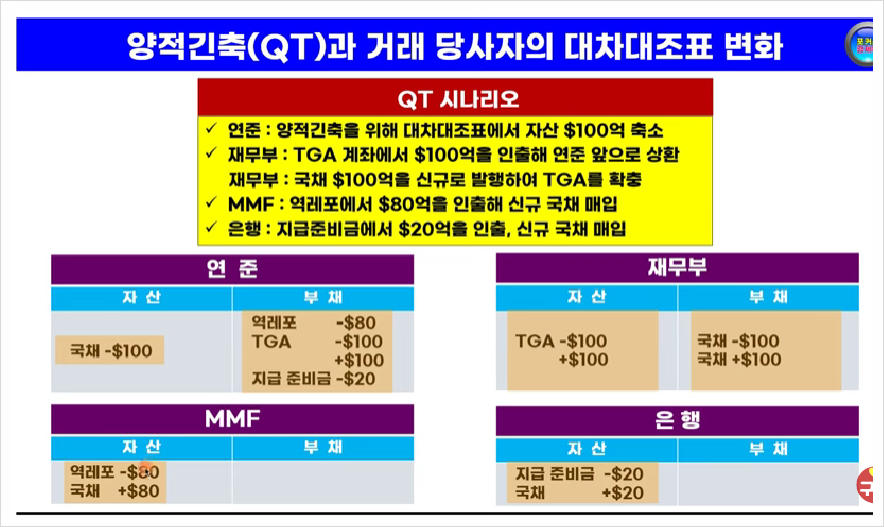
연준의 대차대조표를 보면.. 기업의 재무상태표와 똑같네요.
'자산 = 부채 + 자본' 회계등식이 일치하는데요.
출처 : 유튜브 '포커스경제톡'
연준이 양적 긴축을 100달러 축소하였을 경우
연준의 대차대조표에서는 100달러를 축소하고, TGA(미 재무부 계좌)는 변동이 없습니다.
MMF는 역레포 잔액에서 80달러를 인출해서 국채를 매입하고, 시중은행은 지급준비금이 20달러 인출해서 국채를 매입합니다.
*결론은 연준이 100달러의 자산을 축소할 경우, 100달러만큼의 시중 유동성을 빨아들인다고 합니다.
만일 MMF가 수익률 높은 단기 국채를 더 많이 매입할 경우
역레포 잔고는 더 빨리 줄어들게 되고, 시중 유동성이 더 많이 고갈된다고 하는데요. 단기 금융시장에 변동성이 확대된다고 합니다.
시장에서는 올해 2분기가 되면 역레포 잔고가 고갈될 거라고 말하는데요. 역레포 잔고 고갈 시 다음은 '은행 지급준비금'이 될 텐데요.
지급준비금 축소로 단기 금융시장의 공급자인 은행들의 대부 활동과 그 규모가 축소되면 단기 금융시장에 변동성이 확대된다고 합니다.
출처 : 이코노미21
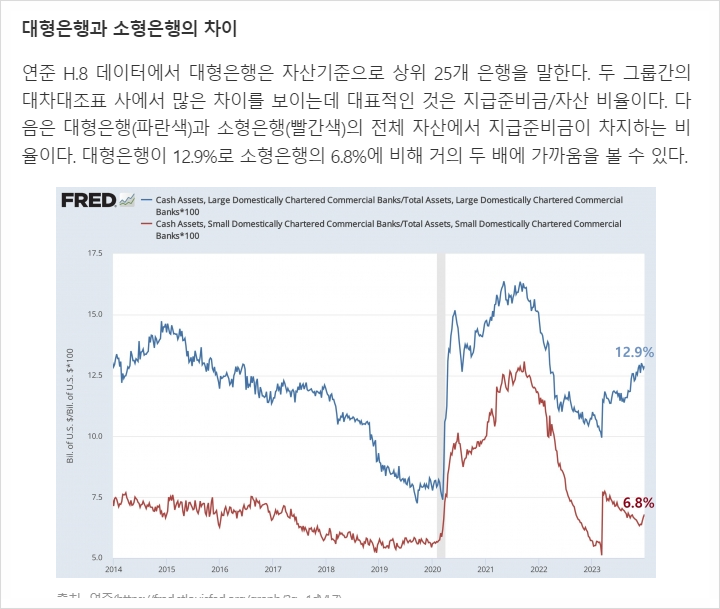
과거와는 다르게 SVB 사태 파산으로 중소형은행들의 예금이 대형은행으로 이동하면서 은행별 지급준비금 잔액도 달라졌는데요.
은행들의 체력의 경우..
대형은행들은 지급준비금이 일정 부분 축소되어도 상관이 없지만, 중소형은행의 경우에는 큰 위협이 될 수 있다고 합니다.
중소형은행의 경우 상업용 부동산 비중이 많았던 걸로 기억하는데요. 대출은 단기에 돈을 끌어와 장기로 빌려주는 것인데요.
일시적으로 고객의 예금이 인출되는 뱅크런이 발생한다면?
과거 예금인출을 하기 위해 줄을 섰어야 했는데요. 이제는 스마트폰 앱을 통해 간단한 조작만으로 신속하게 예금을 인출할 수 있습니다.
은행은 보유한 채권을 레포 시장에 현금으로 바꿔야 하는데, 공급자 위축으로 아무도 빌려주지 않는다면
보유한 채권은 손실처리가 되고.. 남은 현금으로 고객들의 예금도 줄 수도 없는 금융시장 위협이 되겠네요.
2017년 10월부터 연준의 양적 긴축이 시작되었고… 이는 2019년 중반까지 이어졌음.
QT는 연준이 보유한 장기 국채를 내다 파는 것인데… 이 국채를 시중은행들이 소화하면서 시중은행의 쌈짓돈이라 할 수 있는 지급준비금이 줄어들었던 것임.
은행 입장에서는 RP 시장에서 돈을 빌려줄 여력이 크게 줄어든 상황이었음. 이때 세금 납부 등으로 인해 은행에서 자금이 일시적으로 돈이 더 빠져나갈 수밖에 없는 상황에 처하게 되는데..
은행권이 여윳돈이 없으니 갑자기 국채 담보 초단기 대출인 RP 를 받지 못하자 패닉에 빠짐.
너도 나도 돈을 어떻게든 빌려보려고 하니 RP 금리가 10%까지 치솟았었음.
이를 메우기 위해 연준이 긴급 유동성 공급을 하게 되는데…
금융 시장은 시중은행의 지급준비금이 줄어든다는데 상당한 트라우마를 갖고 있고… 그 시스템이 고장 났던 대표적인 사례로 19년 9월을 드는데 이견이 없음.
지금 역 RP 가 빠르게 줄어들고 있음. 가장 큰 이유는 23년 5월 부채한도 상향이 높여진 이후… 발행하지 못했던 국채를 대폭 발행하였기 때문임.
높은 금리에 신규 단기 국채가 쏟아지자 MMF들은 역 RP에 투자하는 것보다 더 높은 금리의 미국 단기 국채에 혹해서 역 RP에서 돈을 빼서 이런 국채들을 사들이기 시작했음.
그리고 미국 행정부에서 국채 발행을 할 때… 장기 국채보다는 단기 국채의 발행을 늘려서 자금을 조달하겠다는 얘기를 함.
단기 국채 발행이 늘어나게 되면서… MMF가 이를 소화하기 시작함. 그러면서 2조 달러가 넘던 역 RP는 한순간에 크게 줄어들면서 1조 달러를 하회하기 시작했음.
역 RP는 그야말로 답 없이 돈을 풀어주는 상황에서… 연준의 기준금리 하단을 받칠 수 없어서 만들어진 프로그램임.
2021년부터 등장한 것인데.. 이게 줄어든다고 금융 시스템 위기가 오거나 하지는 않음. 다만 이게 사라지게 되면 그다음부터는 은행이 국채 발행을 받아줘야 하는데 그 경우 지급준비금이 직접적으로 줄어들 수 있음. 이건 하나의 우려사항이 될 수 있음.
다만 역 RP 가 줄어드는 상황에서 지급준비금이 되려 더 증가할 수 있다는 점을 감안하면 아직은 지급준비금 부족으로 인한 급격한 금융 시장의 충격을 걱정할 정도는 아님.
반면 지난 2019년과 보다 나아진 점이 하나 있음. 바로 스탠딩 레포 프로그램임.
결국 레포 시장에서 돈을 빌릴 수가 없으면… 당황할 수밖에 없는데 연준은 스탠딩 레포 프로그램을 통해 언제든 은행들이 필요할 때 연준에 와서 레포로 대출을 받을 수 있도록 해주었음.
단점은 아직 이 스탠딩 레포의 수혜를 받을 수 있는 대상이 25개 은행 정도로 제한이 된다는 것임.
그래도 19년 당시보다는 강한 안전장치 하나가 있다는 점에 주목해야 함.
그리고 이런 안전장치 이상으로 중요한 것은… 많은 사람들이.. 그리고 연준이 당시와 같은 단기 금융 시장의 혼란을 겪어보았다는 점임.
2024년에도 일부 중소형 은행의 파산은 이어질 것으로 예상됨. 다만 SVB 사태를 겪었기에 그 공포감을 시장이 크게 느끼지는 않을 것
일단은 연준이 양적 긴축을 조기 중단하기보다는 각종 도구(tool)을 사용하면서 대응하려 할 것임.
출처 : 오건영 저자 에세이 내용 中
19년에 발생한 레포 사태를 경험한 연준의 입장에서..
스탠딩 레포 시장(SRF)이나 유동성을 공급할 준비(BTFP)가 되어있다고 합니다.
(어렵네요. ㅎㅎ)
연준의 대차대조표 관련된 서적을 구매해 봐야겠어요. :)
* 금융지식은 생존에 관련된 문제다.









