


 컨텐츠










투자자 브래드리 입니다!
한국투자증권 cma(발행어음형) 계좌를 통해 매일 1,500원 이자를 받고 있습니다.
받은 이자는 매일 채권을 사려고 '1일 1채권 챌린지'를 만들었습니다.
※ 오늘 하루 1,000원을 아끼면 채권 1좌를 살 수 있습니다.
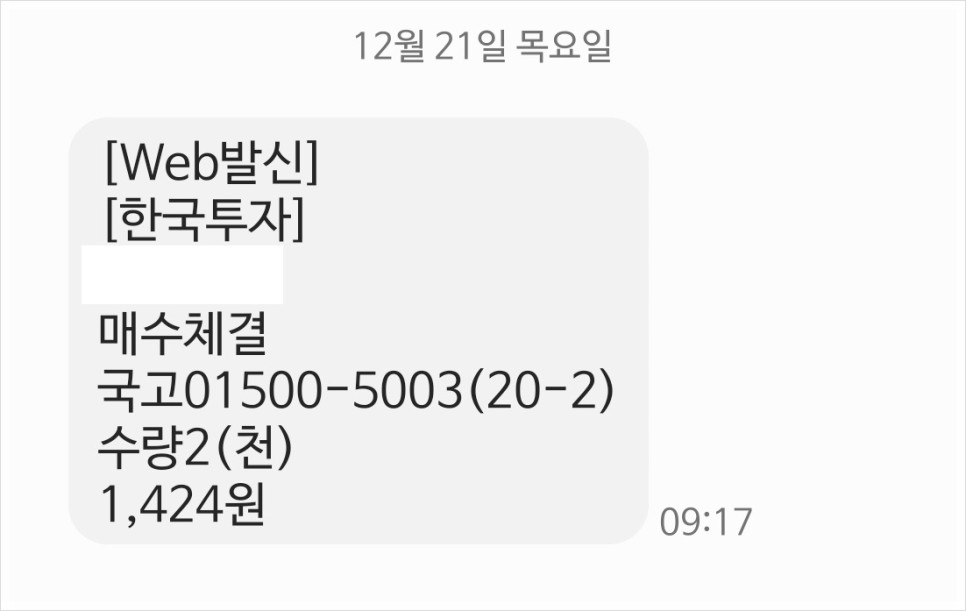
- 오늘의 매수 현황.
|
국고 01500-5003(20-2) |
2좌 매수 |
|
전일 매수가 *23.12.20 |
7,105원 |
|
금일 매수가 *23.12.21 |
7,120원 |
|
증가/감소 |
+ 0.21% |
오늘 국채 2좌를 매수하였고, 전일보다 비싸게 채권을 샀습니다.

오늘 포함, 국고 01500-5003(20-2) 17,729좌 보유 중입니다.
※ 단기채, 미국채 ETF 같이 포함하면 전체 포트폴리오에서 50% 이상 채권을 보유 중
- 오늘의 금리 시그널.
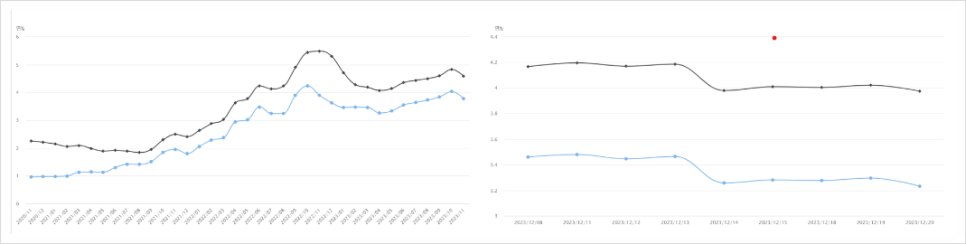
<신용 스프레드> (좌) 월 별 (우) 일 별
-> 신용 스프레드 = AA 회사채 3년 물 - 국고채 3년 물
신용 스프레드의 변화는 '시장의 속마음' 알아볼 수 있다고 하는데요.
경기가 좋은 상황에서는 정부와 기업 간의 이자율 차이가 크지 않습니다. (회사채와 국채 폭 축소)
반대로 경기가 안 좋은 상황에서는 정부와 기업 간의 이자율 차이가 많이 날 텐데요. (회사채와 국채 폭 확대)
즉, 경기가 악화될수록 회사채 금리와 국고채 금리 차이는 확대됩니다.
단기금리(콜금리, 티소 스프레드)와는 다르게 신용 스프레드는 중기적인 관점으로 봐야 합니다.
신용 스프레드 폭이 확대가 일시적이 아닌 시간이 지남에 따라 점점 더 확대되는 시그널을 파악해야겠네요.
1. 신용스프레드는 1년 전에 비해 확대/축소되었는가?
2. 신용스프레드로 살펴본 현재 경기 상황은 어떠한가?
1년 전에 비해 축소되었는데요.
최근 미국 FOMC 이후, 금리를 더 이상 올리지 않을 것이라는 시장의 속마음일까요?
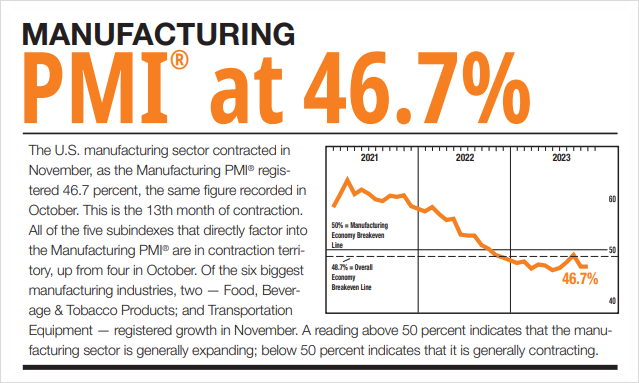
출처 : ISM WORLD
매월 첫째 영업일에 발표하는 제조업 지수로, ISM 제조업지수는 미국 실물경제의 대표적 선행지표로, 미국 20개 산업의 300개 제조업체들에게 신규주문·생산·출하 정도·재고·고용상태 등 5가지 분야에 대해 전월 대비 '개선(better)', '불변(no change)', '악화(worse)' 방식으로 조사한다.
이 지수가 50 이상이면 제조업의 확장을, 50 이하이면 제조업의 수축을 의미한다. 또 40으로의 접근은 불경기 심화, 60으로의 접근은 경기과열로 해석된다.
이는 매월 경제지표 중 가장 먼저 발표되기 때문에 앞으로 발표될 지표들의 분위기를 가늠해 볼 수 있는데, 제조업의 정확한 성장률을 보여주기보다는 전월과 비교한 상대적 호전 여부를 판단하는 데 사용된다.
출처 : 네이버 지식백과 내용 中
고기를 잡으러 바다로 갈까요, 고기를 잡으러 산으로 갈까요?
먼저 물속으로 들어가야 합니다.
그런 다음에는 어망을 펼쳐 기다려야 하죠.
그런데 이곳저곳 구멍이 나있는 어망이라고 하더라도. 큰 물고기는 잡힐 겁니다.
금리 시그널들은 작은 물고기는 잡지 못하더라도.
큰 물고기는 잡을 거라는 생각으로로 하나씩 적용해 보고 있습니다. ㅎㅎ
-> ISM 제조업 PMI가 45% 이하로 하락하는가?
ISM 제조업지수 45% 이하로 하락하는 경우에는 경기 침체 신호로 해석이 되는데요.
현재 46.7%, 경기 수축 국면이네요. :)
- 오늘의 경제기사.

출처 : Oaktree
이자율과 인플레이션에 대해 생각할 때 "정상은 무엇입니까?"라고 묻는 것이 유용합니다.
2009년부터 2020년까지 당시 대부분의 중앙은행은 2% 인플레이션을 원했지만 이를 달성하는 데 어려움을 겪었습니다.
이자율이 0에 가까울 때(또는 일부 국가에서는 0보다 낮은 경우) 아무리 시도해도 인플레이션을 그 수준으로 유지할 수 없습니다.
현재 많은 국가의 인플레이션은 2021년과 2022년에 2%를 훨씬 넘게 급등했습니다. 연준은 처음에 이러한 급등이 비정상적이므로 "일시적"일 것이라고 말했지만 중앙은행가들은 결국 그 입장을 포기해야 했습니다.
이후 그들은 인플레이션을 낮추기 위해 공격적으로 금리를 인상하기 시작했습니다. 이것은 확실히 효과가 있는 것 같습니다. 그러나 인플레이션은 신비롭고 예측 불가능하며 관리하기 어렵다는 점을 기억하는 것이 중요합니다.
2024년 투자자들에게는 이것이 무엇을 의미할까요?
나는 오랫동안 거시적 예측, 특히 내 예측에 많은 비중을 두지 않는다고 말해왔습니다. 그러나 인플레이션이 연준의 2% 목표 근처로 떨어지고 한동안 그 상태를 유지한다고 가정해 보겠습니다. 이는 우리가 이자율이 거의 0에 가까운 전염병 이전의 세계로 돌아갈 것임을 의미합니까?
나는 "아니오"라고 말하고 싶습니다. 금리가 인상되지 않는다고 해서 금리가 하락하는 것은 아니기 때문에 인플레이션이 2%로 돌아간다고 해서 반드시 상당한 금리 인하가 임박했다는 의미는 아닙니다.
또한, 특히 세계화 둔화 및 노조 영향력 증가와 같은 추세를 고려할 때 지속적인 2% 미만 인플레이션으로의 복귀는 어려울 것으로 보입니다. 인플레이션이 완전히 극복되면 금리는 오늘날보다 낮아지겠지만 0에 가깝지는 않을 것이라고 생각합니다.
이 모든 것을 고려할 때, 2024년 이후의 투자 환경에 대한 나의 기대는 무엇입니까?
과거와 현재/미래가 매우 다를 수 있다는 점을 인정한다면, 해당 기간 동안 가장 효과가 좋았던 투자 전략은 성공하지 못할 수도 있다는 결론에 도달해야 합니다. 앞으로 몇 년 동안 더 나은 성과를 낼 것입니다.
출처 : 하워드 막스 메모 내용 中
얼마나 많은 투자자들이 '인플레이션'을 경험했을까요?
인플레이션이 시장의 기대화 달리, 일시적이 아니라 자주 발생한다면..
과거의 패턴으로 현재/미래를 예측할 수 없을 텐데요.
3방향 투자를 아시나요?
모르실 겁니다. 제가 만들었거든요. ㅎㅎ
"가격이 올라도, 내려도, 횡보해도" 좋은 투자 방법인데요.
혹시 채권 금리가 올라도, 내려도, 횡보해도 괜찮으신가요?
저는 이렇게 생각합니다.
채권 금리가 오르면 보유한 자산 가격이 상승해서 좋고,
채권 금리가 내리면 더 싼 가격에 자산을 모을 수 있어서 좋고,
채권 금리가 횡보한다면 현재의 고금리 이자를 받아서 좋습니다.
과거의 패턴으로 미래를 예측할 수 없다면?
현재 어떻게 행동하실 건가요?

출처 : 유튜브 '포커스경제톡'
분명한 것과 분명하지 않은 것
분명한 것은 이번 기준금리 인상 사이클이 5.50%에 마무리됐다는 사실이다.
분명하지 않은 것은 바로 인하 논의의 구체적인 단계다.
출처 : 교보증권 애널리스트 보고서 내용 中
미국의 금리 인상이 마무리되었다는 발표 이전에, 벌써 시장금리는 많은 하락이 있었는데요.
미국 10년 물 국채금리의 경우에는 10월 5%에서 12월 현재 3.8%를 기록하고 있습니다.
제가 중요하게 생각하는 부분은 "분명한 것과 분명하지 않은 것"입니다.
분명한 것은 "금리 인상이 끝났다."
분명하지 않은 것은 "인하는 언제 할지 모른다"
기준금리보다 시장의 기대가 너무 빨리 선행하는 건 아닐까요?
※ 현명한 투자자는 낙관론자에게 팔고, 비관론자로부터 사는 현실주의자다.









