 컨텐츠
투자자 브래드리 입니다!
한국투자증권 cma(발행어음형) 계좌를 통해 매일 1,500원 이자를 받고 있습니다.
받은 이자는 매일 채권을 사려고 '1일 1채권 챌린지'를 만들었습니다.
※ 오늘 하루 1,000원을 아끼면 채권 1좌를 살 수 있습니다.
- 오늘의 매수 현황.
|
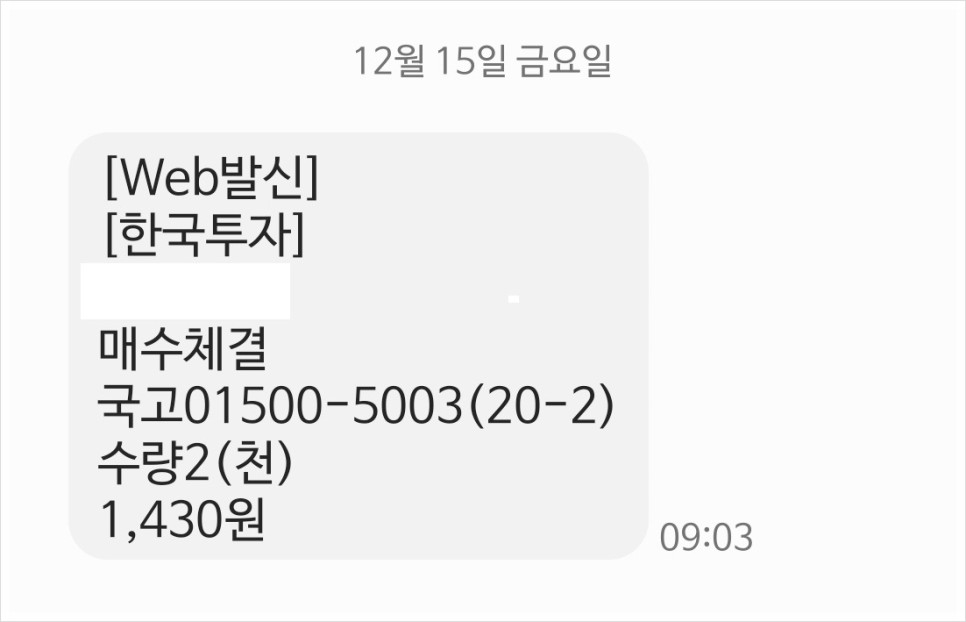
국고 01500-5003(20-2) |
2좌 매수 |
|
전일 매수가 *23.12.14 |
7,095원 |
|
금일 매수가 *23.12.15 |
7,150원 |
|
증가/감소 |
+ 0.78% |
오늘 국채 2좌를 매수하였고, 전일보다 비싸게 채권을 샀습니다.
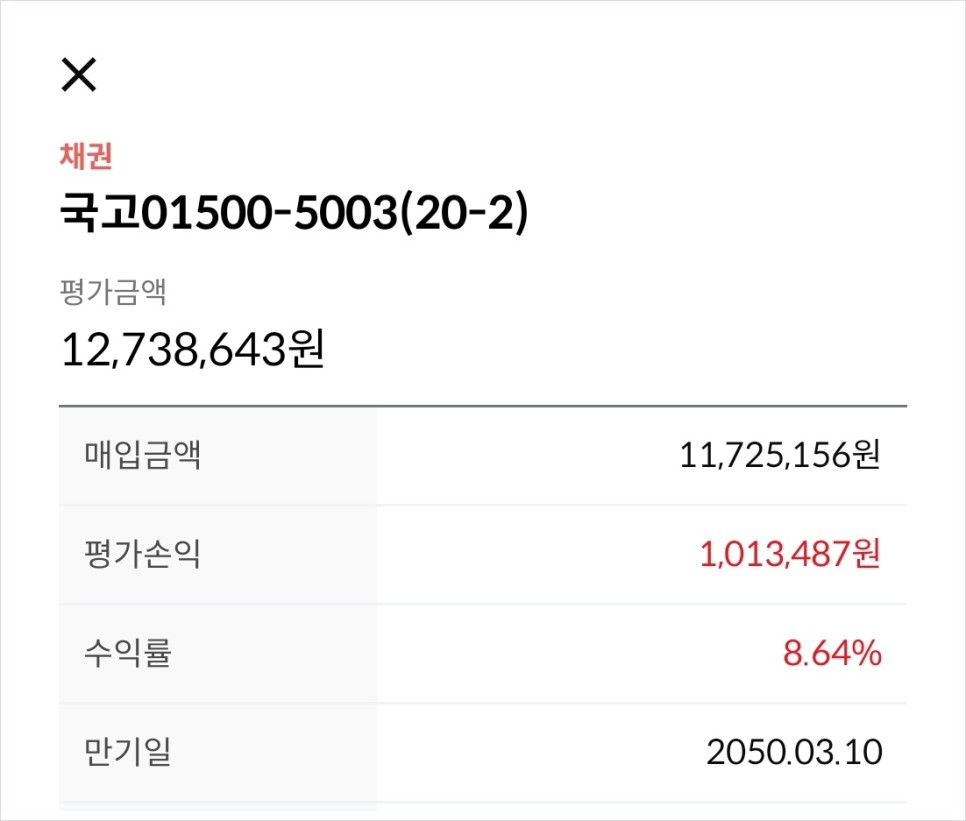
오늘 포함, 국고 01500-5003(20-2) 17,717좌 보유 중입니다.
※ 단기채, 미국채 ETF 같이 포함하면 전체 포트폴리오에서 50% 이상 채권을 보유 중
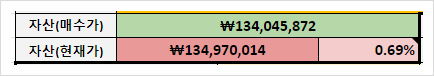
오랜만에 보는 빨간색 불빛(자산 증가)인데요. ㅎㅎ
주식과 채권은 음의 상관계수를 가지고 있어 주식이 오르면 채권 가격이 내리고, 채권 가격이 오르면 주식가격이 내려야 하는데요.
최근에는 주식과 채권의 가격이 같이 오르고 있습니다.
연착륙을 기대하는 주식투자자들과 경기 침체를 기대하는 채권 투자자들이 시장에 절반씩 있는 건가요?
"시장은 항상 중앙에 있지도 않고, 양 극단에 있지도 않다."
시장은 항상 어딘가 한쪽으로 이동한다는 말인데요. 한 쪽 끝에 다다르면 또다시 반대쪽으로 이동하죠.
중앙을 지나치는 시간과, 양극단을 머무르는 시간은 얼마 되지 않는다고 하는데요.
지금을 중앙을 지나고 있다고 생각합니다. 얼마 안 가 시장의 흐름은 한쪽으로 이동하겠네요. :)
- 오늘의 금리 시그널.
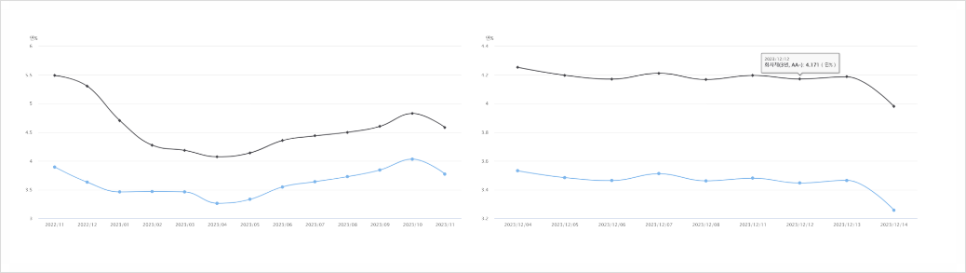
<신용 스프레드> (좌) 월 별 (우) 일 별
-> 신용 스프레드 = AA 회사채 3년 물 - 국고채 3년 물
신용 스프레드의 변화는 '시장의 속마음' 알아볼 수 있다고 하는데요.
경기가 좋은 상황에서는 정부와 기업 간의 이자율 차이가 크지 않습니다. (회사채와 국채 폭 축소)
반대로 경기가 안 좋은 상황에서는 정부와 기업 간의 이자율 차이가 많이 날 텐데요. (회사채와 국채 폭 확대)
즉, 경기가 악화될수록 회사채 금리와 국고채 금리 차이는 확대됩니다.
단기금리(콜금리, 티소 스프레드)와는 다르게 신용 스프레드는 중기적인 관점으로 봐야 합니다.
신용 스프레드 폭이 확대가 일시적이 아닌 시간이 지남에 따라 점점 더 확대되는 시그널을 파악해야겠네요.
-> 1. 신용스프레드는 1년 전에 비해 확대/축소되었는가?
-> 2. 신용스프레드로 살펴본 현재 경기 상황은 어떠한가?
1년 전에 비해 축소되었는데요.
최근 미국 FOMC 이후, 금리를 더 이상 올리지 않을 것이라는 시장의 속마음일까요?
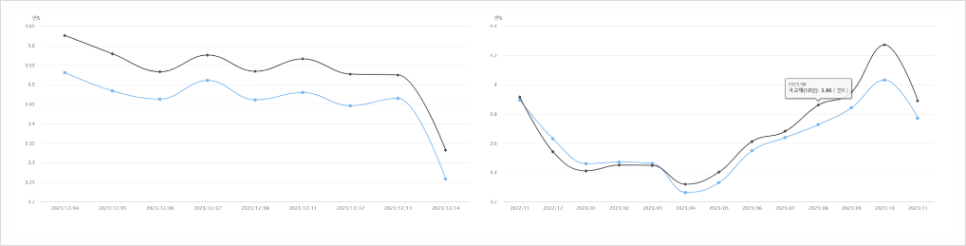
<장단기 스프레드> (좌) 월 별 (우) 일 별
-> 장단기 스프레드 = 국고채 10년 물 - 국고채 3년 물
장단기 스프레드의 경우에는 '현재와 미래에 대한 단서'를 제공해 준다고 합니다.
일반적으로 우리가 돈을 빌려줄 때, 장기간 돈을 빌려줄수록 이자를 많이 받아야 하잖아요?
그런 원리와 비슷하게.. 보통 국고채 3년 물보다 10년 물 보통 금리가 높은데요.
경기가 좋지 않은 상황에서는 장기 금리 매수 수요가 높아져 단기금리와의 폭이 축소된다고 합니다.
"금리 차이 수준에 대한 절대적인 기준은 없다"
단기 금리나 신용 스프레드처럼 단기간에 급격한 변화를 보기보다는, 최근 3년 정도의 추이를 보고 판단하면 된다고 합니다.
-> 1. 장단기 스프레드는 1년 전에 비해 확대/축소되었는가?
-> 2. 장단기 스프레드로 살펴본 현재 경기 상황은 어떠한가?
1년 전에 비해 축소되었는데요. 일별로 보면 '축소 현상'을 파악하기 용이하겠네요. :)
위 그래프들을 보면 알 수 있듯이.
신용스프레드의 경우에는 금리를 더 이상 올리지 못할 거라는 시장의 속마음으로 스프레드가 축소되었지만 (긍정적)
장단기 스프레드를 보면 금리를 더 이상 올리지 못할 것이라는 미래에 대한 단서는 반대로 장단기 스프레드를 축소시키네요. (부정적)
결론은 중기적으로 보면 이자를 더 주는 회사채 수요가 크지만, 장기적으로는 장기국채를 선호하는 만큼 경기 침체를 예상할 수 있겠네요..
최근 기사 내용을 보면. 대형 보험사들의 저금리 채권을 고금리의 채권으로 교체매매를 하는 것을 볼 수 있습니다.
저금리 시대에는 채권으로만 지급해야 할 보험비가 부담이 되었을 텐데요.
고금리 시대에는 대형 기관들의 장기운용 수익률을 장기 채권으로 채울 수 있는 좋은 기회가 도래했다는 글이 생각나네요.
이처럼 '금리 시그널'을 통해 투자의 강약이 조절이 가능하다는 사실을 알 수 있는데요.
금리는 돈이 흐르는 길을 알려준다고 하죠. :)
지금의 금리는 어디에 길을 만들고 있을까요. 주식 아니면 채권?
- 오늘의 경제기사.
https://www.ajunews.com/view/20231211151845988
올해 글로벌 주요국의 금리 인상과 이에 따른 경기 위축이 겹치면서 부동산과 주식 등의 자산 가치가 떨어지고 있다.
부동산과 증권 시장 모두 암흑기를 맞이했다는 후문마저 나온다.
지금 같은 불황의 시기에 고액 자산가는 채권에 주목하고 있는 것으로 파악된다. 실제 올해 개인 투자자의 국고채와 회사채 투자 규모가 사상 최고치로 늘어난 것으로 집계됐다.
또 내년에 금리가 인하될 것이라는 관측이 나오면서 올해 채권에 투자해 시세차익을 얻으려는 고액 자산가가 늘어나고 있다는 진단이다.
지난 2021년 연간 662억 원에 비해서 156배 이상 늘어난 규모다.
출처 : 아주경제 기사 내용 中
부자들은 돈에 대한 관점이 남다르죠.
이 관점은 금리에 따라 움직인다고 생각하는데요.
현재의 금리는 은행에 맡기기만 해도 높은은 이자를 지급하는 환경입니다.
그런데 막상 금리가 하락하기 시작하면 문제가 달라지는데요.
최근 중앙은행들의 동결 기조, 물가 상승률이 하락하고 있죠..
그동안 받았던 무위험 금리가 낮아질 수 있는데요.
부자들은 다른 안전자산을 찾아 나섭니다.
예금처럼 안전하고, 금리 인하에 영향을 받지 않는 채권을 투자하기 시작하는데요.
요즘처럼 시중금리가 하락할 경우
채권 수익률을 극대화됩니다.
고금리 이자와 더불어, 은행 예금과 다르게 시세차익도 주니까요.
또 다시 다음 부자들의 선택은 무엇일까요?
향후 채권 금리가 바닥임을 인식한 부자들은
부동산으로 넘어가지 않을까요?
출처 : 교보증권 애널리스트 보고서
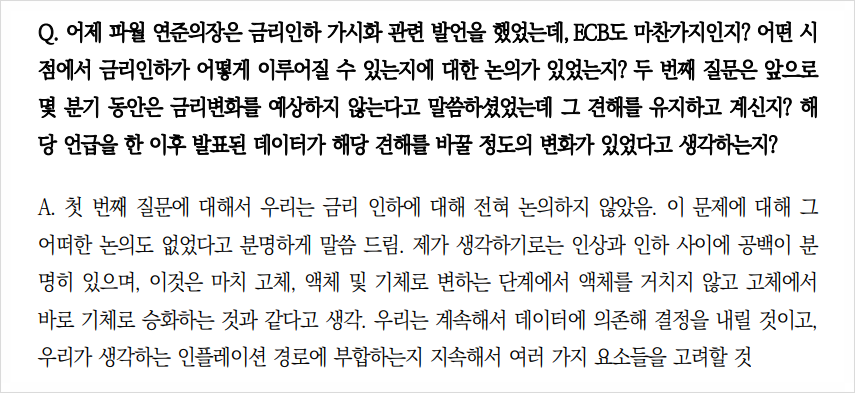
미국 FOMC에 이어 유럽 ECB 총재의 QnA 내용도 찾아봤는데요.
라가르드 총재는 기자회견을 통해 "인플레이션에 대해 경계를 늦출 때가 아니다." 라고 언급하면서
시장에 기대를 없애는데 집중하시는데요.
파월 의장님보다 매파적인 스탠스를 유지하면서 피벗에 대한 신중함을 유지합니다.
금리 인상과 인하 사이의 공백. 물은 100도가 되지 않으면 기체로 변하지 않는다고 합니다.
중앙은행들의 공통점인 한마디는
'여러 가지 데이터'라고 말씀하시네요.
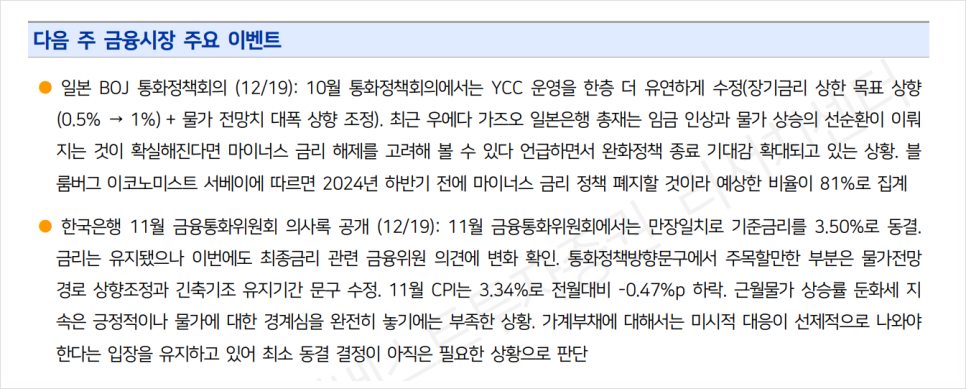
올해 남은 이벤트는 12월 18~19일 일본은행 통화정책 회의만 남았는데요.
무슨 말을 하실지 기대되네요. :)
출처 : 이베스트투자증권 애널리스트 보고서
※ 한줄평 : 반복은 진동을 만들고, 이 진동은 스스로를 바꾼다.