


 컨텐츠











투자자 브래드리 입니다!
한국투자증권 cma(발행어음형) 계좌를 통해 매일 1,500원 이자를 받고 있습니다.
받은 이자는 매일 채권을 사려고 '1일 1채권 챌린지'를 만들었습니다.
※ 오늘 하루 1,000원을 아끼면 채권 1좌를 살 수 있습니다.
- 오늘의 통장 잔고.

|
알뜰 교통카드 환급 |
1,400원 |
|
CMA 이자(1일 치) |
1,500원 |
|
예수금 잔액 |
422원 |
|
총 금액 |
3,322원 |
알뜰 교통카드 환급액, CMA 이자(1일 치), 예수금 잔액 총 3,322원을 모았습니다.
- 오늘의 매수 현황.

|
국고 01500-5003(20-2) |
5좌 매수 |
|
전일 매수가 *23.10.17 |
6,197원 |
|
금일 매수가 *23.10.18 |
6,128원 |
|
증가/감소 |
- 1.11% |
오늘 국채 5좌를 매수하였고, 전일보다 싸게 채권을 샀습니다.
※저번달까지 만에도 6,400원대 국채가격이 3~4% 저렴해졌네요. ㅎㅎ
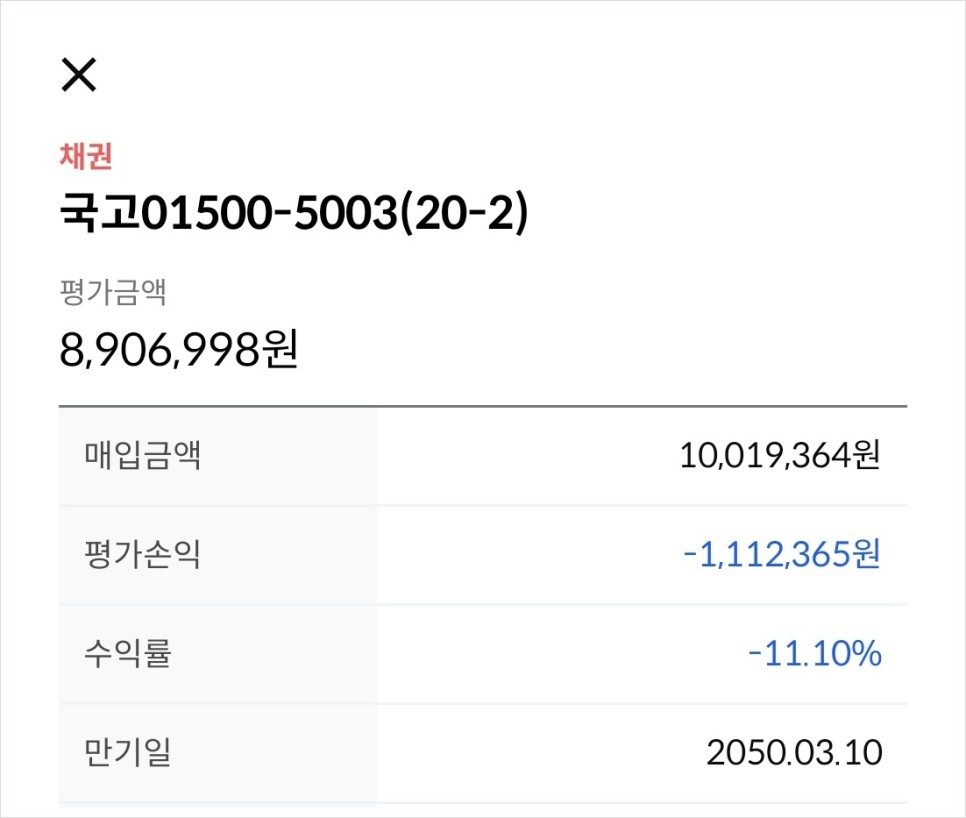
오늘 포함, 국고 01500-5003(20-2) 14,919좌 보유 중입니다.
※ 단기채, 미국채 ETF 같이 포함하면 전체 포트폴리오에서 50% 이상 채권을 보유 중
- 오늘의 경제기사.

저축은행에서 금리 연 4.6% 정기예금 상품이 8개월 만에 다시 등장했습니다.
일부 저축은행은 반 년 만 맡겨도 최고 금리를 제공하거나, 1년 만기 상품보다 더 높은 금리를 제시했습니다.
1금융권의 금리가 오르는 데다 이달 정기예금의 만기가 대거 돌아오는 등 자금 이탈을 막기 위해서란 분석입니다.
출처 : 한국경제 기사 내용 中
수신금리(고객들에게 받는 예금) 경쟁이 다시 시작되는 걸까요?
작년 레고랜드 사태 이후 정부에서 은행채 발행을 규제한 뒤 은행들은 자금조달 방법으로 수신금리에 몰려 금리 경쟁을 하였는데요.
만기가 돌아오는 지금, 은행채 발행과 수신금리 경쟁이 다시 시작되는 건가요?

그런데 1금융권과 2금융권의 사정은 다를 것 같습니다. 새마을금고 사태, 저축은행 금융사고, 부동산 PF 후순위 대출 등 여러 문제가 연일 기사로 보도되고 있죠.
제가 2금융권을 사용하는 입장에서 1금융권에 예금만 넣어도 4% 예금을 얻을 수 있으니 1금융권으로 돈을 넣지 않을까요?
2금융권에는 돈이 마르고, 마른 돈을 채우기 위해서는 수신금리를 올려서 고객들을 잡아야겠네요.
5대 시중은행의 주택 담보대출 변동(6개월) 금리는 이달 초(연 4.17%) 대비 0.39% p 상승했다.
이는 은행권 자금조달 지표인 신규 취급 코픽스(COFIX)가 3.66%에서 3.82%로 0.16% p 상승한 영향이다.
시중금리 상승에도 은행들은 자금조달 경쟁을 자제하는 모습이다.
지난해 레고랜드 사태를 전후해 벌어진 은행권 자금조달 경쟁이 유동성 경색을 불러왔다는 지적을 의식한 것으로 풀이된다.
5대 시중은행의 주력 정기예금 상품 금리는 연 4.00~4.05%로 이달 초와 변동이 없다.
부족한 자금은 은행채 발행으로 메우고 있다. 이달 은행채 순발행액은 3조 2100억 원으로 지난달 전체 순발행액(4조 6800억 원)의 70% 수준을 채운 상태다. 은행채 순발행세는 지난 8월 이후 매달 1조 원가량 늘어나는 추세다.
연말까지 만기가 도래하는 은행채 규모는 약 38조 원가량.
금융당국이 만기 도래액의 125%까지 은행채를 발행할 수 있도록 풀어줬지만, 은행들은 가산금리를 인상하는 방식으로 대출 문턱을 높이고 있다.
출처 : 뉴데일리 경제 기사 내용 中
2금융권에서 높은 금리를 제공하면 시중은행 또한 금리로 수신경쟁을 해야 하지 않을까요?
위 기사를 보면 수신경쟁을 자제하는 모습이라고 합니다. 그래서 정기예금 금리는 이달 초와 변동이 없다고 하는데요.
그러면 부족한 자금을 양도성예금증서(CD)를 발행하면서 단기자금시장이 불안정해졌는데요.
그래서 금융당국은 올해 4분기부터 은행채 발행 제한을 풀기로 했다고 합니다.
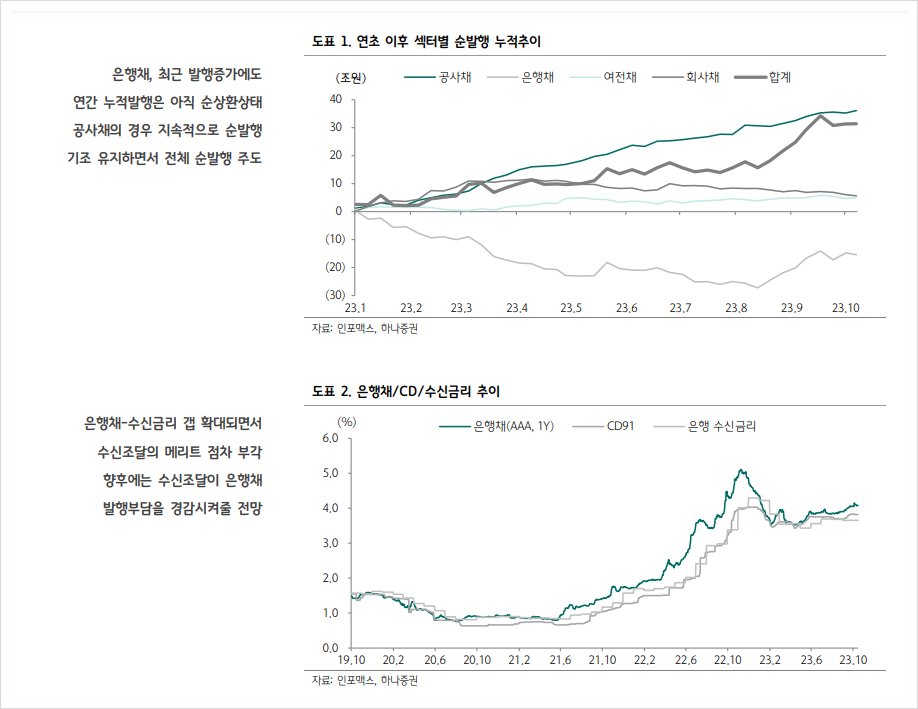
출처 : 하나증권 애널리스트 보고서
높은 자금 수요가 지속되면 조달 증가 또한 불가피한데 지금처럼 수신금리가 비정상적으로 낮게 유지되는 동안에는 채권 조달 비중이 상대적으로 높게 유지될 수밖에 없다.
그 같은 현실을 인정하면서 정책당국 또한 은행채 발행 한도 제한을 푸는 조치를 취하였다.
한편, 최근 기업들의 조달 행태가 채권발 행보다는 일반대출의 비중이 높아지고 있는 현상 또한 감안할 필요가 있다.
따라서 기업들은 은행채 발행 증가가 수급적인 부담이 덜할 수 있는 측면이 있다.
오히려 올해 들어 연간 누적 발행추이를 보면 은행채보다는 공사채의 순발행이 전체 순발행의 대부분을 차지하고 있는 것을 확인할 수 있다.
출처 : 하나증권 애널리스트 보고서 내용 中
최근 급등한 에너지 가격 때문에 한국전력 또한 올해 적자 규모가 커진다고 하는데요.
전기 요금 인상이 불가피한 상황에서 전기세를 못 올린다면 한전채 추가 발행을 해야 한다고 합니다.

지방자치단체도 레고랜드 사태 이후 손대지 않았던(?) 지방채 발행을 준비하고 있다고 합니다.
은행채, 공사채가 많이 발행한다는 것은 신용도 높은 채권으로 자금이 몰린다는 말인데요.
그렇다면 상대적으로 여신 전문 회사인 카드사가 문제가 될 수 있겠네요.
※ 수신(예금) 없이 여신(채권) 빌려 장사하는 회사

자금 조달 환경이 갈수록 악화되면서 카드사들이 만기가 1년 미만인 단기 카드채 발행만을 늘리고 있다.
조달 비용을 아끼고 만기가 돌아오는 채권을 상환하기 위해서다.
만기 1년 미만 채권은 통상 기업어음(CP)을 통해 발행하는데, 시장에서 소화가 어려워지고 중/장기물 수요가 사라진 영향으로 풀이된다.
17일 금융투자협회에 따르면 지난 16일 기준 신용등급이 AA+인 카드 3사(신한·삼성·KB 국민카드)의 3년 물 여신 전문 금융 사채(여 전채) 평균 금리가 연 4.734%인 것으로 집계됐다.
여전채 금리는 지난해 레고 사태 등으로 6%를 돌파한 이후 시장이 안정되면서 하락세를 보여왔다. 하지만 지난 5월을 기점으로 시장금리가 상승세를 보인 여파로 다시 반등해 4%대를 유지하고 있다.
그 결과 조달 비용이 상승하며 카드사들의 발행 금리 부담이 커졌다.
출처 : 매일경제 기사 내용 中
결국 기준금리 인상이 채권금리 인상으로 이어지고, 돈을 빌리는 사람은 더 높은 금리로 돈을 빌려야 하는 시기인 것 같네요.
반대로 돈을 빌려주는 입장에서는 위험자산(주식, 부동산)보다 안정적인 채권을 통해 높은 금리로 돈을 빌려줄 수 있는 시기네요.
그럼 금리가 올라가면 자산시장 가격이 하락은 자연스러운 건가요?
※ 한줄평 : 신용카드보다 체크카드 쓰자.









