


 컨텐츠










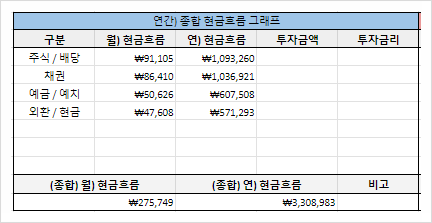
투자자 브래드리 입니다! 월 275,000원의 현금흐름을 만들었습니다. 추가로 국내 주식을 매수할 예정인데요.
배당을 중요시하는 성향으로 국내 주식 거래 시 비과세 혜택이 있는 ISA(개인종합자산관리계좌)를 찾게 되었습니다. 중개형 ISA 계좌 총정리 해볼게요 :)
1. 중개형 ISA 계좌란?
ISA 계좌란? 만 19세 이상이라면 누구나 가입할 수 있고, 절세 혜택까지 누릴 수 있는 금융상품입니다.
연말이 다가오면서 고배당 주식들이 들썩이는데요. 국내 주식을 하는 경우 배당소득세 15.4% 무시할 수 없죠.
배당소득세를 납부할 돈으로 다시 주식을 살 수 있다면 복리효과가 엄청날 텐데요. 비과세 혜택을 누릴 수 있는 ISA 계좌 꼭 가입하시길 바래요. :)
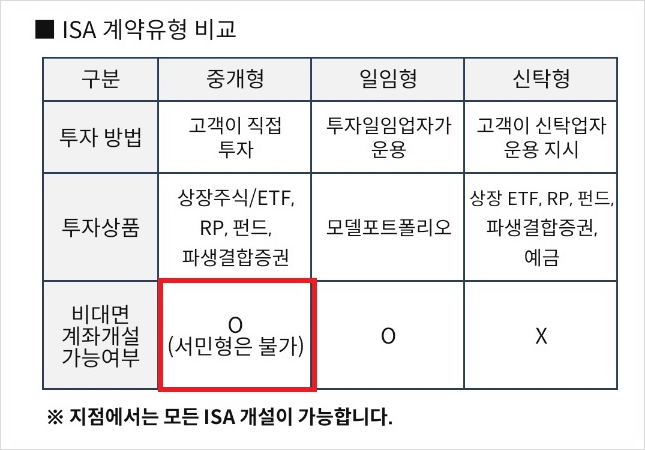
출처 : 삼성증권 'ISA 계좌개설' 화면
중개형 ISA 계좌란? 고객이 직접 투자하는 형태의 ISA 계좌를 말합니다.
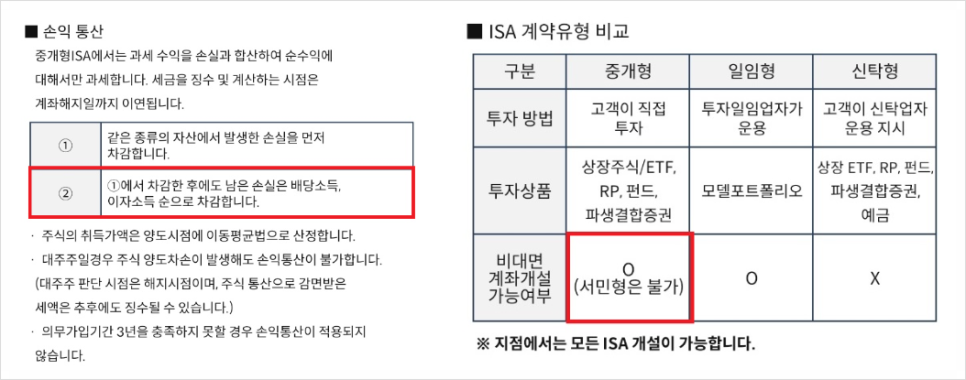
ISA 계좌에는 비과세 금액에 따라 일반형과 서민형으로 나뉘는데요. 비대면으로 계좌개설이 가능한 것은 일반형만 가능합니다.
서민형으로 가입을 희망하는 경우는 일반형 가입 후, 증권사 고객센터에 소득확인 증명서를 제출해야 하는데요. 중개형 ISA 계좌개설 방법에서 자세히 알아보도록 하겠습니다.
2. 중개형 ISA 계좌개설 방법, 장단점?
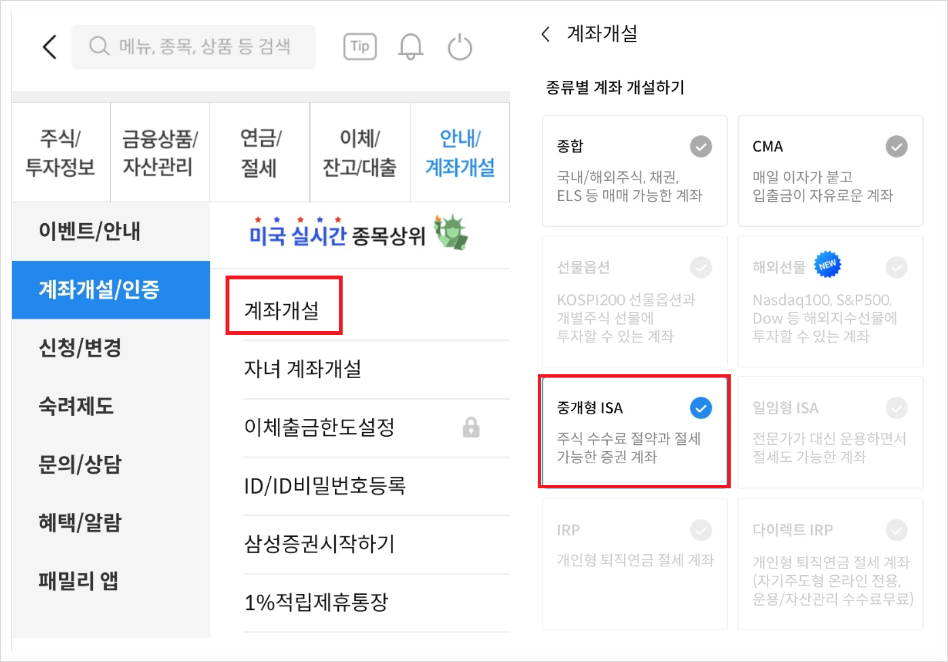
출처 : 삼성증권 'ISA 계좌개설' 화면
- 삼성증권 계좌개설 -> '중개형 ISA' 클릭합니다.
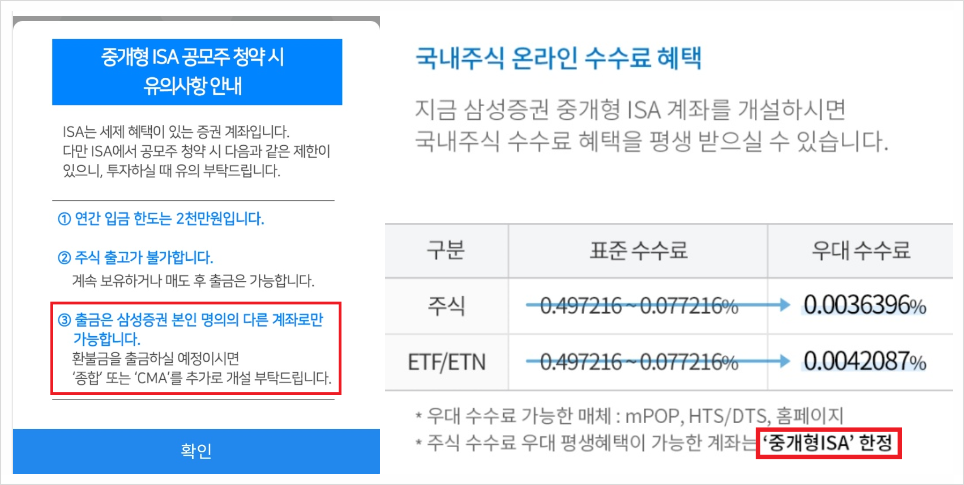
출처 : 삼성증권 'ISA 계좌개설' 화면
- ISA 계좌에서 중도출금 시에는 추가적으로 일반 계좌 또는 CMA 계좌를 추가로 개설해야 한다고 합니다.
- 중개형 ISA 계좌에 한정하여 온라인 수수료 혜택을 제공하고 있는데요. ※ 타 증권사 대비 가장 저렴한 수수료입니다.
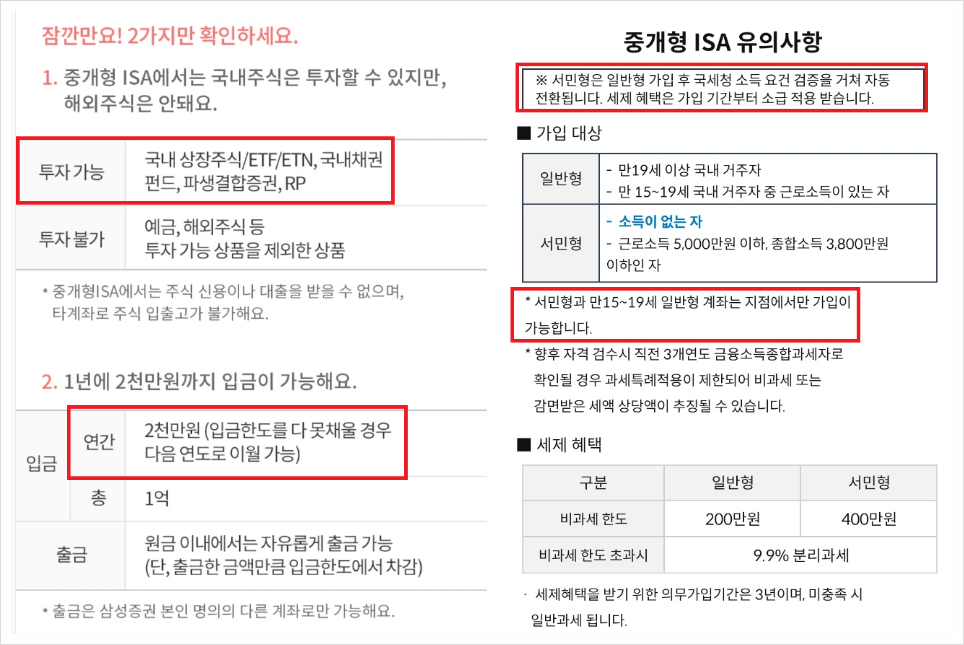
출처 : 삼성증권 'ISA 계좌개설' 화면
- 중개형 ISA 계좌는 고객이 직접투자하는 형태의 계좌입니다. 따라서 투자 가능 범위가 있는데요.
국내 상장 주식, ETF, 국내 채권 등 가능하다고 합니다. 해외 주식 투자가 안되는 점이 아쉽네요. 하지만 국내 상장되어 있는 해외 주식 ETF를 매수하시면 동일한 효과를 볼 수 있습니다.
- 납입 금액에도 제한이 있는데요. 연 2,000만 원 한도 내에서만 입금이 가능하고, 최대 1억 원까지(5년) 납입이 가능하다고 합니다.
그런데 23년도 2,000만 원의 한도를 못 채웠다면? 못 채운 부분은 다음 연도에 이월이 가능해서 올해 1,500만 원만 납입하셨다면 내년에는 2,500만 원 납이 가능합니다.
- 연 근로소득 5,000만 원 이하 OR 종합소득 3,800만 원 이하일 경우 서민형 ISA 계좌 개설하실 수 있는데요.
일반형과의 차이는? 일반형의 경우 가입 기간 내(3년) 200만 원의 배당 비과세가 적용되지만, 서민형의 경우에는 400만 원의 배당 비과세가 적용됩니다.
- 서민형 전환 방법은? 먼저 일반형 ISA 계좌를 개설하신 뒤 홈택스에서 소득확인 증명서를 발급받아 삼성증권 고객센터에 팩스 또는 이메일을 발송해야 합니다.
많이 번거롭네요. 그래도 가입 기간 내 400만 원 비과세는 무시하지 못할 것 같아요..
※ 세제 혜택은 일반형 계좌 가입 기간부터 소급 적용 가능.
출처 : 삼성증권 'ISA 계좌개설' 화면
- 중개형 ISA 계좌에는 손익 통산이 있습니다. 말이 어렵지 간단합니다. 과세 수익과 손실을 합산하여 순수익에 대해서만 과세한다는 것입니다.
※ 비과세 혜택을 초과하는 금액은 계좌 해지일까지 과세 이연됨.
- ISA 계좌 비과세 혜택을 보면 일반형 200만 원까지 비과세라고 하잖아요? 연 200만 원이 아니라 총 가입 기간(3년) 200만 원 내 비과세 혜택을 부여하는 것입니다.
배당소득 초과분 - 주식 손실금액
- 여기서 헷갈리는 건 국내 주식투자할 때 시세차익에 대해서는 비과세인데 손익 통산을 왜 할까?
의문이 들 거예요. 비과세 혜택을 초과하는 배당소득이 발생했을 때 초과된 배당소득을 내야 하는데 이때 주식을 매수하여 손실이 발생했을 때 주식 손실금액만큼 과세 금액을 차감해 주겠다는 의미입니다.

출처 : 삼성증권 'ISA 계좌개설' 화면
- ISA 계좌의 경우 가입 의무 기간 3년이 있습니다. 3년을 채우지 못하고 해지할 경우 그동안 비과세 혜택을 받았던 세금을 납부하셔야 합니다.
만기 시까지 과세 이연이 가능하기 때문에 최대한 과세이연 하는 편이 이득일 것이라고 판단됩니다.
-만기 연장은 계약기간이 종료 전 가능하다고 합니다. 연장 시점에 가입자격을 다시 확인함으로 만기 연장이 불가할 수 있다고 하는데요.
과세이연으로 올해 종합소득세 납부 기간에 소득에 커져도 ISA 계좌는 초과분에 대해서도 9.9% 분리과세가 적용되어 종합소득 금액에 포함되지 않는다고 합니다.
※ 연장 시에도 의무 납부 기간 3년이 지나면 언제든지 세제혜택을 받고 해지 가능.
출처 : 삼성증권 'ISA 계좌개설' 화면
저는 중개형 ISA 계좌를 개설하게 되었습니다. 아직 주식 종목을 선정하고 있어서 예수금 865만 원가량 방치(?) 하고 있네요.
하루빨리 돈을 일하게 해야겠어요!
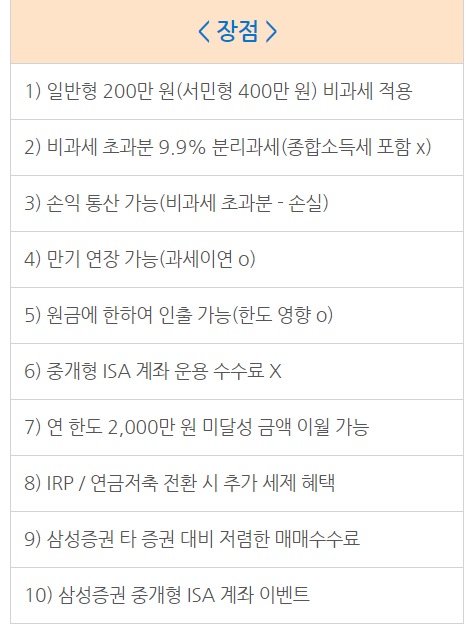
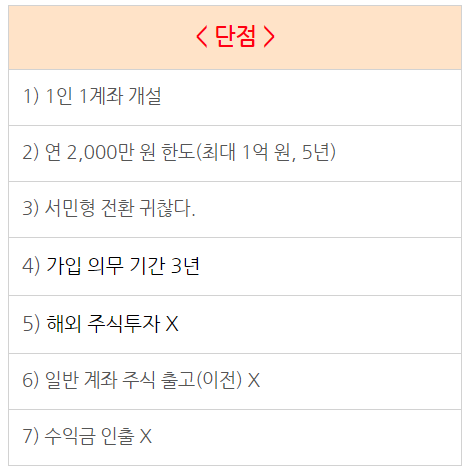
중개형 ISA 계좌 장단점 요약하면?
3. ISA 계좌 궁금했던 점?
1) ISA 계좌 운용수수료가 있나요?
- 중개형 ISA 계좌의 경우 고객이 직접투자하는 형태의 계좌입니다. (중개형)만 운용수수료 없습니다!
2) 일반 계좌 주식 출고(이전) 되나요?
- 안됩니다. 세제혜택을 받고 있는 계좌로의 주식 출고(이전) 안된다고 합니다. 이전하고 싶다면 일반 계좌의 주식을 매도 후 ISA 계좌로 재매수하는 방법밖에 없습니다.
3) 중도 인출/해지할 수 있나요?
- 네 할 수 있습니다. 3년 의무 가입으로 중도 인출 시 수익금에 대해서는 인출이 안되고 원금에 한해서 가능합니다. 다만 인출한 금액은 연) 한도로 잡혀, 납입한도가 줄어듭니다. ※ 전액을 인출하는 경우 중도인출이 아닌 중도해지로 하는 것으로 간주.
- 중도해지 시 3년 의무가입을 위반하였으므로 세제혜택을 받지 못하고, 일반 과세가 됩니다.
4) 만기 시 IRP/연금저축 세제혜택 있나요?
- 네 있습니다. ISA 계좌 만기 시 IRP/연금저축 전환 시 이체금액의 10%(한도 300만 원)을 추가로 세액공제받으실 수 있습니다.
하지만 실제 세금 환급금에는 차이가 있습니다. (근로소득 5,500만 원 이하 16.5%, 초과 13.2%) 소득 대비 세제혜택을 적용받기 때문입니다.
4. ISA 계좌 증권사 수수료 비교 및 이벤트
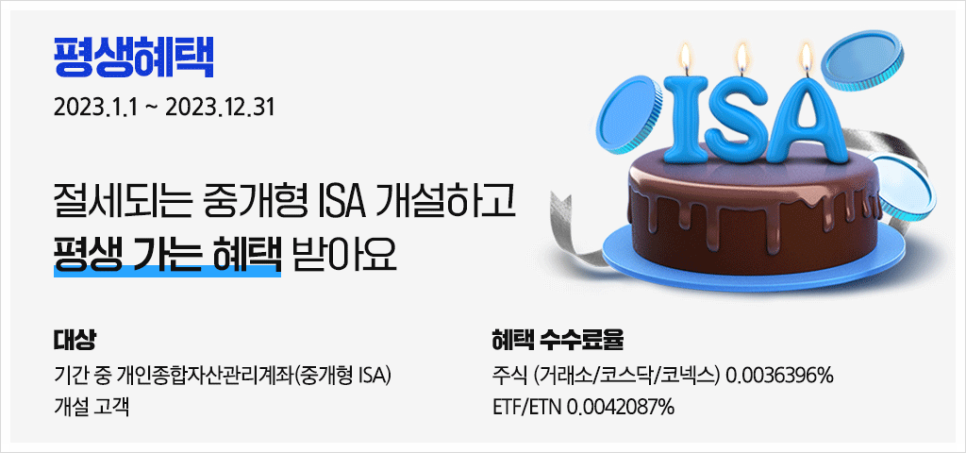
출처 : 삼성증권 홈페이지 '중개형 ISA 이벤트' 화면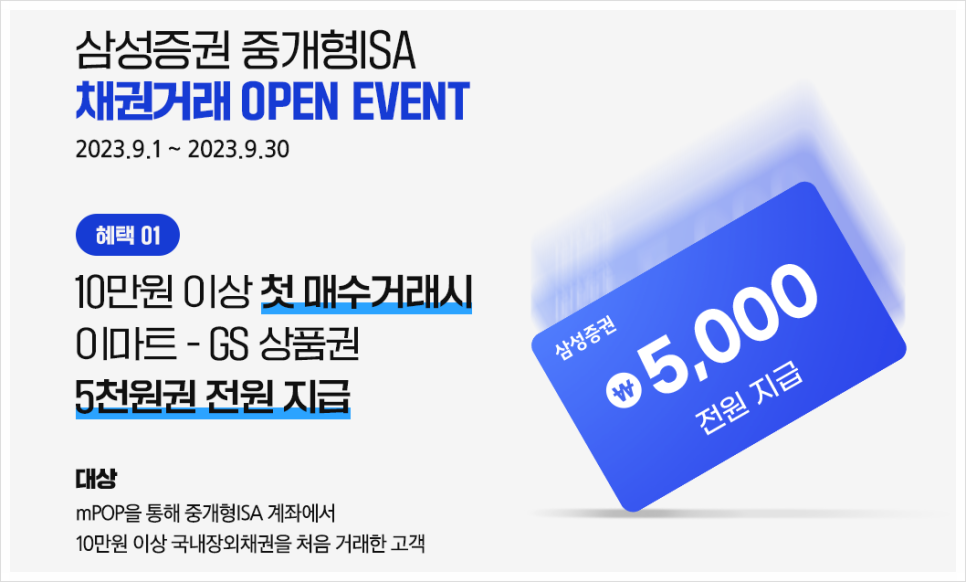
출처 : 삼성증권 홈페이지 '중개형 ISA 이벤트' 화면중개형 ISA 계좌 매매수수료가 가장 저렴한 곳은 삼성증권, 한국투자증권, 신한금융투자입니다.
저는 삼성증권을 통해 중개형 ISA 계좌개설을 했습니다. 이벤트를 하니 참고하시면 좋을 것 같아요.
※ 벤저민 플랭클린, 정치인 : 피할 수 없는 것은 세금과 죽음.









