


 컨텐츠
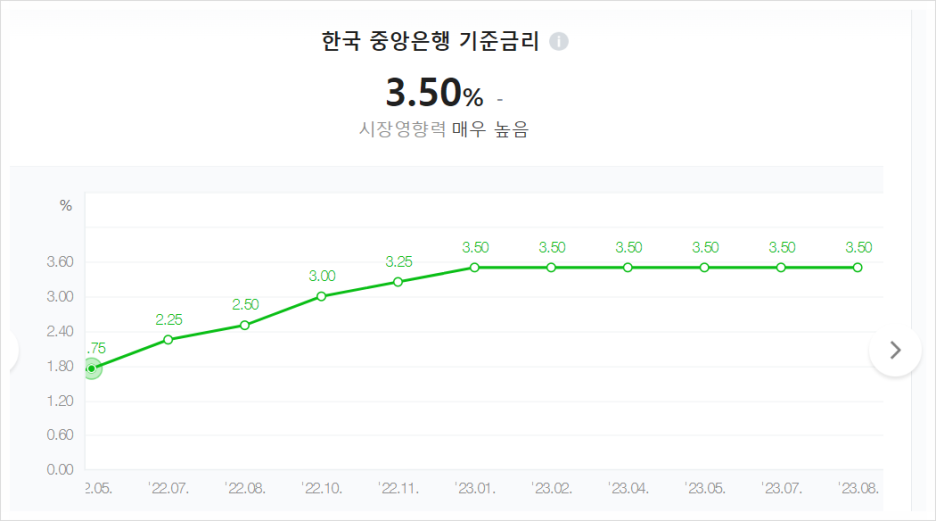














21년도부터 시작된 기준금리 인상으로 23년 현재 기준금리 3.5%입니다.
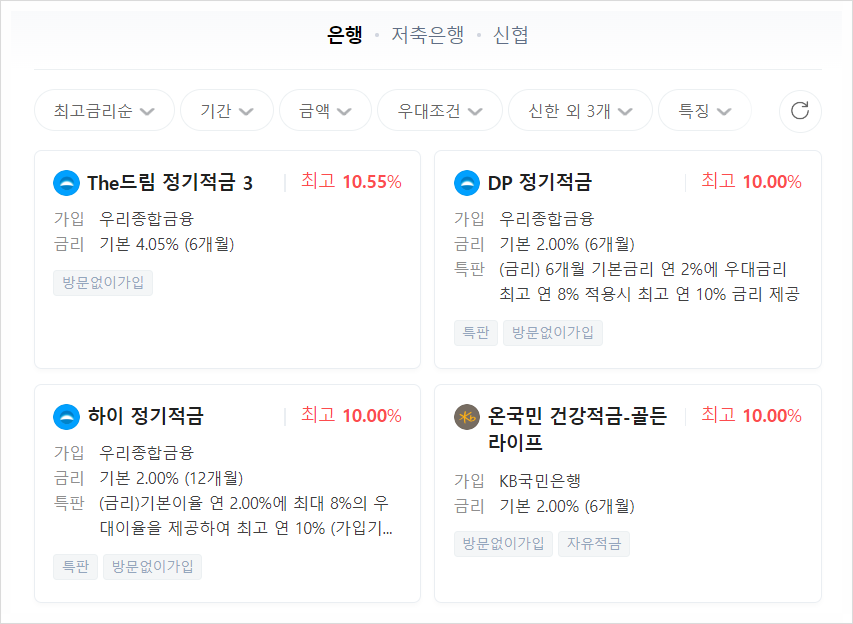
기준금리가 올라가면서 예/적금에 대한 관심도 커지고 있습니다. 시중은행 적금 금리는 어떨까요?
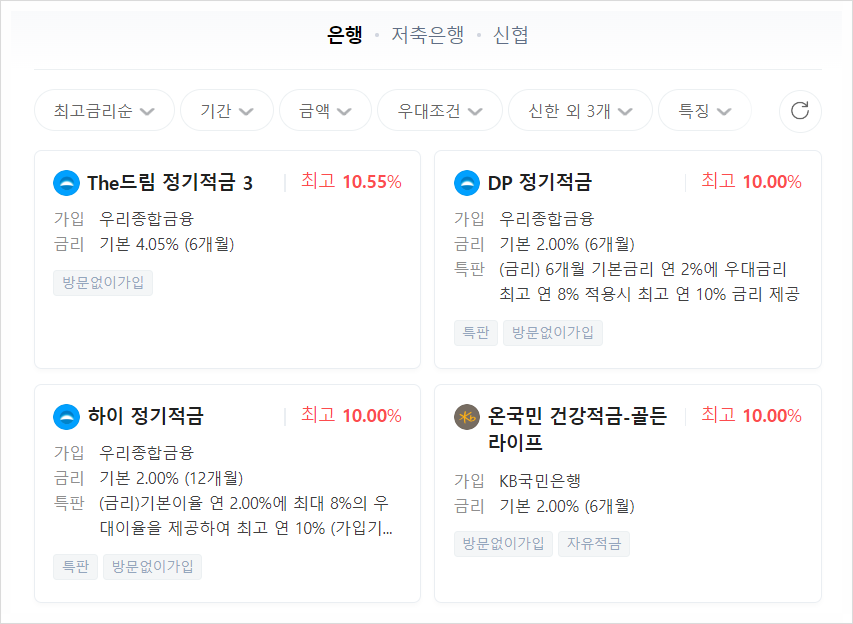
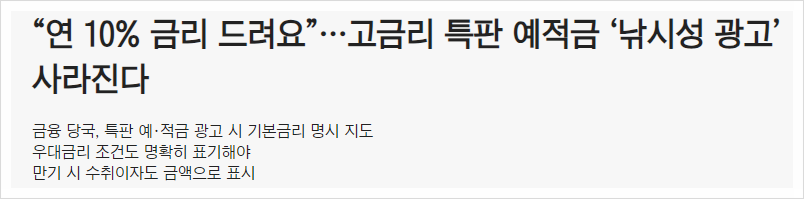
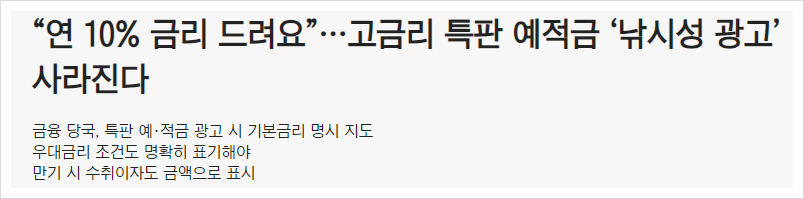
9월 14일 자 경제신문 기사입니다. 은행 등 금융사에서 최고금리만 표시해 소비자를 유인하는 낚시성 광고가 기승을 부린다고 합니다.
연 10%짜리 적금을 가입하려고 보면 우대조건이 '증권사 가입', '보험 가입', '매일 1만 보 걷기' 등등 추가로 가입해야 10%짜리 적금을 가입할 수가 있는데요. 아무런 우대조건 없이 가입할 경우 연 4~5%로 차이가 큽니다.
또한 고금리 적금의 경우에는 소액으로만(10~30만 원) 납입할 수 있어서 여러 군데 가입해야 하는 불편함이 있습니다.

※출처 : https://www.yna.co.kr/view/AKR20230829079700002?input=1195mhttps://www.yna.co.kr/view/AKR20230829079700002?input=1195m
https://www.yna.co.kr/view/AKR20230829079700002?input=1195m://www.yna.co.kr/view/AKR20230829079700002?input=1195m
https://www.yna.co.kr/view/AKR20230829079700002?inputhttps://www.yna.co.kr/view/AKR20230829079700002?input=1195m
왜 앞다투어 고객들의 예금 확보에 나설까? 적금은 사실 은행에 입장에서 보면 낮은 금리로 돈을 빌릴 수 있는 수단입니다.
연 6% 적금을 가입한 고객들은 1년 뒤 6% 이자를 받을 것이라고 예상하지만, 실제로는 연 3%대 이자를 받게 되는데요. 이렇게 낮은 금리로 돈을 빌려, 기업 또는 가계에 대출을 하고 예대마진을 남기려고 하는 것이겠죠.
왜 '연 6%'적금이 '연 3%'로 바뀌는지? 은행 적금의 비밀에 대해 알아보겠습니다.
적금을 가입할 때 명시된 이자율(금리)을 보고 가입하게 됩니다. 그런데 실제로는 명시되어 있는 이자를 지급받지 못합니다. 그 이유는 두 가지인데요.
첫 번째. 앞서 설명한 금융사의 낚시성 광고이고, 두 번째. 거치해놓은 [기간 별 이자]를 적용하기 때문입니다.
※출처 : https://tv.naver.com/v/9840598
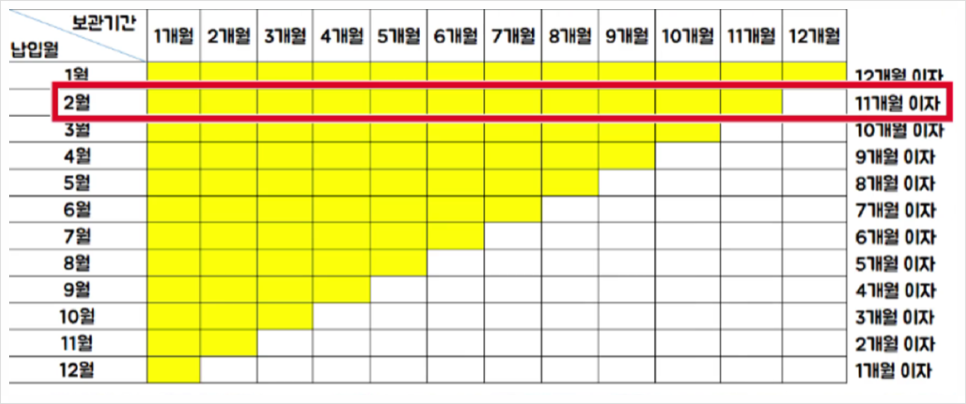
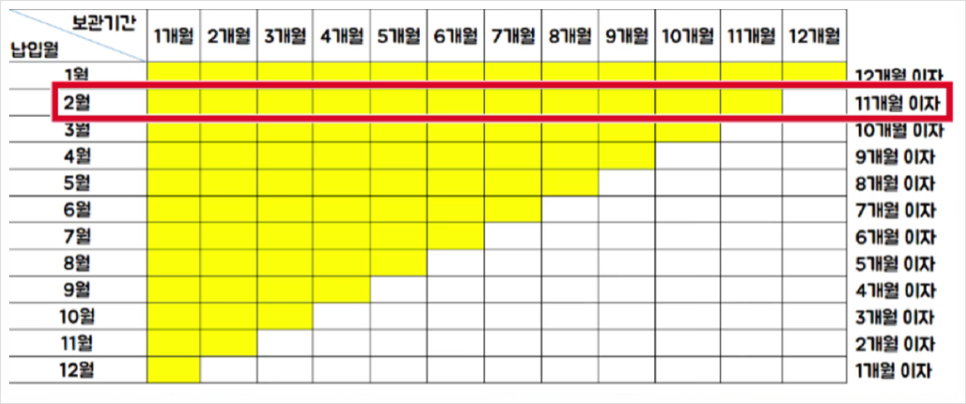
< 연 6% 적금을 가입하는 경우 >
1년간 납입하였더라도 실제 만기 시 받는 금액은 그의 절반인 3%도 못 받게 됩니다.
첫 달의 경우 12개월 이자를 다 적용받을 수 있지만, 두 번째 달부터는 1년 적금의 11개월만 돈을 넣어놓았으므로 11개월 분의 이자금액만 받아 가는 것입니다. 매월 시간이 지나면 지날수록 받는 이자가 줄어들어 3%대 이자만 받게 되는 것입니다.
※출처 : https://tv.naver.com/v/9840598
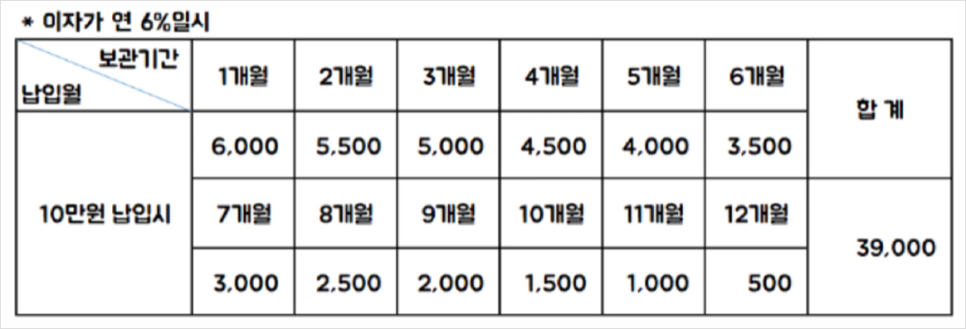
< 연 6% 적금을 매월 10만 원 납입 시 매월 받는 이자를 계산한 그림 >
6% 적금이라고 하면 매달 6,000원씩 받는다고 생각하실 텐데요. 사실은 첫째 달 제외한 나머지는 매월 500원씩 이자가 적어지는 것을 알 수 있습니다.
72,000원의 이자를 생각해서 적금을 들었더니 39,000원의 이자만을 받게 되는 것입니다.
아참. 39,000원에서 15.4% 이자 소득세를 내야 하죠? 1년 뒤 손에 쥐는 돈은 32,994원입니다. 세후이자 '2.75%'입니다..
2. 정기적금 이자 계산기 TIP
어떻게 하면 합리적으로 적금을 선택할 수 있을까요? 1) 우대조건에 얼마만큼 적용되는지, 2) 월 저축액과 최대 납입금이 일치하는지, 3) 마지막으로 적금 이자 계산기를 활용해보면 되는데요.
은행 적금의 비밀에서 말하는 계산은 뭔가 복잡합니다. 실제 일일이 계산하기도 귀찮기도 하고..
복잡한 계산 없이 적금의 실제 금리를 계산하는 방법이 있습니다.
6% x 0.55 = (세전) 3.3%
연 6% 적금의 경우
내가 넣을 적금 금리에 'x0.55'를 적용하면 실제 만기 시 받을 (세전) 금리가 계산이 됩니다.
예금도 [기간 별 이자]가 낮아질까요? 아니요. 예금의 경우에는 연 이자 모두를 받으실 수 있습니다. 저는 목돈의 경우 예금을 활용하고 적금의 경우에는 정부 지원 적금상품(청년도약계좌, 청년희망적금)만 사용합니다.
※ 15.4% 이자 소득세를, 1.4%로 저율과세하는 상품이 있다고 합니다. '제2금융권 저율과세 제도'인데요. (새마을, 농협, 축협, 수협, 신협)에서 1인당 3천만 원까지 세금 우대 혜택을 제공한다고 합니다.
하지만! 은행 예/적금은 중도해지 시 터무니없는 이자를 받게 되고, 만기 시에만 이자를 한번 받을 수 있다는 단점이 있습니다.
은행 예/적금의 단점을 해결할 수 있는 상품에 대해서 알아보겠습니다.
3. 적금 대신 채권에 투자한다면?
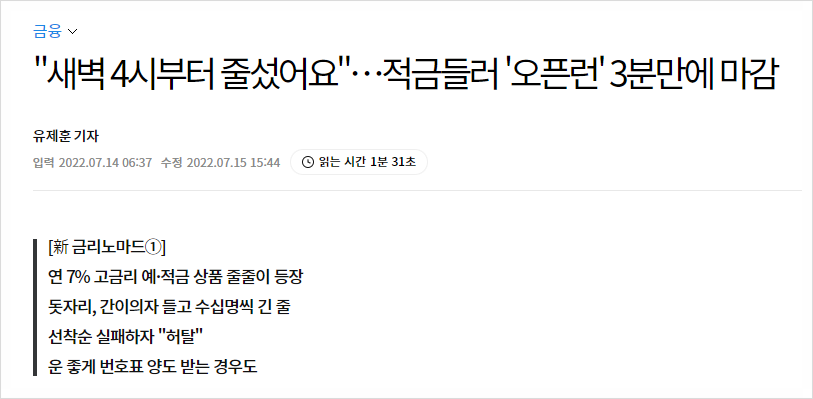
ㄹㅇㄹㅇㄹ출※ 출처 : https://www.asiae.co.kr/article/2022071315072701185
은행 예/적금의 단점은 중도해지 시 터무니없는 이자, 만기 시 이자가 지급되는 것인데요. 이것을 단리라고 부르죠?
그에 반해 채권 투자의 경우 3개월마다 이자가 지급됩니다. 복리가 발생하는데요.
또한, 은행 적금의 비밀에서 설명한 적금의 경우 [기간별 이자가 줄어든다]는 단점이 있었습니다. 채권의 경우에는 적금처럼 적립식으로 구매하여도 예금처럼 [기간별 이자가 줄어들지 않습니다.]
저는 주변에 채권 투자를 권유하곤 하는데요. 실제 채권 투자를 하는 경우가 드뭅니다. 그 이유를 물어보니 "채권 투자 어려운 거 아니야?, 그건 돈 많은 사람이나 하는 거지?" 이런 편견을 가지고 있습니다.
채권 투자의 경우 적금처럼 자동이체가 되지 않아 일일이 구매해야 하는 단점이 있지만, 매월 증권사 계좌를 통해 매수를 하면 됩니다. 그리고 채권은 1,000원 단위로 매수가 가능합니다.
※ 저는 매일 CMA 이자를 받아 하루 1,800원어치 채권을 구매하고 있습니다.
 피할 수 없는 것은 세금과 죽음









