


 컨텐츠










11월 4주 주요 경제 이슈 총정리 (11/23~27)
지난주 글로벌 증시는 AI 관련주 투매로 크게 흔들렸습니다. 이번 주는 미국 추수감사절 연휴로 거래일은 짧지만, **한국은행의 올해 마지막 금통위**와 **미국 10월 PCE 물가**가 함께 몰려 있어 변동성에 주의해야 하는 한 주입니다.
## 🔙 지난주 시장 복기: "AI 쇼크"
- 미국: S&P500과 다우존스가 사상 최고치보다 10% 넘게 떨어진 조정 국면에 들어갔고, S&P500은 20일까지 7거래일 연속 하락했습니다. 다우는 2020년 3월 이후, S&P500은 2025년 4월 이후 가장 나쁜 한 주였습니다.
- 엔비디아: 3분기 매출이 전년 대비 103% 늘었다고 발표했지만 한 주 동안 주가가 약 23% 떨어졌고, 젠슨 황 퇴진 이후 SEC가 엔비디아 공시가 투자자를 오도했는지 민사 조사를 진행 중이라는 보도가 나왔습니다. 현재는 콜레트 크레스 CFO가 임시 CEO를 맡고 있습니다.
- 국내: 코스피는 20일 5.21% 하락한 4,869.96에 마감했고 주간 하락률은 7.95%였습니다. 외국인은 주간 4조 5,176억 원을 순매도했습니다.
## 🗓️ 이번 주 요일별 주요 일정
| 날짜 | 주요 일정 |
|---|---|
| 23일(월) | 美 11월 PMI 예비치, 韓 1~20일 수출, 일본 휴장 |
| 24일(화) | 美 케이스-쉴러 주택가격, 韓 소비자심리지수, 델·HP 실적 |
| 25일(수) | 美 10월 PCE, 3분기 GDP 잠정치, 내구재 주문, 실업수당, 베이지북 |
| 26일(목) | **한국은행 금통위**, 美 추수감사절 휴장 |
| 27일(금) | 블랙프라이데이, 美 상품 무역수지, 뉴욕증시 조기 폐장 |
※ 미국 지표 일괄 발표는 한국 시간 25일 오후 10시 30분, 베이지북은 한국 시간 26일 오전 4시입니다.
## 🏦 이슈 ① 한국은행 금통위: 3.25%로 인상하나
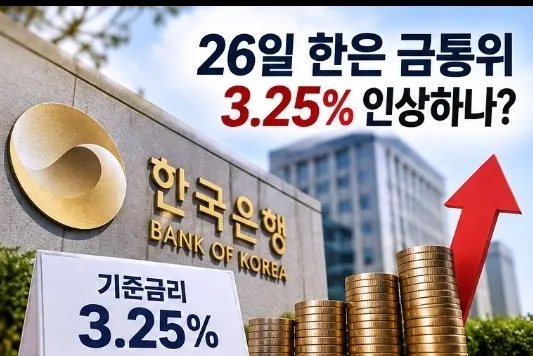
올해 마지막 금통위가 26일 열립니다. 머니투데이(10명)와 아시아경제(14명) 설문에서는 전문가 전원이 기준금리를 연 3.00%에서 3.25%로 0.25%포인트 올릴 것으로 내다봤습니다. 기조적 물가 압력이 쉽게 꺾이지 않는 점과 예상보다 강한 경기 회복이 배경으로 꼽힙니다.
같은 날 수정 경제전망과 금통위원들의 6개월 뒤 금리 전망(점도표)도 공개됩니다. 인상 여부만큼 중요한 건 "추가 인상 여지"를 남기는지입니다. 지난주 증시가 급락한 만큼 총재 기자간담회에서 나오는 금융안정 관련 발언에도 주목할 필요가 있습니다.
👉 **대출자 체크:** 인상 시 변동금리 대출은 코픽스를 거쳐 순차적으로 반영됩니다.
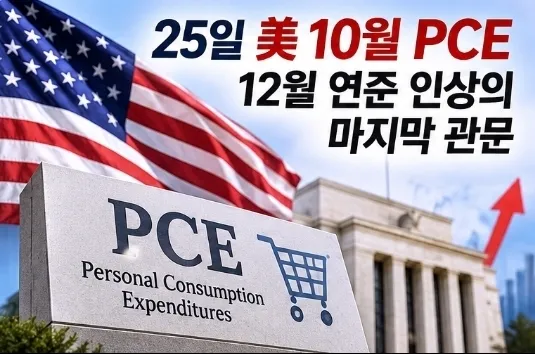
## 🇺🇸 이슈 ② 美 10월 PCE: 12월 연준 인상의 마지막 관문
연준이 가장 중시하는 물가지표입니다. 10월 근원 PCE는 전월 대비 0.3%, 전년 대비 3.2%로 예상되며, 9월은 3.1%였습니다. 헤드라인 PCE는 전년 대비 3.6%로 높았고 휘발유값 상승이 문제로 꼽힙니다.
현재 미국 금리는 9월 연 3.75~4.00%로 인상 후 10월 동결된 상태입니다. CME 페드워치 기준 12월 0.25%포인트 인상 확률은 88.6%로, 사실상 인상을 반영하고 있습니다. 예상보다 높게 나오면 "추가 인상" 우려가, 낮게 나오면 안도 랠리가 나올 수 있습니다.
같은 날 나오는 3분기 GDP 잠정치는 연율 3.4~3.5% 수준이 예상됩니다.
## 💻 이슈 ③ 델·HPE 실적: AI 수요 재확인
AI 투매 직후라 서버 업체 실적이 심리 회복의 열쇠입니다. 델은 이번 회계연도 AI 서버 매출 전망을 740억 달러로 상향해 둔 상태로, 이 전망을 유지하거나 올리는지가 핵심입니다. AI 수요가 꺾이지 않았다는 신호가 나오면 삼성전자·SK하이닉스 등 국내 반도체주에도 영향을 줄 수 있습니다.
## 🇰🇷 이슈 ④ 수출 호조 이어지나
23일 이달 1~20일 수출 집계가 나옵니다. 앞서 10일까지의 수출은 전년 대비 111.9% 증가해 두 배를 넘었고, 반도체가 거의 절반을 차지했습니다. 증시는 흔들려도 실물 지표가 탄탄한지 확인할 수 있는 지표입니다.
## 🛍️ 이슈 ⑤ 블랙프라이데이: 미국 소비 체력 점검
전미소매협회는 블랙프라이데이~사이버먼데이 쇼핑객을 1억 8,270만 명으로 집계했고, 옥스퍼드이코노믹스는 11~12월 소매판매가 4.2%(물가 반영 시 2.2%) 늘 것으로 추산했습니다. 고물가 속에서도 소비가 버티는지가 관전 포인트입니다.
## 📊 시나리오별 시장 전망
| 구분 | 조건 | 예상 흐름 |
|---|---|---|
| 🐂 Bull | PCE 예상 하회 + 델 호실적 + 한은 '인상 후 신중' 메시지 | 반도체 중심 기술적 반등 |
| ⚖️ Base | PCE 예상 부합 + 한은 25bp 인상 | 박스권 등락, 변동성 점진 축소 |
| 🐻 Bear | PCE 예상 상회 + AI 실적 실망 + 엔비디아 추가 악재 | 추가 하락·외국인 매도 지속 |
## ✅ 이번 주 핵심 요약
- 26일 한은 금통위: **3.25% 인상 여부 + 점도표**
- 25일 美 PCE: **근원 3.2% 상회 여부**
- 델 실적: **AI 투자 사이클 건재 여부**
- 美 연휴로 거래가 얇아 **변동성 확대 가능**
---
⚠️ **투자 유의사항**
본 글은 정보 제공을 목적으로 작성되었으며, 특정 종목이나 상품의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 글에 쓰인 수치와 전망은 작성 시점 기준이며 실제 발표 결과와 다를 수 있습니다.









