


 컨텐츠










<비트코인 추이>
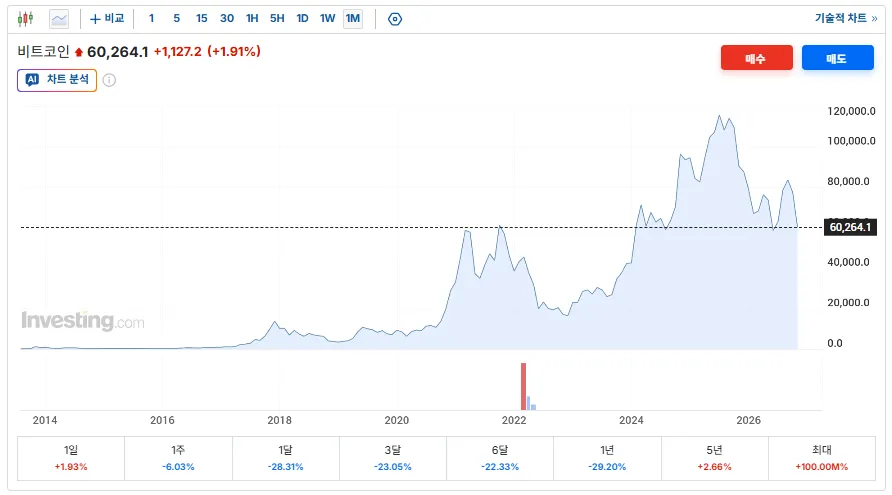
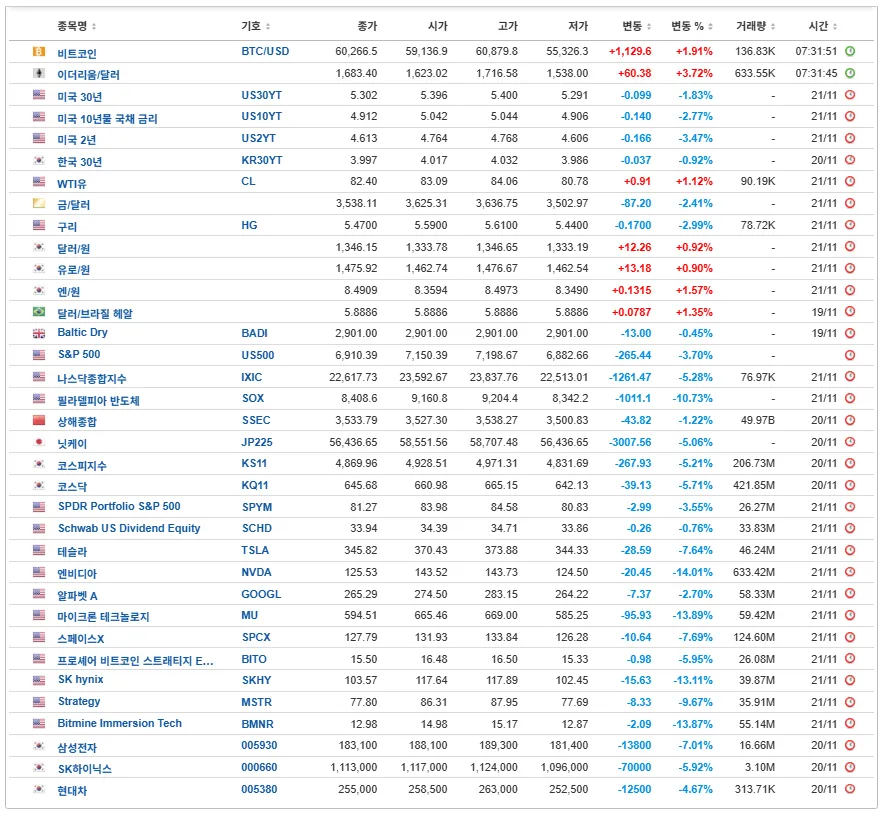
비트코인 1차 저지선 : 58,000달러
2차 저지선 : 56,000달러
3차 저지선 : 50,000달러
최하단 저지선 : 40,000달러
2027~2028년 전망 : 비트코인 전고점(120,000달러) 돌파
2029년 : 비트코인 20만 달러 돌파 전망
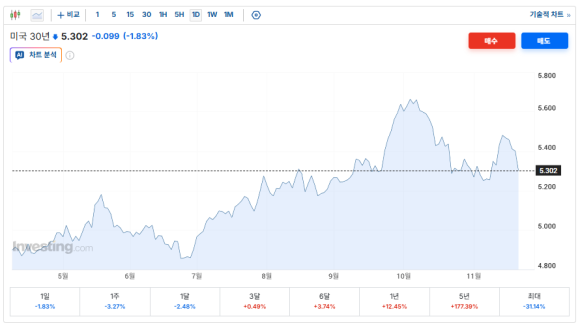
<미국 30년 국채 금리 추이>
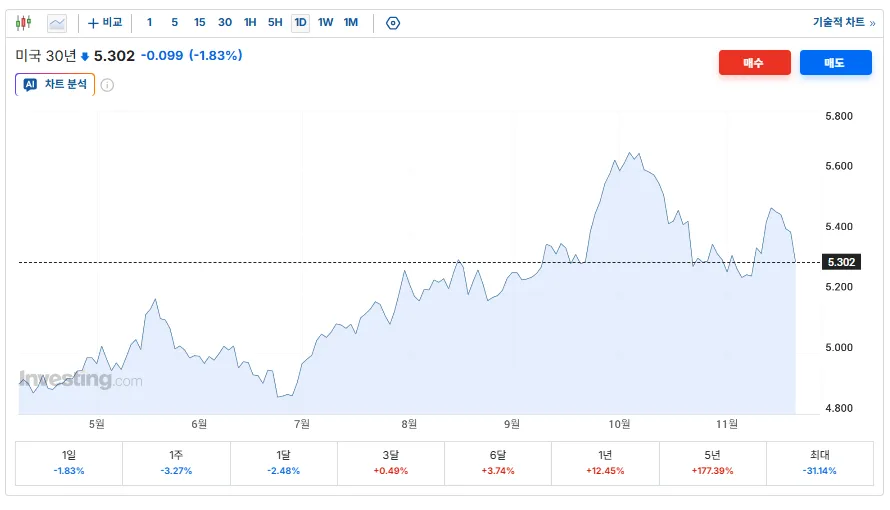
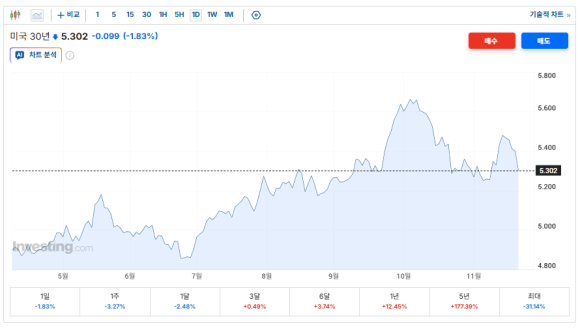
2026년 11월 21일 기준 5.30% 수준인 미국 30년물 국채금리는 연준(Fed)이 향후 3차례(총 +0.75%p) 추가 금리 인상을 단행해 기준금리를 4.50%–4.75%까지 끌어올릴 경우, 2027년 상반기 중 5.70%–6.00% 구간에서 상단(고점)을 형성한 뒤 하반기에는 경기 둔화와 물가 진정을 반영해 4.80%–5.20% 수준으로 완만히 반락하는 '상고하저(上高低)' 흐름을 보일 가능성이 높음
연준의 0.75%p 인상이 30년물 금리에 1:1로 전이되지 않는 이유 : 현재 기준금리(3.75%–4.00%)에서 3차례 인상이 이루어져도, 초장기물인 30년 국채금리는 단기 정책금리보다 기대 인플레이션, 재정적자·국채 발행 물량, 장기 기관의 기간 프리미엄(Term Premium)에 훨씬 더 민감하게 움직임
장단기 금리 분리(Bear Flattening) 현상: 골드만삭스(Goldman Sachs)가 지적했듯이 연준은 단기 금리 인상으로 인플레이션 압력을 제어하되 장기 채권 금리를 직접 통제하지 않는 기조를 명확히 하고 있음. 연준의 매파적 대응이 오히려 장기 기대 인플레이션을 억제하는 효과를 내면서, 단기 금리가 오르는 폭만큼 30년물 금리가 따라 오르지 못하는 장단기 금리차 축소(플래트닝)가 나타남
시나리오
1차 상단(기본 시나리오) : 5.65~5.85% (2027년말 4.8~5.15%)
2차 상단(매파/공급충격) : 6.0~6.25% (2027년말 5.2~5.5%)
<금 현물가격 /달러 추이>
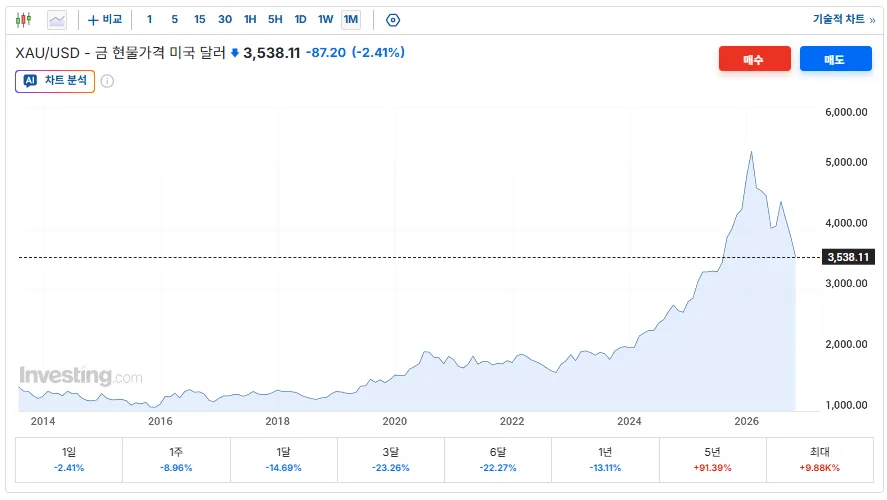
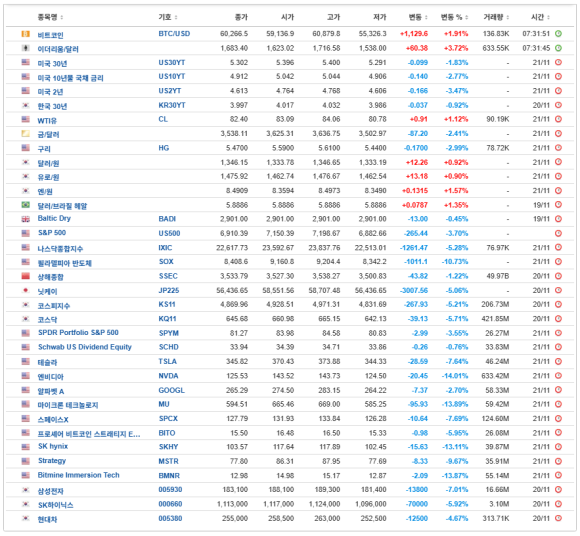
2026년 11월 20–21일 기준 온스당 $3,538.11까지 밀린 국제 금 현물 시세는 기술적 과매도 구간에 진입
하단 전망
1차 하단 : $3,420–$3,475 구간
2차 하단 : (극단적 긴축 장기화 시) $3,200–$3,350 구간
2027년 전망 : 금 시세는 상반기 중 연준(Fed)의 추가 긴축 마무리 과정에서 바닥을 다진 뒤 하반기 통화정책 완화 기대와 중앙은행 매수세에 힘입어 온스당 $4,650–$5,250 수준으로 반등하는 '상저하고(上低下高)' 궤적을 그릴 전망
<달러/원 환율 추이>
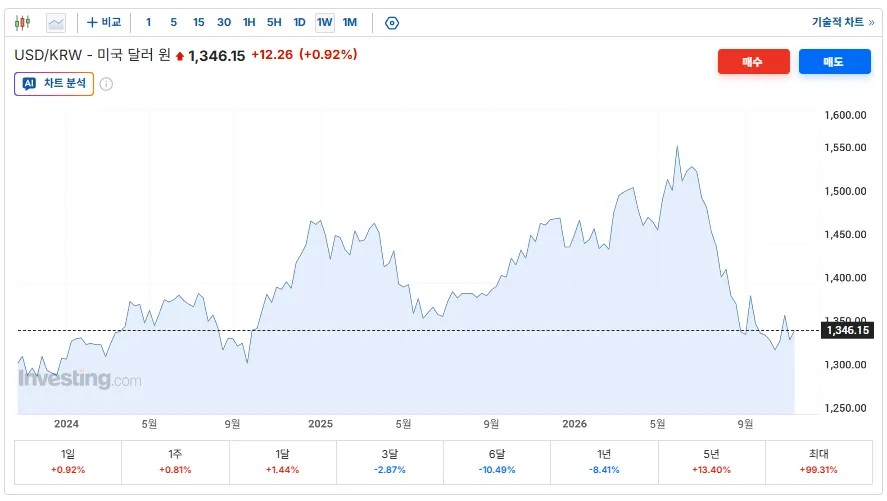
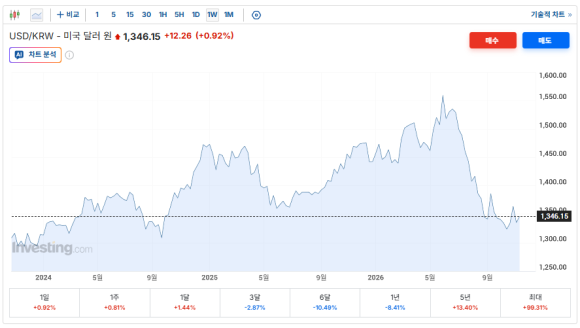
2026년 11월 21–22일 기준 1,346.15원 수준인 달러원 환율은 2027년 연간 기준 하단 1,250원–1,280원, 상단 1,380원–1,420원의 박스권(연평균 적정 환율 1,300원–1,330원대)에서 움직이며 완만한 하향 안정화(원화 강세) 흐름을 보일 전망
하방 압력(대내 변수): 메모리·AI 반도체 수출 호황에 따른 대규모 경상수지·무역수지 흑자와 수출 대기업들의 네고(달러 매도) 물량이 글로벌 강달러 압력을 상쇄하며 상단을 강하게 누르고 있음
2027년 상하단 밴드 전망 : 1250~1420원 (평균 1,300~1,330원)
환율이 상저하고 형태로 갈 경우 2027년 상반기 달러 매수, 하반기 달러 매도의 거래 가능성 존재(반대로 상고하저로 갈 경우, 투자기회 없음)
<미국 S&P500 추이>
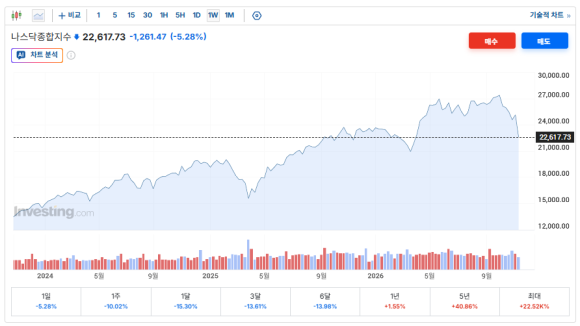
<나스닥종합지수 추이>
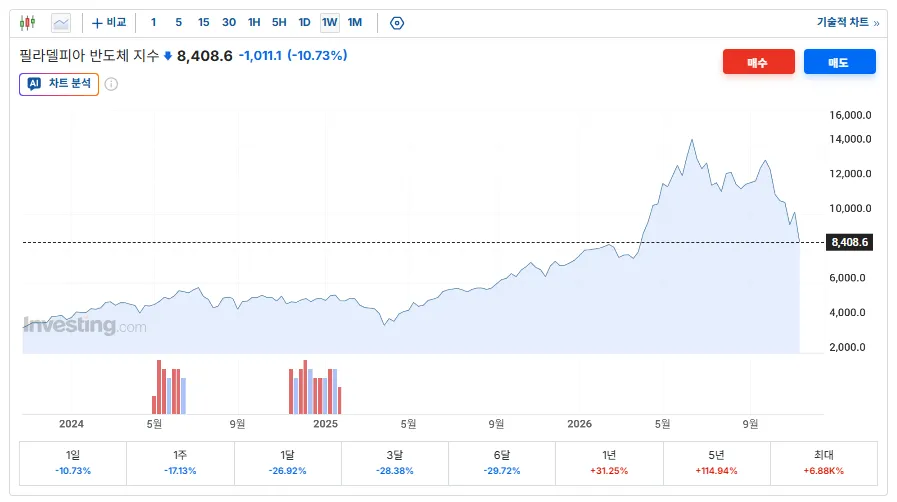
<필라델피아반도체지수 추이>
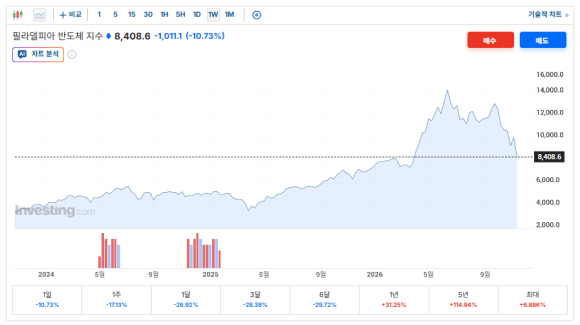
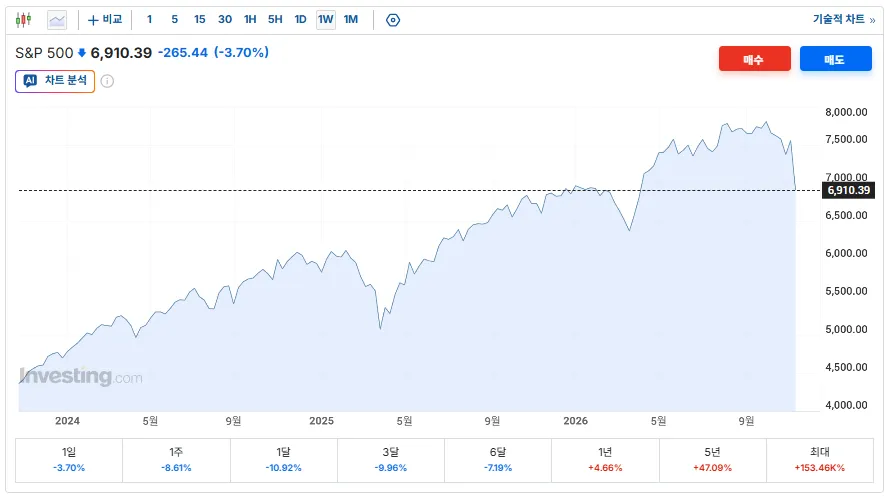
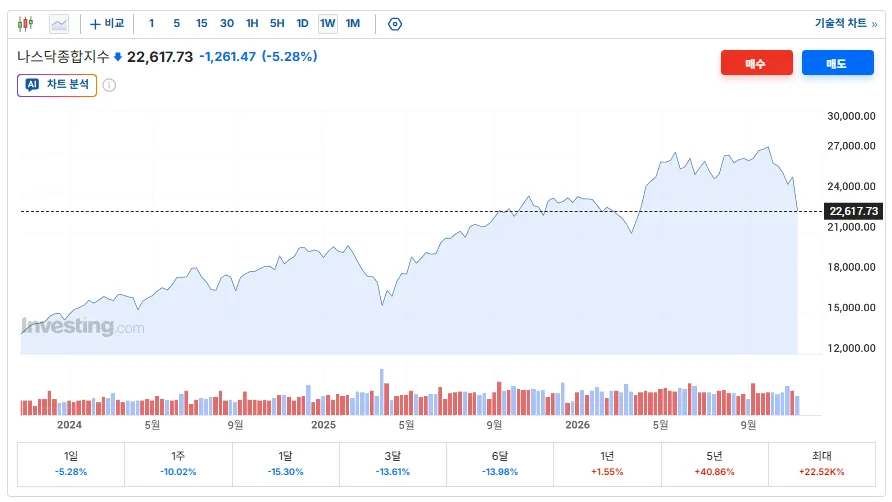
2026년 11월 20일 종가 기준 S&P 500(6,910.39)과 나스닥 종합지수(22,617.73), 필라델피아 반도체지수(8,408.59)는 AI 설비투자 수익성 우려와 연준의 추가 긴축 경계가 맞물리며 공식 조정 구간에 진입
3대 지수의 단기 1차 지지선 :
S&P 500 6,700–6,800
나스닥 21,500–22,200
필라델피아 반도체지수 7,800–8,000 구간
3대 지수의 2차 지지선 :
S&P 500 6,500–6,600
나스닥 19,500–20,500
필라델피아 반도체지수 7,000–7,500 구간
인공지능 버블 붕괴시의 3대 지수 지지선 :
S&P 500 5,000 선
나스닥 15,500 선
필라델피아 반도체지수 5,500 선
연말까지 변동성 장세를 거쳐 2027년 1분기 말–2분기 중 추세적 바닥을 확인한 뒤 하반기 실적 장세로 반등할 전망
AI 거품 경계심과 앤스로픽(Anthropic) IPO 반락: 11월 19일 역대 최대 규모($813억 조달)로 상장한 앤스로픽이 첫날 급등 후 20일 둘째 거래일에 9.1% 급락하면서 막대한 AI 인프라 투자가 실제 이익으로 회수될 수 있는지에 대한 의구심이 확산
엔비디아(Nvidia) 회계 조사 보도 충격: 엔비디아가 3분기 호실적(매출 전년비 +103%)을 발표했음에도 미 증권거래위원회(SEC) 집행국의 회계 관행 조사 보도(로이터)가 나오자 하루 만에 14.01% 폭락했고, 샌디스크(-16.06%), 마이크론(-13.89%), AMD(-13.25%) 등 반도체 전 종목으로 투매가 번졌음
연준(Fed) 매파 기조와 고금리 압박: 크리스토퍼 월러 연준 이사가 12월 FOMC에서 0.50%p 금리 인상 가능성까지 언급하며 미 10년물 국채금리가 5% 선을 위협하자 고밸류에이션 기술주 멀티플이 급격히 축소
알고리즘(CTA) 기계적 매도 출회: S&P 500이 200일 이동평균선(7,350)과 7,000 선을 동시에 이탈하자 추세추종 펀드의 기계적 매도가 쏟아지며 공포지수(VIX)가 하루 만에 33% 급등해 37까지 치솟았습음
<추세전환 전망>
반도체·나스닥 (2027년 1분기 주가 바닥 통과): 뱅크오브아메리카(BofA)는 2011·2015·2018·2022년 등 과거 4차례 반도체 하락 사이클을 분석한 결과, 반도체 지수의 주가 바닥이 2027년 1분기 중 먼저 형성되고(기업 이익 추정치 바닥은 그 이후 후행) 반등을 시작할 것으로 전망. 2027년 글로벌 반도체 매출(+27%)과 S&P 500 반도체 섹터 이익 성장률(+65%)이 밸류에이션 매력을 뒷받침할 전망
S&P 500 및 전체 시장 (2027년 2분기 이후 본격 회복): 과거 S&P 500이 고점 대비 10% 이상 조정을 받은 뒤 바닥에서 전고점을 회복하는 데 걸린 평균 기간은 약 6.1개월. 골드만삭스(8,700), 모건스탠리(8,700), JP모건(8,500–8,700), 뱅크오브아메리카(8,200) 등 주요 투자은행들이 2027년 S&P 500 연말 목표치를 평균 8,638(현 지수 대비 약 +25%)으로 유지하고 있는 만큼, 연준의 추가 인상 사이클이 마무리되는 2027년 1분기 말–2분기가 중장기 추세 반등의 분수령이 될 전망
<AI버블 붕괴 시나리오 실현 시의 전망치>
단순한 주가 조정을 넘어 최하단(S&P 500 5,000 선, 나스닥 15,000 선, SOX 5,500 선)으로 직행하는 경로는 다음 세 가지 신호가 확인될 때 본격화
빅테크(M7)의 2027년 CAPEX 가이던스 공식 하향: 2027년 1–2월 실적 발표 시즌에 마이크로소프트·알파벳·메타·아마존 중 단 한 곳이라도 데이터센터 투자 규모 축소나 연기 계획을 발표할 경우, 반도체 섹터의 2027년 이익 추정치(+65% 성장 컨센서스)가 일시에 붕괴하며 연쇄 투매가 발생
AI 클라우드·인프라 기업의 신용경색: 500억 달러 규모의 부채를 안고 있는 코어위브(CoreWeave) 등 신흥 AI 클라우드 기업이나 하이퍼스케일러의 회사채 스프레드가 급등할 경우, 자금 조달 비용 상승이 투자 중단으로 직결
고용 위축과 역(逆)자산효과로 인한 실물 경기 침체: AI 관련 건설 투자가 미국 GDP 성장을 지탱하던 유일한 축이었던 만큼, AI 투자 중단과 주가 30% 하락이 겹치면 미국 GDP 성장률이 1.5% 이하로 추락하고 가계 자산 약 19조 달러가 증발해 비(非)기술 업종의 이익까지 동반 하락
< 투자포인트 >
미 국채금리가 6%에 임박할 때 미국채30년에 대한 채권 투자 유효
금 ETF에 대한 투자 : 금 현물시세 3,300달러 이하로 낮아질 때 금 ETF에 대한 투자 유효
미 S&P500지수가 6,000 선 아래로 떨어질 때 지수 ETF 투자 유효
비트코인 5만 달러 아래서 비트코인이나 BITO 투자 유효
달러원 환율 1,250선 아래에서 달러 투자 유효









