


 컨텐츠










한때 80만원까지 갈 줄 알았던 현대차가 반토막이 났다. 단 6개월 만에 28만원까지 하락했다. 코스피가 6천을 넘었다 다시 5천까지 하락하는 박스피에 갇히는 동안 현대차 역시 실적을 발표했다.
3분기 현대차 실적은 상당히 잘 나왔지만 순이익이 크게 줄었고 연간 판매 목표도 하향됨에 따라 주가가 박살나고 있다. 오늘은 현대차 6개월 만에 반토막, 앞으로 더 떨어진다는데 ?에 대한 포스팅입니다.
상황이 많이 안 좋은 대외 현황
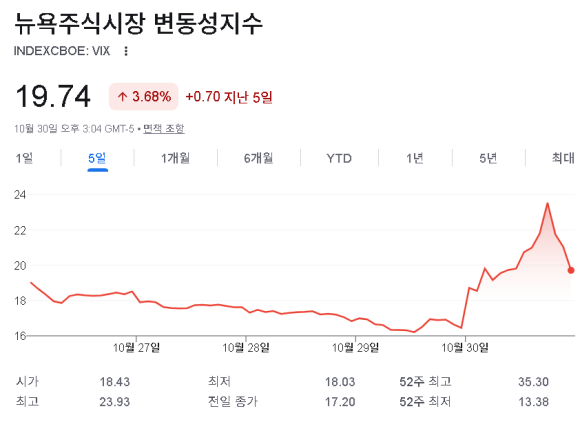
현재 미국 시장이 굉장히 안 좋다. 환호에서 다시 공포로 바뀌고 있다. 인텔과 구글, 아마존의 실적 발표 이후 AI 투자에 대한 의구심이 생기고 있다. AI 기업들이 엄청난 돈을 투자하고 있지만, 투자한 돈에 비해 돌아오는 돈이 적다는 것을 실적에서 나타나고 있다.
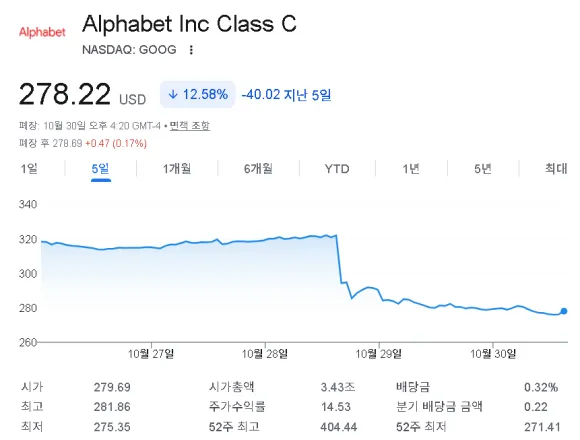
여기에 미국의 금리 부담과 끝나지 않는 중동 전쟁, 미국 중간 선거 등이 겹치면서 시장이 하락하고 있다. 첫번째, 시장을 하락시킨 범인은 구글이다. 하루 만에 12% 이상이 폭락하였는다. 이는 시장 기대에 못 미친 실적과 급증한 AI 설비투자가 원인이었다.
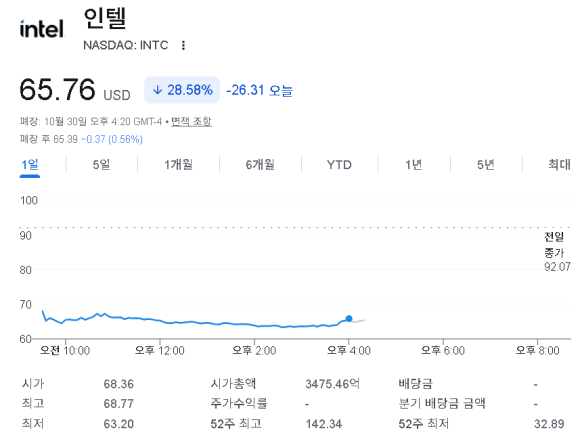
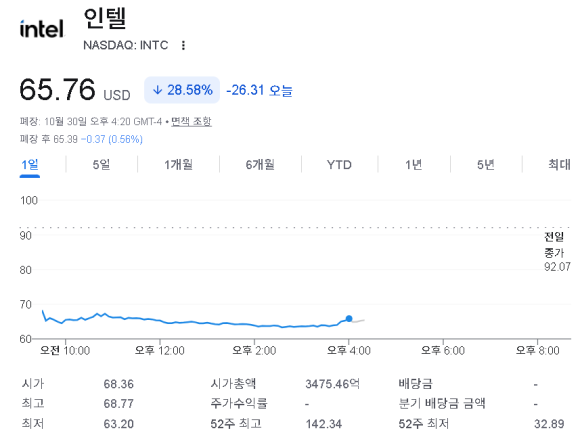
두번째로 아마존과 인텔이다. 아마존은 현금유출과 향후 설비투자 확대 전망 때문에 7% 하락했다. 인텔은 현금 소진과 제조 비용 증가로 인해 25%나 하락했다.
이제 시장은 AI로 돈을 얼마나 벌었는지가 중요한 것이 아니다. 막대한 돈을 투자하고 그 돈을 얼마만큼 회수하느냐가 더 중요해졌다. AI 관련 매출 성장보다 더 잉여현금흐름이 얼마나 확보되는 것이 또 중요해졌다. 결과적으로 AI 투자에 주저하는 기업들이 점점 늘어나고 있다.
6개월 동안 반토막 난 현대차
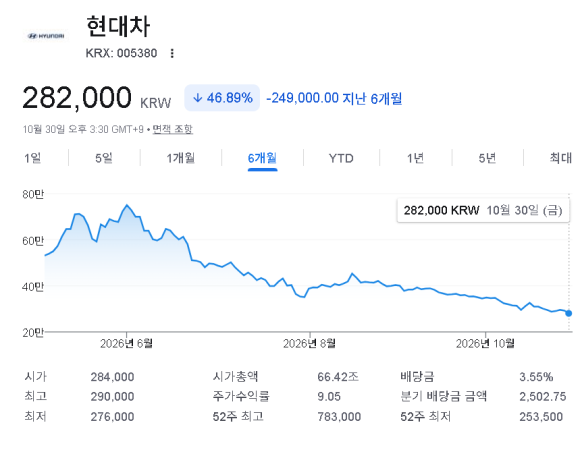
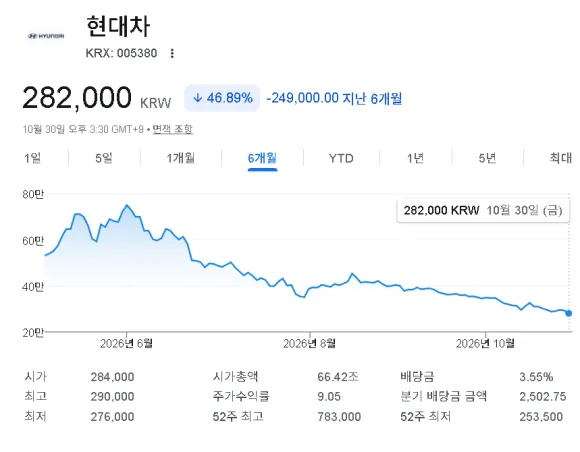
이때까지 현대차 주가를 끌어올린 것은 AI와 휴머노이드 로봇에 대한 기대감이었다. 보스턴다이나믹스의 아틀라스로 엄청난 기대를 받았지만, 아직 아틀라스를 투입하기에는 이르다는 평가를 받았다. 그 결과 주가에 반영되었던 프리미엄이 모두 해소되었다.
현대차의 본업은 역시 아직은 완성차 판매이다. 하지만 완성차 판매라는 본업에 대해 실적이 악화되면서 주가가 하락하기 시작했다.
1, 2, 3분기 실적을 보면 1분기는 미국 관세 및 원자재 비용 상승으로 영업이익이 30% 이상 감소하였다. 2분기는 매출은 사상 최대지만 파업에 따른 생산 차질과 비용 부담으로 영업이익이 20% 감소했다.
다행히 3분기는 매출은 감소하는 형태지만 영업이익은 전년 대비 5.5% 상승하여 수익성이 다소 개선되었다. 이렇듯 현대차가 본업에서 다른 반도체 회사에 비해 다소 떨어지는 모습을 보이고 있다.
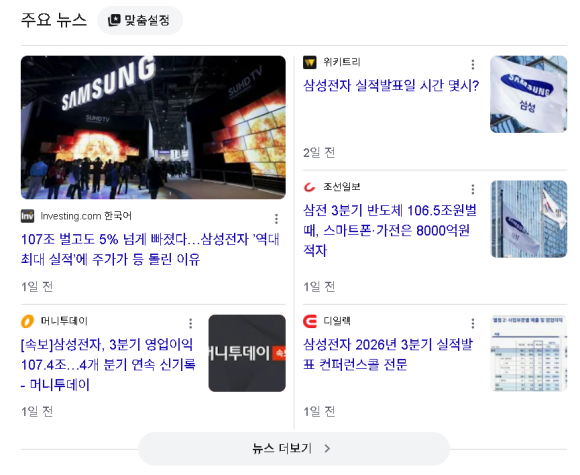
사상 역대급 실적을 써내려가는 반도체 기업들도 실적에 비해 주가가 저평가받고 있는데 실적을 제대로 내지 못하는 현대차 주식은 이때까지 거품이 껴있었다는 것은 증명된 사실이다.
앞으로 현대차가 가야할 길은 ?
미국 자동차 관세가 25%에서 15%로 낮아지면서 관세에 대한 부담감은 줄어들고 있다. 미국에선 고금리에 따른 불안감으로 금리를 동결했다. 금리를 동결한 덕에 현대차 같은 기술주들은 안도의 한숨을 쉴 수 있었다.
하지만 여전히 높은 인플레이션으로 물가 부담이 지속되고 있다. 이번 금리동결은 앞으로 금리인하를 위한 시작이 아니라, 단순히 추가 인상 여부를 결정하기 위한 쉬는 시간이라 보면 되겠다.
현대차는 6개월 만에 주가가 반토막이 나면서 기존에 꼈던 프리미엄이 해소되고 있다. 현대차의 경우 일단 로봇 사업보다는 본업인 완성차 판매에 대한 기술력 향상이 필요하다. 자율주행 기술은 아직 많이 부족하다.
만약, 현대차가 자율주행 기술까지 높은 수준으로 갖추고 전기차 인프라 확장과 안전성과 경제성이 확보된 전기차를 개발한다면 앞으로의 고점 역시 돌파할 수 있을 것이다.









