


 컨텐츠
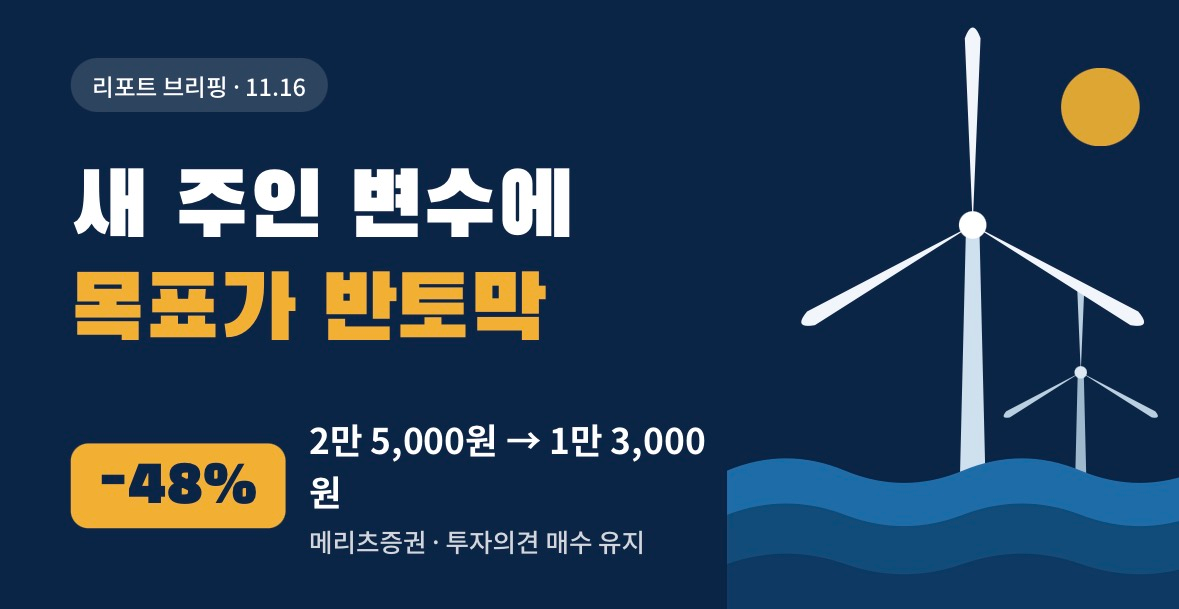










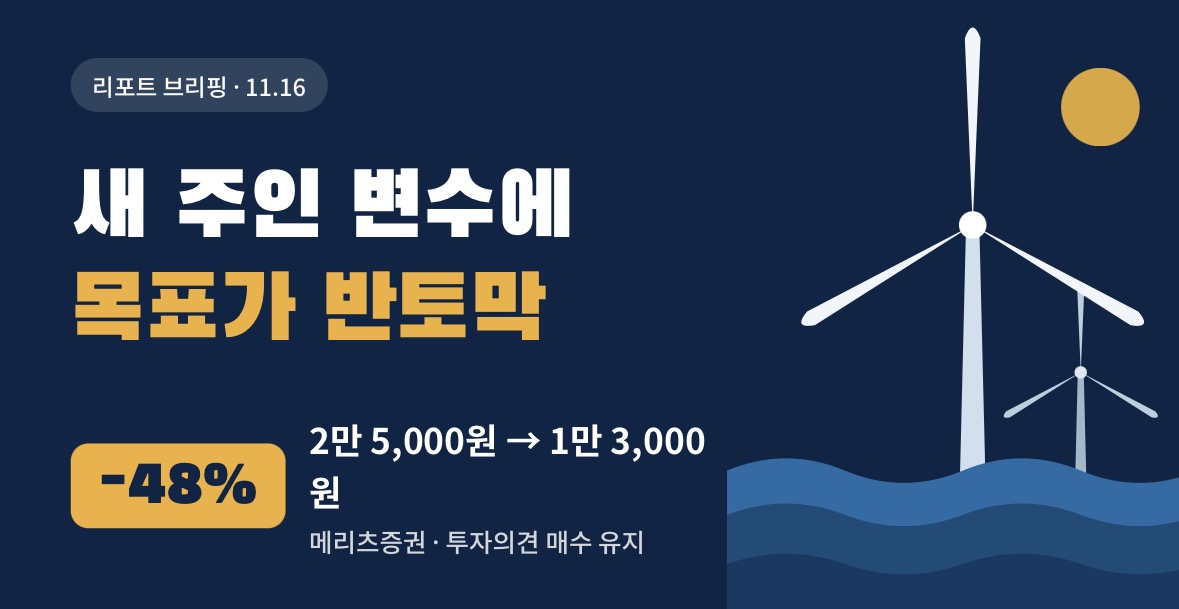
메리츠증권이 16일 SK오션플랜트의 목표주가를 2만 5,000원에서 1만 3,000원으로 48.0% 낮췄다. 투자의견은 '매수'를 유지했다. 전일 종가는 9,180원으로, 새 목표가는 종가보다 여전히 높은 수준이다.
목표가를 크게 내린 배경은 기업가치 산정 방식의 변경이다. 문경원 메리츠증권 연구원은 경영 방향에 대한 평가에 따라 적정 가치가 크게 달라질 수 있는 종목이라고 짚었다. 실적 자체가 나빠졌다기보다 불확실성이 커진 점을 반영했다는 얘기다.
실제로 3분기 영업이익은 시장 예상치를 웃돌았다. 대만 프로젝트 준공 정산금이 반영됐고, 수익성이 낮은 특수선 매출 비중이 줄어든 덕분이다. 수주 환경도 나쁘지 않다. 문 연구원은 2027년 수주 환경이 2026년보다 우호적일 것으로 봤다. 다만 새로 따낸 해상풍력과 상선 수주 물량은 대부분 2028년부터 매출로 잡힐 전망이어서 실적에 반영되기까지는 시간이 필요하다.
가장 큰 변수는 최대주주 교체다. 최대주주인 SK에코플랜트는 지난 8월 말 보유 지분 35.62% 전량을 디오션자산운용 컨소시엄에 매각하는 계약을 맺었다. 거래 종결은 2027년 5월 이내로 예정돼 있는데, 주요 의사결정에 양측의 사전 합의가 필요한 구조여서 그사이 영업 방향성에 변수가 남아 있다는 지적이다. 종결까지 시일이 더 걸릴 수 있다는 점도 유의할 대목으로 꼽혔다.
정리하면 3분기 실적과 수주 전망은 나쁘지 않지만, 주인이 바뀌는 과정에서 회사의 방향을 가늠하기 어렵다는 점이 목표가를 끌어내린 리포트다. 투자자라면 거래 종결 일정과 새 대주주의 경영 구상이 구체화되는 시점을 눈여겨볼 만하다.
이번 매각의 배경을 짚어보면 불확실성의 정체가 더 선명해진다. SK오션플랜트의 전신은 1996년 설립된 삼강엠앤티로, SK에코플랜트가 2021년 유상증자와 전환사채 인수 등을 통해 약 4,595억 원을 들여 경영권을 확보했다. 이후 해상풍력 하부구조물과 플랜트, 조선 사업을 키워 왔고, 2025년 상반기 매출은 4,978억 원이었다.
인수자인 디오션자산운용은 2024년 3월 설립된 신생 사모펀드 운용사다. 보도에 따르면 자본금이 26억 원 안팎이고, 강덕수 전 STX그룹 회장이 설립에 깊이 관여한 것으로 알려졌다. 전략적 투자자와 함께 펀드를 꾸려 인수하는 구조인데, 실적이 확인된 대형 운용사가 아니다 보니 시장은 새 주인의 자금 조달과 경영 구상을 더욱 꼼꼼히 따지고 있다. 메리츠증권이 '경영 방향에 따라 적정 가치가 크게 달라진다'고 한 대목도 이 때문이다.
지역 사회의 반응도 변수다. 지난해 매각이 추진되던 당시 경남도와 고성군이 해상풍력 산업 기반을 지켜야 한다며 매각 중단을 요구했다는 보도가 이어졌고, 고성군이 기회발전특구 지정 해제를 검토한다고 밝혔다는 보도도 나왔다. 공장이 들어선 지역의 산업 정책과 맞물린 사안이어서, 새 대주주가 지역과 어떻게 관계를 풀어가는지도 사업 환경에 영향을 줄 수 있다.
메리츠증권의 목표가 1만 3,000원은 여전히 전일 종가 9,180원보다 41.6% 높다. 실적과 수주는 괜찮은데 주인 변경 절차가 끝나는 2027년 5월까지 의사결정이 묶여 있다는 점이 할인 요인이라는 뜻이다. 따라서 이 종목은 분기 실적보다 거래 종결 일정, 새 대주주의 투자 계획, 2028년부터 반영될 해상풍력·상선 수주 물량의 이행 여부를 함께 지켜봐야 한다.
오늘의 질문 ④ SK오션플랜트
주인이 바뀌는 SK오션플랜트, 여러분의 선택은? 댓글에 ① 또는 ②만 남겨주세요.
① 새 주인과 함께 도약할 기회, 지금부터 주목한다
② 거래 종결과 경영 구상이 나올 때까지 관망한다









