


 컨텐츠
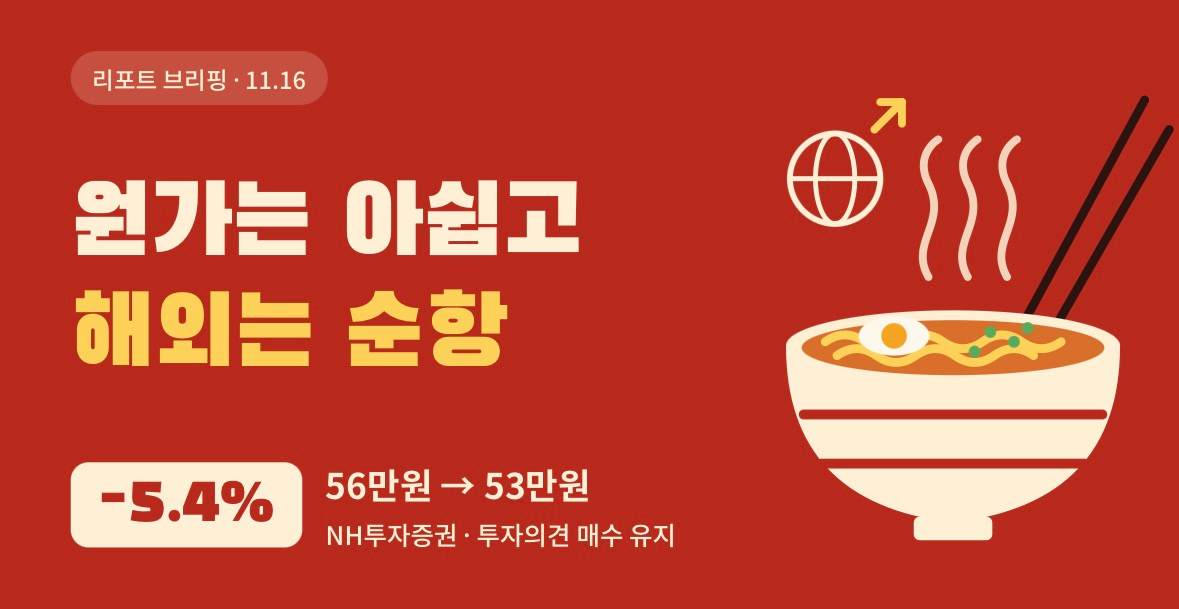










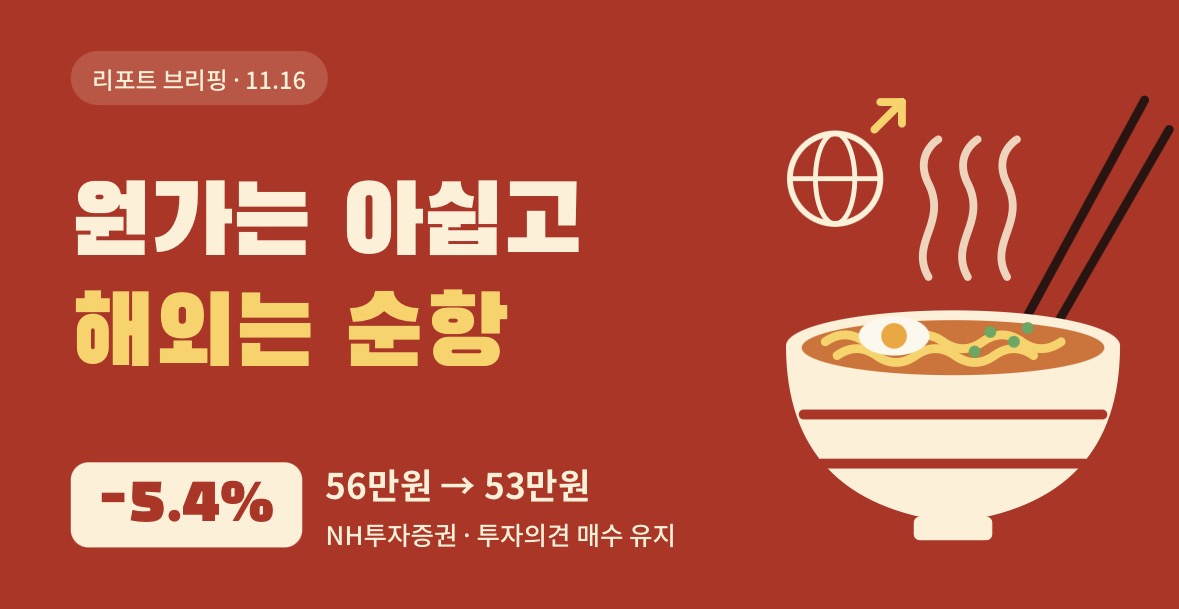
NH투자증권이 16일 농심의 목표주가를 56만 원에서 53만 원으로 5.4% 낮췄다. 투자의견은 '매수'를 유지했다. 전일 종가는 36만 6,500원이다.
목표가를 내린 직접적인 이유는 3분기 실적이다. 매출은 늘었지만 영업이익이 줄어 시장 기대치를 밑돌았고, NH투자증권은 이를 반영해 실적 추정치를 낮췄다. 주영훈 NH투자증권 연구원은 국내 원가와 비용 부담이 커진 점을 아쉬운 대목으로 꼽았다.
그래도 방향은 나쁘지 않다고 봤다. 지난 8월 일부 제품의 출고가 인상이 이뤄진 만큼 수익성이 점진적으로 회복될 것이라는 예상이다. 가격 인상의 효과가 시차를 두고 실적에 반영되는 구간에 들어섰다는 뜻이다.
눈여겨볼 부분은 해외다. 주 연구원은 음식료 기업의 밸류에이션 재평가를 좌우하는 핵심 요인으로 해외 매출 비중을 꼽는데, 농심의 해외 매출 비중이 꾸준히 높아지고 있다는 점을 긍정적으로 평가했다. 국내에서는 원가 부담과 싸우는 중이지만, 해외 비중이 커질수록 시장에서 다시 평가받을 여지가 생긴다는 시각이다.
이번 리포트는 '실적은 아쉽지만 구조는 좋아지고 있다'는 메시지로 요약된다. 제품 가격 인상 효과, 원가 부담, 해외 성장이라는 세 가지 축이 어떻게 균형을 맞추느냐가 앞으로의 실적을 가를 관건이다.
농심의 현재 위치를 가늠하려면 경쟁 구도를 함께 봐야 한다. 지난해 농심의 전체 매출은 3조 5,143억 원이고 라면(면스낵) 부문은 2조 9,910억 원이었다. 올해도 라면 부문이 9%대 성장을 이어가 3조 원 돌파가 무난하다는 관측이다. 회사는 2030년까지 연매출 7조 3,000억 원을 달성한다는 '비전 2030'도 내놓았다.
문제는 농심이 아니라 삼양식품과의 격차다. 라면 매출 격차는 지난해 1분기 2,733억 원이었으나 올해 1분기 1,471억 원, 2분기 1,307억 원으로 빠르게 좁혀졌고, 3분기에는 1,000억 원 안팎까지 줄 것이라는 전망이 나온다. 업계에서는 이르면 내년에 삼양식품이 라면 매출에서 농심을 앞설 수 있다고 본다. 해외 성장률이 농심은 8~9%대, 삼양식품은 20%대로 차이가 나기 때문이다.
그럼에도 농심의 해외 전략은 속도가 붙고 있다. 신라면 툼바는 올해 9월까지 해외에서 누적 1억 4,700만 개가 팔렸고, 일본에서는 4월 출시 후 반년 만에 2,000만 개를 넘겼다. 7조 원 규모로 추산되는 일본 시장은 매운맛보다 전통 라멘 계열 비중이 높아, 국물·볶음·비빔 등 다양한 제품군을 가진 농심에 유리하다는 평가다. 미국 월마트 진입과 유럽 판매법인 설립 소식도 이어졌다.
생산 기반도 확충됐다. 지난달 부산 녹산 수출전문공장이 가동에 들어가 수출 생산능력이 연 12억 개로 늘었다. 농심이 국내에 라면 공장을 새로 지은 것은 2007년 이후 처음이다. 8월 단행한 출고가 인상 효과가 4분기부터 본격 반영되고 해외 증설 물량이 힘을 보태면, NH투자증권이 말한 '수익성의 점진적 회복'도 설득력을 얻을 수 있다. 반대로 원가 부담이 가격 인상 효과를 상쇄한다면 목표가 추가 조정 가능성도 배제하기 어렵다.
오늘의 질문
농심의 다음 장면에서 가장 중요한 건 무엇일까요? 댓글에 ① 또는 ②만 남겨주세요.
① 해외 성장과 신공장 가동이 이끈다
② 국내 원가 부담부터 해소돼야 한다









