


 컨텐츠










하나증권은 13일 현대글로비스(086280)에 대해 투자의견 'BUY'와 목표주가 28만원을 유지했다. 리포트 제목은 '선대 레버리지가 온전히 드러나는 2027년'이다. 전날 종가 기준 상승 여력은 36.3%다.
송선재 하나증권 연구원은 2026년과 2027년을 대비시켰다. 2026년이 유류비 등 비용 상승이 운임에 반영되기까지 시차가 생겨 이익 성장이 더뎌 보였던 해라면, 2027년은 믹스 개선과 자동차운반선(PCTC) 선대 확장 효과가 온전히 드러나는 해가 될 것이라는 분석이다.
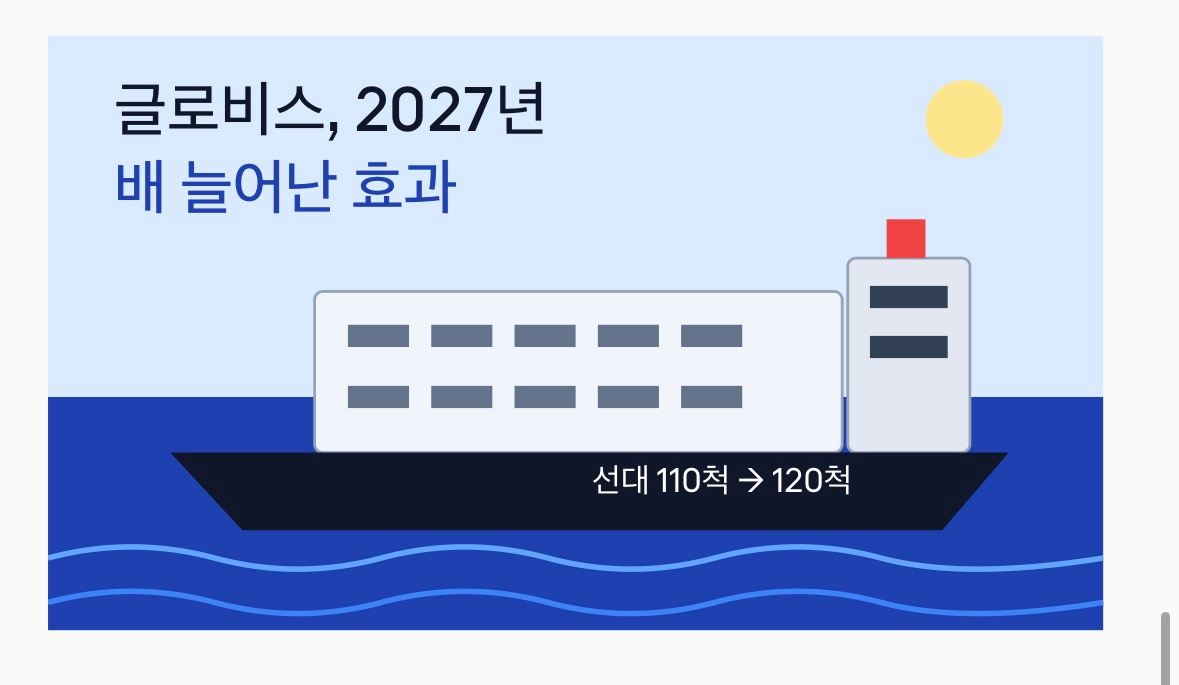
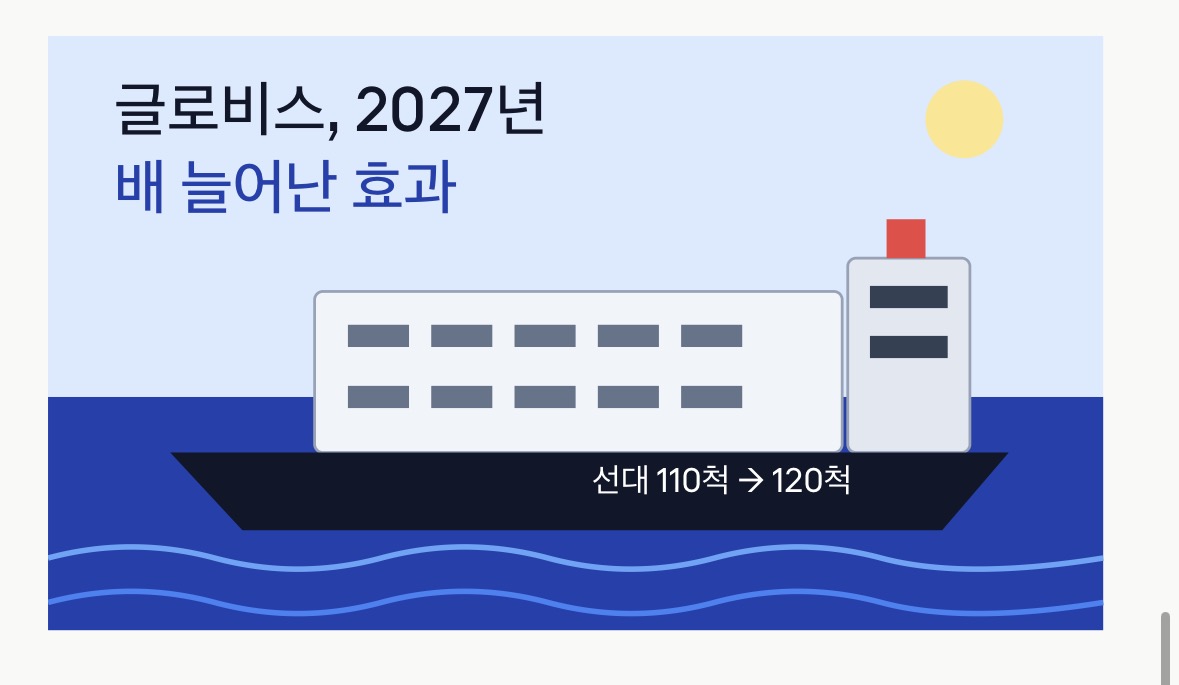
선대가 늘어나면 어떤 일이 벌어질까. 하나증권은 늘어난 선대로 중국 완성차의 수출 물량을 흡수할 수 있다고 봤다. 또 장기·초대형 선복을 확대하고 핵심 거점을 직영화하면서 원가 구조도 개선된다고 설명했다. 상대적으로 마진이 높은 비계열 물류의 성장도 이익에 기여할 것으로 내다봤다.
회사는 앞서 선대 확대 계획을 밝힌 바 있다. 6500CEU 환산 기준 운영 선대를 올해 연말 110척 이상으로, 2027년 말에는 120척 수준까지 늘린다는 구상이다. 7월 실적 설명회에서는 지금 신조선을 발주해도 실제 투입까지 3~5년이 걸려 시장이 우려하는 공급 과잉 가능성은 크지 않다는 입장도 내놨다.
숫자로 보면 저평가 논리가 따라온다. 현재 주가는 P/E 8배, P/B 1.1배 전후다. 향후 2년 평균 8%의 이익 성장과 15% 안팎의 ROE를 감안하면 낮은 수준이라는 것이 하나증권의 판단이다. 배당 성장 정책과 보스턴다이내믹스 지분가치도 기업가치를 지속적으로 재평가하는 요인으로 꼽았다.
다만 눈높이는 이전보다 낮아졌다. 하나증권의 28만원은 최근 6개월 전체 증권사 평균 목표가(31만529원)보다 9.8% 낮고, 가장 낮은 목표가인 현대차증권(27만원)보다 3.7% 높다. 하나증권은 올해 1월 30일 31만원을 제시한 뒤 목표가를 내려왔다. 평균 목표가 역시 직전 6개월(32만4353원)보다 4.3% 하락했다. 같은 날 나온 기아 리포트와 마찬가지로, 완성차 관련 업종에 대한 증권가의 눈높이 조정이 이어지고 있는 모습이다.
[오늘의 질문] 중국 완성차 수출이 늘면서 차량 운반선 수요도 커지고 있습니다. 앞으로 이 흐름은 어떻게 될까요?
① 당분간 계속된다 ② 곧 둔화된다
여러분의 생각을 댓글로 들려주세요.









