


 컨텐츠
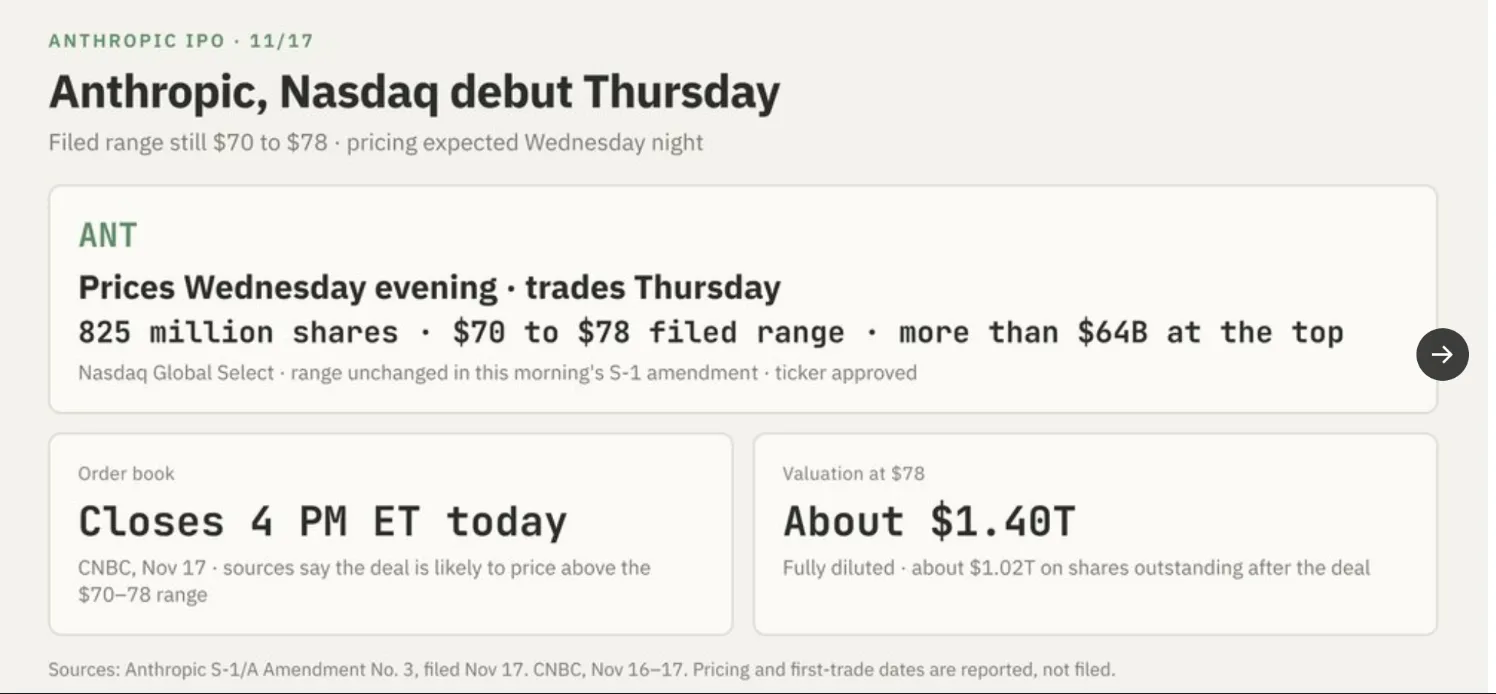










생성형 인공지능(AI) '클로드(Claude)'를 개발한 앤스로픽(Anthropic)이 이번 주 기업공개(IPO)를 통해 화려한 증시 데뷔전을 치를 예정인 가운데, 상장 이후 주가 향방을 두고 월가의 전망이 극명하게 엇갈리고 있습니다. 현지 시각으로 11월 19일 나스닥 시장에서 종목코드 ANT로 첫 거래를 시작하는 앤스로픽은 정식 상장 전부터 이미 두 곳의 증권사로부터 매수 의견을 받아내며 뜨거운 관심을 입증했는데요. 하지만 최근 엔비디아(Nvidia)의 리더십 교체 여파로 인공지능 섹터 전반에 대한 경계심이 커진 상황에서, 무려 1조 5,000억 달러를 넘나드는 앤스로픽의 기업가치가 과연 정당한지를 두고 치열한 논쟁이 벌어지고 있습니다.
우선 상장 직후 주가 상승을 점치는 쪽은 폭발적인 공모주 청약 수요와 공모가 상향 움직임에 주목하고 있습니다. 11월 18일 공모가 확정을 앞둔 앤스로픽은 총 8억 2,500만 주의 클래스 A 보통주를 발행할 계획인데, 기존 희망 공모가 범위였던 주당 70달러에서 78달러를 웃도는 수준으로 공모가를 높여 잡을 수 있다는 가이던스를 내놓았습니다. 시장 분석가들은 이러한 움직임이 공모 물량을 훨씬 뛰어넘는 대규모 매수 주문, 즉 심각한 초과 청약이 몰렸다는 신호로 해석하고 있죠. 실제로 앤스로픽의 공모 주문 장부 규모가 이미 1,150억 달러에 도달해 공모 물량의 약 6배에 달한다는 보도가 나왔으며, 알티미터 캐피털의 브래드 거스트너 역시 청약 경쟁률이 10배에서 20배에 육박한다며 자사도 이미 50억 달러를 투자하기로 약정했다고 밝혔습니다.
월가 주요 증권사들의 긍정적인 초기 분석 보고서 역시 상장 초기 랠리에 힘을 싣는 요인입니다. 뉴 스트리트(New Street)는 앤스로픽에 대해 매수 투자의견과 함께 12개월 목표주가로 105달러를 제시하며 기업 분석을 시작했는데요. 2030년에는 연간 매출이 5,000억 달러를 돌파할 수 있다고 내다보면서, 이번 공모가가 고성장 인프라 소프트웨어 기업들보다 훨씬 보수적으로 책정되었기 때문에 주가 하락 위험은 제한적이라고 평가했습니다. KGI 증권 역시 시장수익률 상회 의견과 함께 목표주가 100달러를 부여하며 상장 직후 주가가 가파르게 오를 것이라는 전망에 동조했습니다.
반면 지나치게 부풀려진 기업가치 거품을 경고하는 신중론과 회의론도 만만치 않습니다. 월스트리트저널(WSJ) 보도에 따르면 앤스로픽이 공모가를 주당 80달러 이상으로 상향 조정할 경우 상장 시가총액은 1조 5,000억 달러에서 1조 6,000억 달러에 이르게 되는데요. 이에 대해 예측 시장 플랫폼 폴리마켓에서는 앤스로픽이 상장 첫날 1조 5,000억 달러 이상의 시가총액으로 마감할 확률이 기존 81%에서 28%로 급락했으며, 코인게이프 예측 시장에서도 상장일 시가총액이 1조 5,000억 달러에서 1조 7,500억 달러 사이에 안착할 확률을 단 17%로 낮게 점치고 있습니다. ER 셰어스(ER Shares) 역시 불과 몇 달 만에 앤스로픽의 추정 기업가치가 2조 달러에서 1조 3,300억~1조 4,000억 달러 수준으로 약 30%나 깎였다며, 기술력은 뛰어나지만 현재 기업가치는 전혀 납득할 수 없어 지금은 투자할 때가 아니라고 선을 그었습니다.
유명 투자자와 경제학자들도 과열된 청약 분위기에 찬물을 끼얹고 있습니다. 영화 '빅쇼트'의 실제 인물로 유명한 마이클 버리는 앤스로픽이 회사의 명운 전체를 막연한 낙관론에 걸고 있다며 주식을 매수하지 않겠다고 비판했고, 저명한 경제학자 모하메드 엘-에리언 역시 소셜미디어 엑스(X)를 통해 주문 장부가 실제 수요를 과장하는 경우가 많다고 지적했습니다. 물량 배정이 축소될 것을 예상한 기관 투자자들이 원하는 물량을 확보하기 위해 의도적으로 주문 규모를 부풀리는 경향이 있기 때문에, 겉으로 드러난 청약 경쟁률만 믿고 추격 매수에 나서는 것은 위험하다는 경고입니다.
결국 시장에서는 지난 6월 상장했던 스페이스X(SpaceX)의 주가 궤적이 앤스로픽의 미래를 비추는 거울이 될 수 있다고 보고 있습니다. 당시 스페이스X는 6월 12일 150달러로 거래를 시작해 불과 나흘 만인 6월 16일 225달러까지 치솟으며 폭발적인 초기 랠리를 펼쳤지만, 차익 실현 매물이 쏟아지면서 한 달 뒤에는 144달러까지 주저앉는 극심한 롤러코스터 장세를 보였는데요. 앤스로픽 역시 상장 직후에는 높은 청약 열기와 기대감에 힘입어 단기 급등할 가능성이 크지만, 이후 기존 내부자나 초기 투자자들의 차익 실현 매물이 출회되면서 고평가 논란과 맞물려 주가가 큰 폭의 조정을 겪을 수 있다는 점을 반드시 염두에 두어야 합니다.
화려한 나스닥 입성을 앞둔 앤스로픽, 여러분은 상장 초기 강력한 상승 랠리 vs 고평가 논란 속 단기 차익 실현 매물 출회 중 어느 쪽에 무게를 두시나요?









