


 컨텐츠










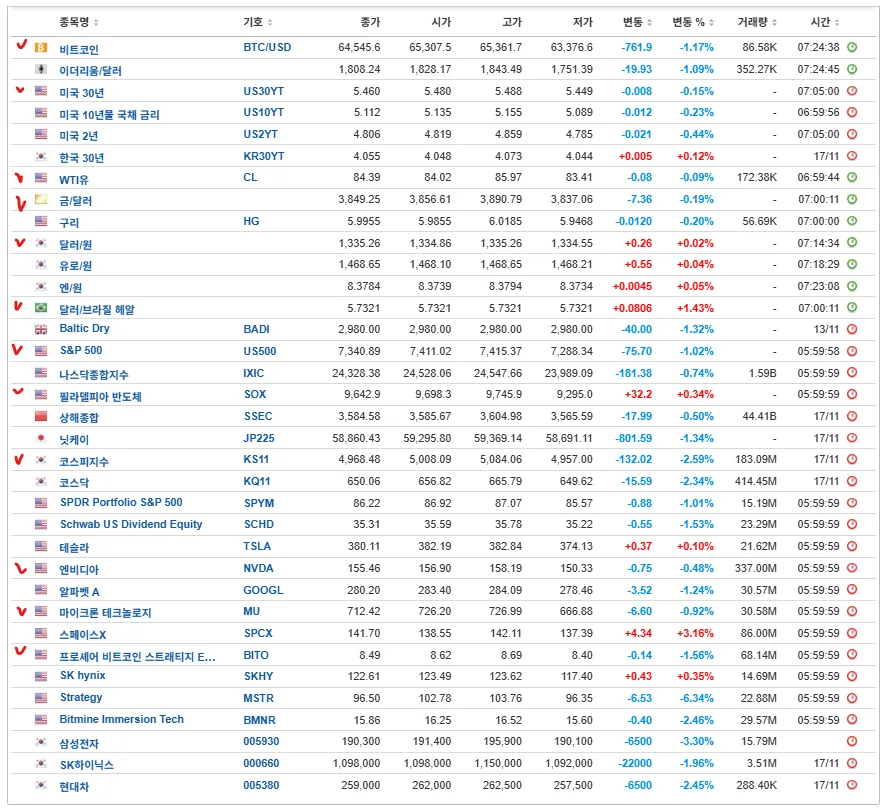
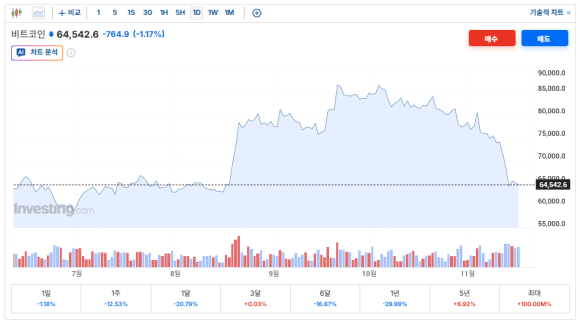
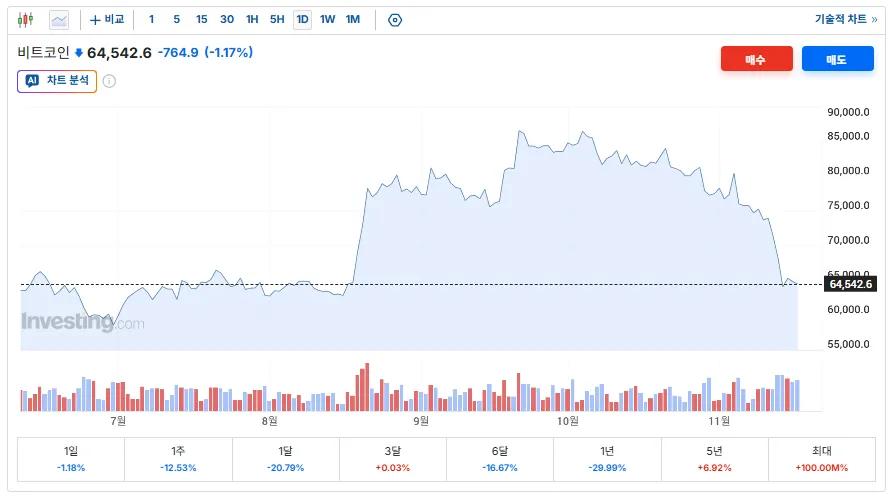
<비트코인 추이>
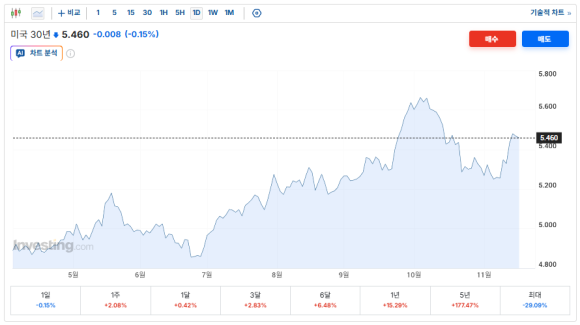
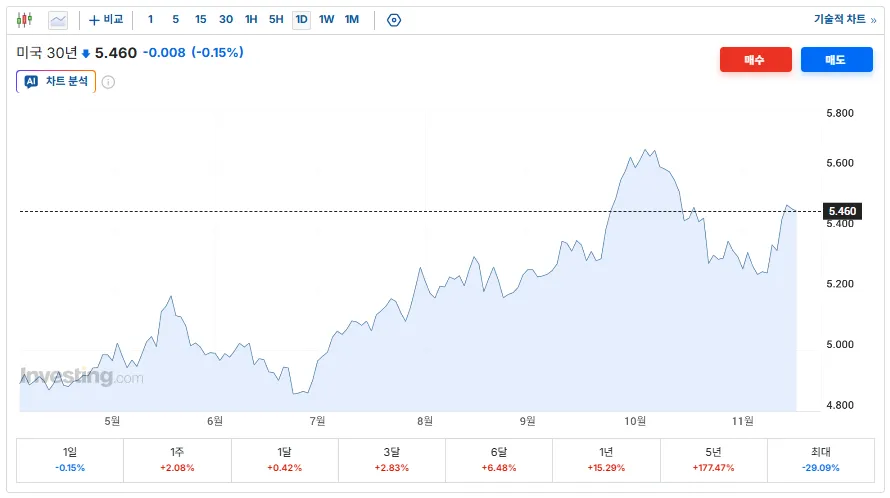
<미국 30년 국채 금리 추이>
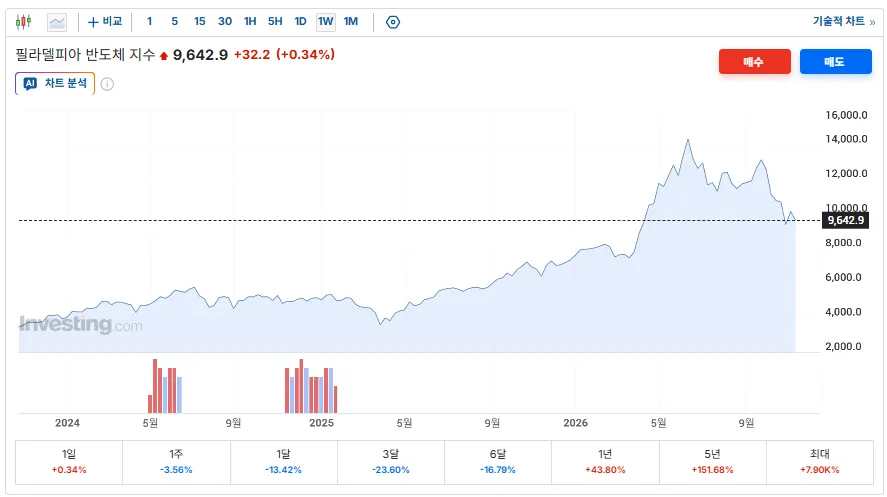
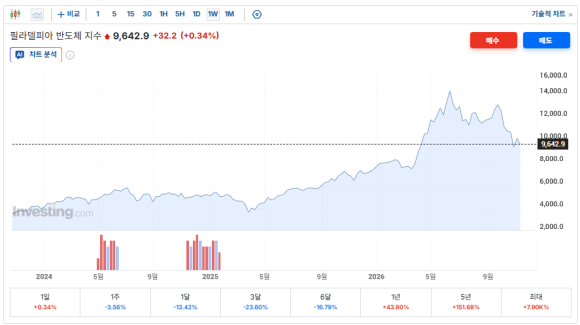
<필라델피아 반도체 지수 추이>
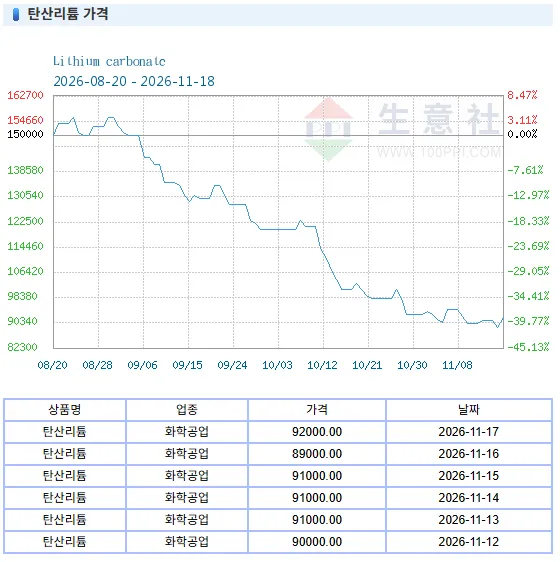
<중국의 탄산리튬 가격 추이>
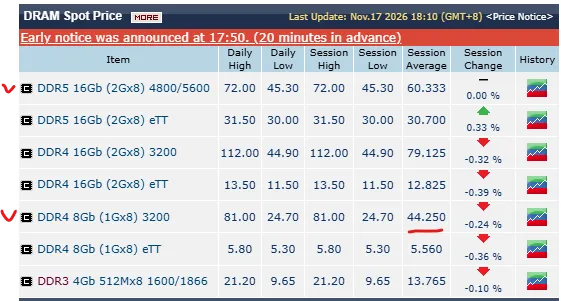
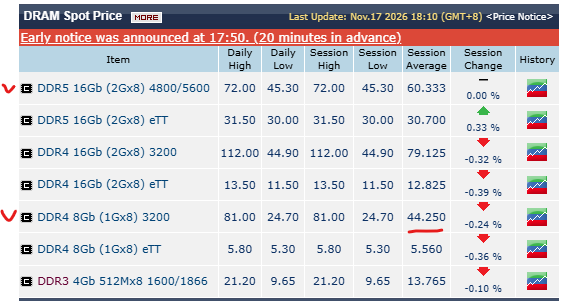
<DRAM 가격>
<미국의 일일 지표>
1. 부문별 핵심 지표 해석
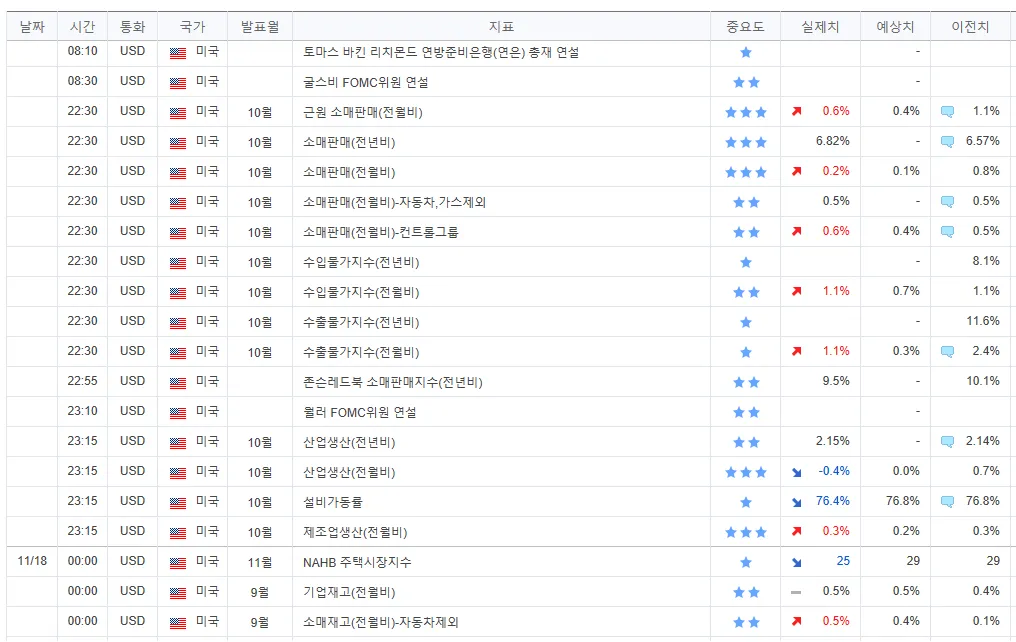
① 소비 부문: 헤드라인은 둔화, 속살(근원·컨트롤그룹)은 예상 상회
10월 소매판매(전월비)는 0.2%로 이전치(0.8%) 대비 증가 폭이 크게 줄었으나 시장 예상치(0.1%)는 웃돌았습니다. 자동차 판매 부진이 전체 수치를 눌렀습니다.
10월 근원 소매판매(전월비, 자동차 제외)는 0.6%로 예상치(0.4%)를 상회했으며, 자동차와 가스를 제외한 지표 역시 0.5%로 전월과 같은 증가율을 유지했습니다.
특히 GDP의 개인소비지출(PCE) 산출에 직접 반영되는 소매판매 컨트롤그룹(전월비)이 0.6%를 기록해 예상치(0.4%)와 이전치(0.5%)를 모두 뛰어넘었습니다. 전년비 소매판매(6.82%)와 존슨레드북 소매판매지수(9.5%)까지 감안하면, 미국 소비자의 구매력은 여전히 식지 않았습니다.
② 물가 부문: 수출입 물가 동반 급등으로 인플레이션 경계감 자극
10월 수입물가지수(전월비)는 예상치(0.7%)를 크게 상회하는 1.1%를 기록하며 2개월 연속 가파른 오름세를 이어갔습니다.
10월 수출물가지수(전월비) 또한 1.1%로 시장 예상(0.3%)을 대폭 웃돌았습니다. 원자재·에너지 변동성과 수입 단가 상승이 향후 미국 내 소비자물가(CPI) 및 상품 인플레이션을 재자극할 수 있는 부담 요인입니다.
③ 생산·제조 부문: 제조업은 버텼으나 전체 산업생산은 역성장
10월 산업생산(전월비)은 보합(0.0%) 예상을 깨고 -0.4%로 뒷걸음질 쳤고, 설비가동률 역시 76.4%로 예상치(76.8%)를 하회했습니다.
다만 핵심인 10월 제조업생산(전월비)은 0.3%로 예상치(0.2%)를 웃돌며 확장세를 지켰습니다. 전체 산업생산의 마이너스 전환은 제조업 붕괴보다는 기온 요인 등에 따른 유틸리티(전력·가스)와 광업 부문 감소가 주된 원인이었습니다.
④ 주택 및 재고 부문: 고금리 직격탄과 재고 누적
11월 NAHB 주택시장지수는 예상치(29)와 이전치(29)를 크게 밑도는 25까지 주저앉았습니다. 기준선(50)을 한참 밑도는 침체 국면에서 국채 금리 상승에 따른 모기지 금리 부담이 더해지며 주택건설업체들의 체감 경기가 2012년 이후 최저 수준으로 얼어붙었습니다.
9월 기업재고(전월비)는 예상에 부합한 0.5%를 기록했고, 자동차 제외 소매재고(전월비)는 0.5%로 예상치(0.4%) 및 이전치(0.1%)를 상회했습니다. 재고 증가는 GDP 성장률 집계에는 플러스 요인이지만, 연말 쇼핑 시즌을 앞두고 재고 부담이 쌓이고 있다는 신호로도 읽힙니다.
2. 연준(Fed) 인사 발언 및 금융시장 시사점
연준의 매파적 명분 강화: 토마스 바킨 리치몬드 연은 총재, 오스탄 굴스비 시카고 연은 총재, 크리스토퍼 월러 연준 이사의 연설이 잇따라 배치된 가운데, 연준 내부에서는 끈적한 인플레이션에 대응하기 위한 긴축 기조 유지(또는 추가 인상 가능성) 목소리가 커지고 있습니다. 이날 확인된 근원 소매판매(0.6%)와 수입물가(1.1%)의 강세는 연준의 매파적 스탠스를 정당화하는 근거입니다.
세 인사의 최근 공개 발언은 공통적으로 끈적한 인플레이션에 대한 강한 경계감을 드러내면서도, 통화정책 속도 조절 여부와 연설 주제에서 뚜렷한 차이를 보였습니다. 특히 크리스토퍼 월러 이사의 11월 17일(현지시간) 연설은 통화정책이 아닌 블록체인·결제 시스템을 주제로 진행되었습니다.
금리 및 증시 파급 효과: 탄탄한 소비와 수입물가 급등은 국채 금리의 하방을 단단히 막는 요인인 반면, NAHB 주택지수 급락(25)과 산업생산 감소(-0.4%)는 고금리가 실물 경제의 취약 고리를 압박하고 있음을 시사합니다. 주식시장에서는 내수 소비재와 제조업 관련주가 경기 방어력을 보이는 반면, 건설·부동산·지역은행 등 금리 민감 섹터의 부진이 심화되는 장세 차별화가 이어질 가능성이 큽니다.
12월 미국 연준의 기준금리 0.25%p 인상이 확실해 보입니다.
(12월 미국 연준은 0.25%p 인상할까요 아니면 0.5%p 인상할까요?)









