


 컨텐츠
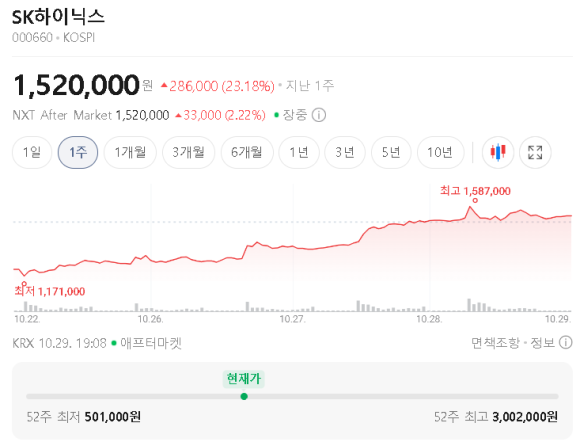
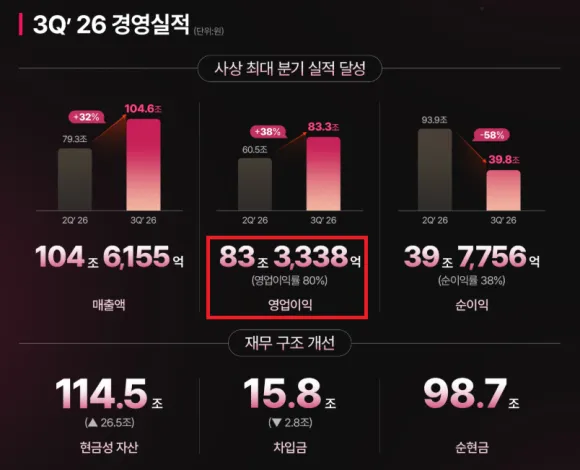










우리나라의 최상위 회사가 드디어 3분기 실적을 발표했다. 그 이름하여 SK하이닉스이고 이번 3분기 매출액만 무려 104조 6,200억이고 영업이익만 83.33조나 된다. 이렇게 미친 실적을 발표한 것 뿐만 아니라 특별배당금으로 2만원이나 지급한다.
그런데 이렇게 미친 실적과 배당금에도 불구하고 주주들에게 안 좋은 소식이 들린다고 한다. 오늘은 SK하이닉스 역대급 실적을 냈어도 주주들 도망치라는데에 대한 포스팅입니다.
새 역사를 써내려가는 SK하이닉스
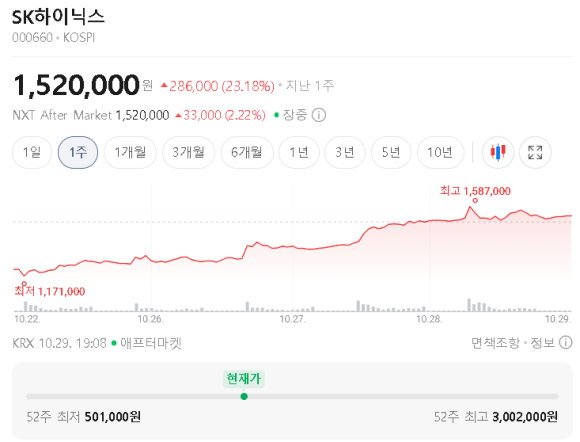
SK하이닉스가 또 한번 새 역사를 썼다. 3분기 매출액이 104조이고 영업이익이 83조이다. 이렇게 엄청난 실적을 발표한 후 SK하이닉스의 주가는 12% 이상 상승하면서 다시 150만원을 돌파했다.
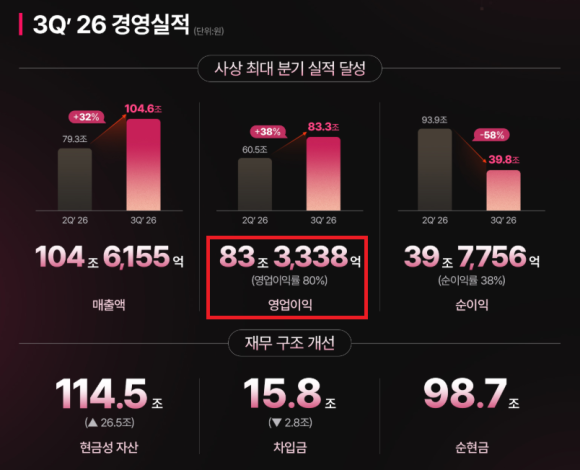
오히려 이번에 이렇게 실적이 좋을 줄 알았으니, 다음에는 영업이익이 100조가 안 된다면 주가는 하락할 것이라는 으름장을 보이고 있다. 회사 관점에서는 3분기 영업이익만 100조 수준이라면 1년 영업이익만 거의 400조에 달한다.
이렇게 갈수록 높은 영업이익을 시장이 요구하는 만큼 SK하이닉스의 부담감은 점점 커지고 있다. 시장은 초고수익성이 얼마나 유지되느냐를 중점으로 보고 있다. 이에 영향을 미치는 것은 HBM 공급 경쟁 심화, 메모리 가격 하락, AI 데이터센터 투자금 회수 등이다.
주주들 도망치라는 이유가 뭐지
이렇게 SK하이닉스가 엄청난 실적을 내는데도 또 하나의 회사가 똥물을 뿌리고 있다. 바로 "구글"이다. 구글은 10월 28일 3분기 실적을 발표했다. 매출액은 1,275억 달러, 영업이익은 405.8억 달러, 순이익은 261.7억 달러이다.
중요한 것은 순이익이 -25% 하락하였고 주당순이익도 2.12달러로 -26%로 하락했다. 주당순이익 예상치가 3.02달러였지만 2.12달러로 발표나면서 시장 예상치보다 30% 밑돌았다. 이는 지분투자 평가손실 87억 달러가 원인으로 보고 있다.
또한, 중요한 것이 "AI 투자로 얻는 수익"보다 오히려 비용이 컸다는 것이다. 3분기 AI데이터센터 설비투자 비용만 513억 달러인데 잉여현금흐름이 -90.7억 달러로 수익성이 낮아 시장은 큰 충격을 받았다.
구글의 실적이 미치는 영향
구글의 AI 인프라 사업에 대한 매출액은 사실 증가했다. 전년 대비 103%가 상승했지만, 설비투자가 너무 컸고 그 설비투자에 대한 돈을 회수하기엔 아직 시간이 걸린다는 것이다.
이는 구글이 적자 사업을 운영하는 것이 아니라 AI 인프라 투자 속도가 이익과 현금창출 능력 속도보다 빠르다는 우려로 주가가 하락한 것이다. 구글의 실적 발표 이후 AI와 연관된 기업들이 줄줄이 충격을 받았다.
SK하이닉스는 ?
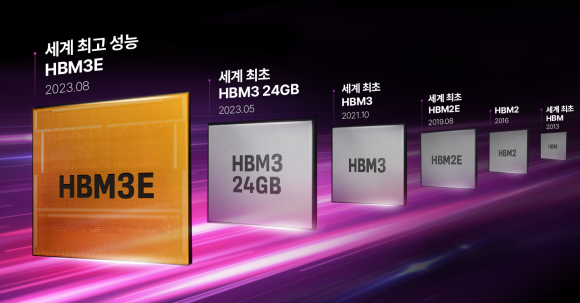
SK하이닉스는 실적 발표와 함께 주문량 역시 발표했다. SK하이닉스는 장기계약 물량과 고객사 협의 중인 수요를 모두 합치면 D램과 HBM은 2030년까지 이미 완판이라고 한다.
이미 계약을 맺은 물량만 따져도 27~28년 생산능력의 절반 이상이다. 고객사가 무려 14개나 있으며 앞으로 계약물량까지 모두 더하면 SK하이닉스의 실적은 4분기에도 탄탄대로이다.
하지만 주가는 이러한 엄청난 실적에 크게 반응하지 않게 되었다. 오히려 악재에 더 민감하게 반응하고 있다. 구글이 AI데이터센터에 대한 투자비용에 비해 투자수익성이 낮다고 밝혀지자 AI데이터센터에 들어가는 HBM 역시 영향을 받을 수 밖에 없다.
아직은 실적이 매우 좋을 것이라 예상되지만, 고객사의 투자 수요가 앞으로 더 어려워진다면 SK하이닉스의 전성기는 2027~2030년까지이고 그 다음부터는 차가운 하락기가 올지도 모르기에 주주들은 준비를 미리 해둬야 될 지도 모른다.









