


 컨텐츠
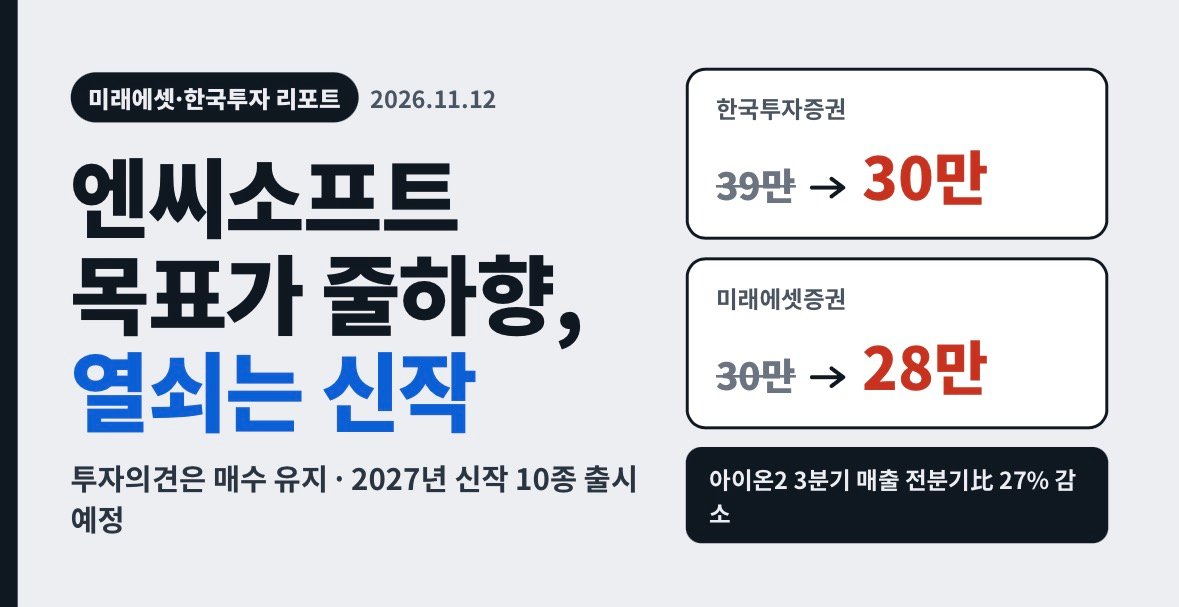










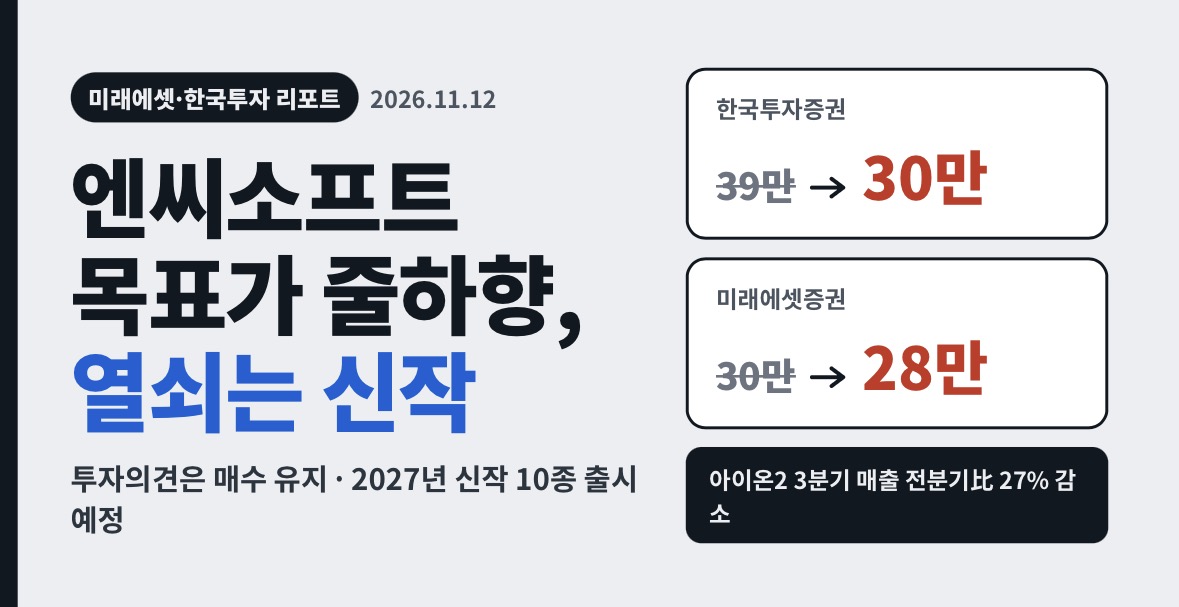
엔씨소프트(NC)가 3분기 영업이익으로 눈높이를 낮춘 시장 기대치를 넘겼지만, 증권가는 기존 게임 매출 감소에 더 무게를 두며 목표주가를 낮췄다. 미래에셋증권은 12일 목표주가를 30만원에서 28만원으로, 한국투자증권은 39만원에서 30만원(23.1% 하향)으로 내렸다. 투자의견은 두 곳 모두 '매수'를 유지했다.
3분기 연결 매출은 6865억원으로 전년 동기 대비 91% 늘었고, 영업이익은 1196억원으로 흑자 전환했다.임희석 미래에셋증권 연구원에 따르면 매출은 시장 컨센서스를 4% 밑돌았지만 코어 게임 부문 마케팅비 절감으로 영업이익은 예상치를 12% 웃돌았다. PC·모바일 게임 매출이 모두 기대에 못 미쳤고, 아이온2의 3분기 매출은 전분기보다 27% 줄어든 526억원이었다. 리니지M과 리니지W 매출이 줄면서 모바일 게임 전체 매출은 1622억원으로 전년보다 23% 감소했다.
한국투자증권의 시각은 더 신중하다. 정호윤 연구원은 리니지 클래식이 출시 이후 매출이 자연 감소하고 있고 아이온2도 전분기보다 매출이 줄었다며 실적 추정치를 낮췄다. 신작 성과는 불확실한 영역이지만 기존 라인업의 매출 감소는 이미 벌어지고 있는 일이라는 진단이다. 그는 호라이즌 등 대표 기대작의 출시 일정과 실제 성과를 확인하면서 매수 기회를 잡으라고 조언했다.
긍정 요인도 있다. 임 연구원은 글로벌 출시된 아이온2의 42일 누적 결제액이 1103억원으로, 한국·대만 출시 초기 매출을 웃돌며 흥행하고 있다고 평가했다. 모바일 캐주얼 사업도 커지고 있다. 저스트플레이(JustPlay)의 월간활성이용자수(MAU)가 2배 수준으로 늘었고, 회사는 4분기 추가 인수합병으로 시너지를 키워 2027년 모바일 캐주얼 매출 비중을 29%까지 끌어올릴 계획이다.
신작 일정도 구체화되는 중이다. 2027년에는 '아스트라 오라티오'를 시작으로 신작 10종이 출시될 예정이며, '호라이즌 스틸 프론티어스' 등 주요 게임의 출시 일정은 소니와 협의 중이다. 미래에셋증권은 목표주가를 내린 이유가 기존작 매출 하락에 따른 2027년 실적 추정치 조정이며, 대형 신작 일정이 구체화되면 다시 상승 모멘텀이 생길 수 있다고 밝혔다.









