


 컨텐츠










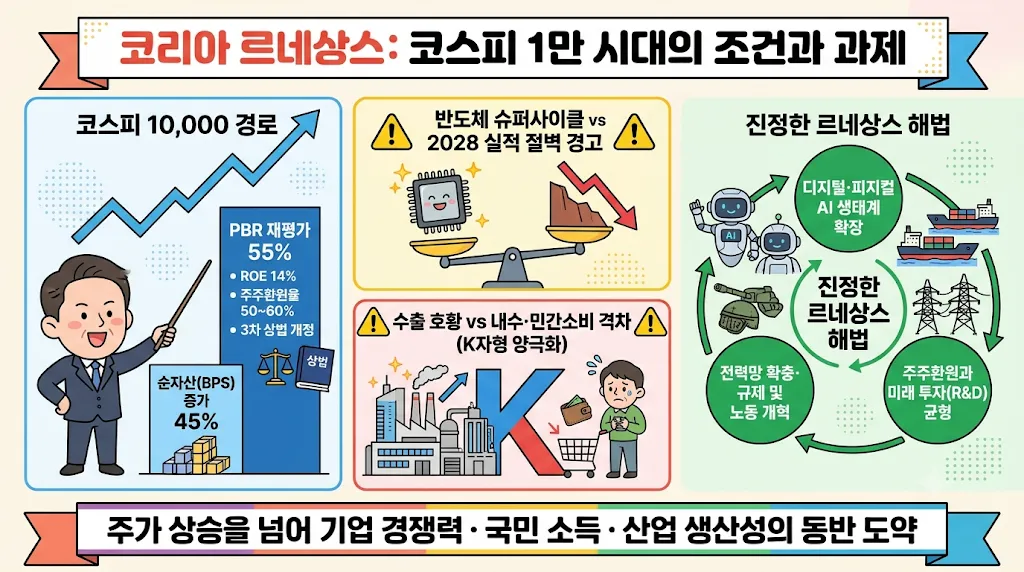

글로벌 투자은행(IB) 모건스탠리가 향후 3∼5년 내 코스피 1만선이 ‘지속 가능한 수준’이 될 수 있다는 장밋빛 전망을 내놨다. 인공지능(AI) 반도체 슈퍼사이클과 첨단 제조업 경쟁력 강화, 기업 지배구조 개혁이 맞물리면서 ‘코리아 르네상스’가 도래할 것이라는 분석이다.
모건스탠리는 한국 증시 재평가 동력으로 △AI·방산·에너지 중심의 전략적 산업 재편 △반도체 호황에 따른 경제 활성화 △자본시장 및 기업 지배구조 개혁 등 세 가지를 제시했다. 이를 바탕으로 2030년까지 한국 기업들의 자기자본이익률(ROE)이 과거 약 8%에서 13.5~14.5%로 상승하고, 주가순자산비율(PBR)은 1.5~1.6배까지 확대될 것으로 예상했다.
글로벌 투자은행의 한국 증시 1만 포인트 달성 시나리오에 대한 심층 검증
1. 서론: '코리아 르네상스' 담론의 대두와 자본시장의 시각 교차
2026년 11월 현재, 한국 자본시장은 극심한 변동성과 방향성 탐색의 기로에 놓여 있다. 최근 치러진 미국 중간선거 결과에 따른 인공지능(AI) 데이터센터 규제 강화 우려와 더불어, 11월 12일 발생한 젠슨 황(Jensen Huang) 엔비디아(NVIDIA) 최고경영자(CEO)의 전격 사임 등 대외적 충격이 연이어 발생하며 외국인 투자자들의 대규모 코스피(KOSPI) 순매도 장세가 관찰되고 있다. 이러한 단기적 시장 충격 속에서, 글로벌 투자은행(IB) 모건스탠리(Morgan Stanley)는 2026년 11월 11일(현지시간) 발간한 『한강의 기적을 넘어: 한국 르네상스가 온다(Beyond the Miracle on the Han: The Korea Renaissance is Coming)』 보고서를 통해 향후 3~5년 내 코스피 1만 포인트가 일시적 고점이 아닌 지속 가능한 새로운 기준선(Baseline)으로 자리 잡을 것이라는 극히 낙관적인 장기 전망을 제시하였다.
서울경제신문 등 국내 주요 언론을 통해 11월 16일과 17일에 걸쳐 집중적으로 보도된 이 보고서는 시장에 큰 반향을 일으켰다. 모건스탠리는 한국 증시의 장기 상승을 이끌 3대 핵심 동력으로 인공지능(AI)·방산·에너지 중심의 전략적 산업 재편, 반도체 호황에 따른 경제 전반의 활성화, 그리고 기업 지배구조 개혁 및 자본시장 선진화를 지목했다. 이를 통해 한국 기업의 자기자본이익률(ROE)이 과거 8% 수준에서 2030년 13.5~14.5%로 급등하고, 총주주환원율이 선진국 수준인 50~60%에 도달할 것이라는 구체적인 재무적 경로를 제시하였다.
그러나 자본시장 참여자들 사이에서는 심각한 혼선이 빚어지고 있다. 모건스탠리의 거시 전략(Top-down) 부문이 코스피 1만 포인트를 주장하기 불과 이틀 전인 11월 9일, 동일한 기관의 반도체 섹터(Bottom-up) 담당 애널리스트인 숀 킴(Shawn Kim)은 2028년 메모리 반도체 공급 과잉 및 실적 절벽(Earnings Cliff)을 경고하며 한국 증시 시가총액의 절대적 비중을 차지하는 삼성전자와 SK하이닉스의 목표 주가를 대폭 하향 조정했기 때문이다. 지수의 장기적 폭등을 예견하면서 동시에 지수를 견인해야 할 핵심 주도주의 중기적 붕괴를 경고하는 이 모순적 상황은, 모건스탠리 보고서의 논리적 정합성에 대한 엄밀한 검증을 요구하고 있다.
본 보고서는 2026년 10월부터 11월 중순까지 발표된 최신 거시경제 지표, 기업 실적, 그리고 올 상반기 도입된 제도적 변화(3차 상법 개정안 시행 등)를 바탕으로 모건스탠리의 '코리아 르네상스' 시나리오를 심층 분석한다. 기업 펀더멘털, 거시경제의 파급 경로, 자본시장 제도의 실효성, 그리고 글로벌 대외 변수라는 네 가지 차원에서 해당 보고서의 사실여부를 판별하고 한국 경제의 실질적 지향점을 도출하고자 한다.
2. 모건스탠리 '코리아 르네상스' 시나리오의 핵심 논리 및 가치평가 모델 분해
모건스탠리가 제시한 코스피 1만 포인트 달성 시나리오는 단순한 수사적 기대를 넘어, 주가순자산비율(PBR)과 자기자본이익률(ROE), 그리고 주당순자산(BPS)의 상호작용에 기반한 정량적 가치평가(Valuation) 모델에 근거하고 있다. 보고서의 타당성을 검증하기 위해서는 먼저 그들이 제시한 지수 산출의 기저 메커니즘을 상세히 분해해야 한다.
2.1. 코스피 1만 포인트 도달의 수학적 분해 (BPS 증가와 PBR 리레이팅)
2026년 11월 10일 기준 코스피 지수는 5,239포인트를 기록하였다13. 모건스탠리는 목표치인 1만 포인트까지 도달하기 위해 필요한 4,761포인트의 상승분을 두 가지 핵심 축으로 나누어 설명한다.
자료: 모건스탠리 'Korea Renaissance' 보고서 분석 종합
이 모델이 시사하는 바는 지수 상승의 절반 이상(55%)이 자본의 본질적 가치(Book Value) 증가가 아닌, 시장에서 부여하는 프리미엄의 확장(Multiple Expansion)에서 기인한다는 점이다. 과거 2021년부터 2025년까지 한국 증시의 평균 PBR은 1.02배 수준에 머물렀으며, 이는 모건스탠리캐피털인터내셔널(MSCI) 신흥국 지수 평균인 1.58배보다 약 35% 할인된 상태였다13. 모건스탠리는 이른바 '코리아 디스카운트(Korea Discount)'가 완전히 해소되며 한국의 PBR이 단숨에 1.5~1.6배까지 정상화될 것으로 가정한 것이다6.
2.2. ROE 14% 도달과 자기자본비용(COE)의 축소 메커니즘
PBR의 구조적 확장을 정당화하기 위해 모건스탠리는 듀퐁 분석(DuPont Analysis)적 관점에서 기업 부문의 자기자본이익률(ROE) 개선을 필수 전제 조건으로 삼았다. 과거 5년간 8% 안팎에 머물던 한국 기업들의 ROE가 2030년까지 13.5~14.5%로 상승해야 한다는 것이다. 모건스탠리는 ROE 개선의 세부 요인을 구체적으로 산출했다. 총자산이익률(ROA) 개선을 통한 영업 펀더멘털 강화로 4.3%포인트를 확보하고, 배당 및 자사주 매입 등 주주환원 확대를 통한 자본 효율화로 0.5%포인트, 비핵심 자산 매각을 통한 유휴 자본 최소화로 0.5%포인트를 더해 최종 13.5% 이상의 ROE를 달성한다는 논리다.
더불어, 기업 가치평가에 결정적인 영향을 미치는 자기자본비용(Cost of Equity, COE)의 축소 가능성을 강하게 지적했다. 한국 증시는 전통적으로 이익의 변동성이 높고 주주환원이 극히 저조하여 투자자들이 요구하는 최소 수익률인 COE가 10~10.5% 수준에 달했다. 이는 유사한 수출 주도형 국가인 일본(8~9%)이나 주요 선진국 대비 현저히 높은 수준이다. 모건스탠리는 자본시장 개혁과 지배구조 개선이 실효성을 거둘 경우 한국 증시의 COE가 구조적으로 낮아져, 높은 이익 변동성에도 불구하고 안정적인 밸류에이션 리레이팅이 발생할 것으로 내다봤다.
2.3. 거시경제 파급 경로: 잠재성장률 3%와 1인당 GDP 6만 달러 도달 가능성
증시의 전면적인 재평가는 궁극적으로 실물 경제의 펀더멘털에 수렴한다. 모건스탠리는 한국 경제가 단순히 AI 산업에 단편적으로 노출된 것이 아니라, 메모리 반도체라는 '디지털 AI' 하드웨어에서 휴머노이드 로봇 및 자율주행과 같은 물리적 실체를 갖춘 '피지컬 AI'로 이어지는 광범위한 산업 생태계를 구축할 역량을 갖추었다고 평가했다. 이에 따라 삼성전자와 SK하이닉스의 연간 합산 설비투자액(CAPEX)이 과거 10년 평균 55조 원에서 2026년 167조 원 이상으로 급증하고, 2035년까지 누적 3,482조 원에 달하는 천문학적 자본 투입이 이루어질 것으로 추산했다.
노동력 감소를 상쇄하는 자본 집약적 인프라 투자가 생산성 향상으로 직결될 경우, 경제협력개발기구(OECD)가 2027년 1.52%로 비관적으로 추정했던 한국의 잠재성장률은 기본 시나리오에서 2.1%, 강세 시나리오에서는 정부 목표치인 3% 수준까지 회복될 수 있다고 보았다. 이러한 자본 확충 궤적이 유지될 경우 한국의 1인당 국내총생산(GDP)은 2028년 5만 2,100달러를 넘어 2031~2032년경 6만 달러를 돌파하여 글로벌 경제 강국 4위권(인구 5천만 명 이상 국가 기준 미국, 독일, 영국 다음)에 진입할 것이라는 거시적 장밋빛 청사진을 완성하였다.
3. 핵심 가정에 대한 사실여부 판별 및 교차 검증
모건스탠리의 시나리오는 논리적으로 정교하게 구축되어 있으나, 그 기저에 깔린 핵심 가정들이 2026년 11월 현재 시점의 경제 데이터 및 시장 현실과 정확히 부합하는지 비판적으로 교차 검증할 필요가 있다.
3.1. 반도체 사이클의 지속성: 기관 간 시각차와 모건스탠리 내부의 모순
모건스탠리의 1만 포인트 달성 시나리오에서 가장 큰 비중을 차지하는 것은 한국 반도체 기업들의 이익 지속성이다. 그러나 앞서 서론에서 언급했듯, 모건스탠리 내 반도체 리서치 부문은 이와 정면으로 배치되는 분석을 내놓았다.
2026년 11월 9일 발간된 '메모리 반도체-미국 중간선거 이후 핵심 쟁점' 보고서에서 숀 킴(Shawn Kim) 연구원은 2027년 말부터 글로벌 신규 반도체 생산시설이 본격 가동되며 공급이 폭증할 것으로 예측했다. 동시에 AI 인프라 구축 속도 둔화로 수요가 이를 따라잡지 못해 2028년부터 심각한 실적 절벽이 도래할 것이라고 경고했다. 이로 인해 SK하이닉스의 고대역폭메모리(HBM) 영업이익률 전망치를 78~80%에서 70%로, 삼성전자를 80%에서 65~72%로 하향 조정하며 두 기업의 목표 주가를 각각 38%(260만 원 → 160만 원), 19%(38만 1,000원 → 30만 9,000원) 대폭 삭감했다.
반면, 경쟁 글로벌 IB인 노무라증권은 완전히 상반된 시각을 견지하고 있다. 노무라증권은 지난 10월 발간한 일련의 보고서를 통해 AI 데이터센터 투자가 구조적으로 확대됨에 따라 메모리 공급 부족 현상이 최소 2028년까지 지속될 것으로 전망했다. 이에 따라 노무라증권은 SK하이닉스의 목표주가를 모건스탠리 전망치의 근 3배에 달하는 470만 원으로 유지하였고, 삼성전자 역시 67만 원으로 높게 제시하며 강력한 매수 의견을 유지했다.
[사실여부 판별 및 데이터 검증] 모건스탠리의 '코리아 르네상스' 보고서(거시 전략 부문)와 '메모리 다운턴' 보고서(산업 섹터 부문) 간의 괴리는 대형 IB 내부의 부서 간 분석 독립성에서 기인한 것으로 보인다. 거시 전략팀은 반도체 산업이 창출하는 '자본 투자의 절대적 규모(CAPEX)'가 국가 전체의 주당순자산을 끌어올리는 효과에 거시적으로 접근한 반면, 산업 섹터팀은 해당 투자의 종국적 결과로 초래될 '제품 단가 하락과 마진 스퀴즈(Margin Squeeze)'에 미시적 초점을 맞추었다.
최근 발표된 11월 중순의 실제 수출 데이터를 검증해보면 단기 펀더멘털은 여전히 강력하다. 과학기술정보통신부와 산업통상자원부가 11월 15일 발표한 10월 정보통신산업(ICT) 수출액은 전년 동월 대비 202.0% 증가한 703억 5,000만 달러로 사상 최고치를 기록했으며, 그중 반도체 수출이 무려 259.4% 급증한 564억 4,000만 달러를 차지하여 현재가 초호황 국면임을 명확히 증명했다. 또한, 미국 네오클라우드(Neo-cloud) 업체 코어위브(CoreWeave)의 3분기 매출이 168% 폭증하고 2027년까지 공급 가능 용량의 10배에 달하는 초과 수요가 대기 중이라고 11월 10일 실적을 통해 발표한 점은 숀 킴이 제기한 'AI 수요 둔화론'을 일정 부분 무색하게 만든다. 즉, 2026년 하반기 시점에서의 실질 데이터는 거시 전략팀의 낙관론 또는 노무라증권의 강세 뷰를 지지하고 있다.
그러나 2028년 이후의 수급 밸런스는 막대한 자본 지출에 따른 생산능력 확대가 필연적으로 야기할 부메랑 효과를 무시할 수 없으므로, 코스피 1만 선 달성의 절대적 전제조건인 '반도체의 수년간 지속가능한 초과 이익'은 절반만의 진실로 판별된다.
3.4. 기업지배구조 개혁의 실효성: 3차 상법 개정안의 구조적 파급력'
모건스탠리 시나리오에서 PBR을 1.5배 이상으로 끌어올리는 가장 강력한 제도적 트리거는 총주주환원율을 50~60%로 상향시키는 자본시장 개혁이다. 한국의 지배구조 개혁이 일본(7회말)과 비교해 5회말에 진입했다고 평가한 모건스탠리의 판단 근거는 올해 초인 2026년 2월 25일 국회 본회의를 통과하여 3월 6일 공포된 '3차 상법 개정안'의 실질적인 시장 파급력에서 찾을 수 있다.
3차 상법 개정안은 코리아 디스카운트의 주범으로 꼽혔던 자사주 악용 관행을 원천 차단하기 위해 '자사주 소각 의무화'를 역사상 처음으로 법제화하였다. 이 법의 핵심은 기업이 신규 취득한 자기주식은 취득일로부터 1년 이내에 원칙적으로 소각해야 하며, 법 시행 전 이미 보유하고 있던 물량에 대해서도 최대 18개월(6개월 유예 + 1년 이내) 내에 소각하거나, 주주총회 특별결의를 통해 매우 엄격한 제한 하에 보유 및 처분 계획을 승인받도록 강제한 것이다. 이를 위반할 경우 해당 이사 개인에게 5,000만 원 이하의 과태료가 부과된다.
더욱 치명적인 규제는 자사주의 법적 성격을 '미발행주식'으로 명확히 하여 의결권, 신주인수권, 배당권을 명시적으로 박탈하고, 자사주를 담보로 한 교환사채(EB) 발행이나 합병 및 인적분할 시 분할신주를 배정하는 이른바 '자사주 마법'을 전면 금지했다는 점이다. 이로 인해 재벌 대기업들은 자사주를 우호세력에 매각해 대주주의 경영권을 방어하거나 무자본으로 지배력을 확대하는 편법을 더 이상 사용할 수 없게 되었다.
[사실여부 판별 및 시장 영향 검증] 이러한 초강경 규제에 대해 재계는 심각하게 반발하고 있다. 경영권 방어 수단을 잃게 만들어 해외 투기자본의 표적이 되고, 장기적으로 기업의 기초체력을 약화시키는 '승자의 저주'가 될 것이라는 우려다. 특히 지주사인 SK(주)의 경우 보유 자사주 비중이 약 24.8%에 달하며, 일부 상장사(일성아이에스 등)는 46.1%에 달해 지배구조 개편 전략의 원점 재검토가 불가피해진 상황이다.
그러나 모건스탠리의 거시적 분석처럼, 이 법안은 '소액주주 보호'와 '주당 가치 제고' 측면에서 매우 강력하고 즉각적인 밸류업 강제성을 띤다. 국내 상장사의 자사주 총액이 약 100조 원 규모로 코스피 시가총액의 3.5~4%에 달하는 상황에서, 기존 보유 자사주의 의무 소각 기한(2027년 하반기)이 다가옴에 따라 대규모의 강제적인 유통주식수 감소가 발생하게 된다. 시장의 유통 주식수 감소는 기업의 당기순이익 증가가 없더라도 주당순이익(EPS)과 주당순자산(BPS)을 즉각적이고 수학적으로 상승시켜 밸류에이션 매력을 극대화한다.
따라서 모건스탠리가 전망한 총주주환원율 50~60% 달성 및 PBR 1.5~1.6배 상승 시나리오는 3차 상법 개정안이라는 뚜렷하고 강력한 제도적 강제 장치가 현재 가동되고 있으므로 그 논리적 타당성과 실현 가능성이 매우 높다고 판별된다. 모건스탠리가 지배구조 개선 모멘텀에서 자사주 매입을 선제적으로 진행한 SK, 삼성, 현대자동차 등을 '긍정적'으로 평가한 것 역시 이러한 자사주 소각 의무화에 따른 EPS 상승폭이 극대화될 기업들을 선별한 결과로 해석된다.
3.5. 거시경제의 선순환 여부: '반도체 착시'와 K자형 양극화의 심연
모건스탠리는 반도체 중심의 수출 호황이 경제 전반의 활력 회복과 생산성 향상으로 이어져 국가의 잠재성장률을 3%로 끌어올릴 것이라고 가정했다. 이는 수출 대기업의 성장이 국가 경제 전반으로 낙수효과를 일으킬 것이라는 전통적인 거시경제 모델에 근거한 것이다.
그러나 2026년 하반기 발표된 각종 거시 지표들은 이 가정이 현장의 경제 현실과 심각하게 괴리되어 있음을 명징하게 보여준다. 한국은행이 10월 27일 발표한 '2026년 3분기 실질 국내총생산(속보)' 자료에 따르면, 3분기 실질 국내총소득(GDI)은 반도체 가격 상승과 교역조건의 비약적 개선에 힘입어 전년 동기 대비 18.8% 급증했다. 이는 고도성장기였던 1977년 4분기(19.0%) 이후 무려 48년 9개월 만에 달성한 최고치이다. 반면, 같은 3분기의 실질 GDP는 전분기 대비 1.0% 성장(전년 동기 대비 3.4%)에 그쳤으며, 국민 생활의 근간이자 내수의 핵심인 민간소비는 오히려 전분기 대비 0.2% 감소하였다. 국가의 실질 구매력을 나타내는 GDI가 이례적으로 폭등했음에도 국민의 실생활 소비가 역성장하는 기현상이 발생한 것이다.
이러한 지표 간의 심각한 괴리 원인은 무엇인가? 국책연구기관인 한국개발연구원(KDI)은 11월 12일 발간한 『최근 반도체 호황과 유가 상승이 민간소비에 미치는 영향』 현안 분석 보고서를 통해 이를 명확히 해명했다. KDI의 실증 분석에 따르면, 반도체 가격 상승으로 수출 기업의 이익이 급증하더라도 이것이 임금 상승이나 배당, 성과급을 통해 가계 소득으로 이전되어 실제 민간 소비 증가로 파급되기까지는 약 4~8분기(1~2년)의 긴 시차가 존재하며, 그 최대 진작 효과도 0.3% 증가에 불과했다. 반면, 중동 지역 분쟁 장기화 등으로 인한 국제 유가 상승 충격은 가계의 가처분 소득을 즉각적으로 갉아먹으며 불과 3분기(약 9개월) 만에 소비를 -0.5%로 끌어내렸다. KDI는 올해 반도체 호황이 민간소비 증가율에 미친 긍정적 영향은 단 0.003%포인트에 불과했던 반면, 고유가 충격은 소비 증가율을 약 0.4%포인트나 낮추며 내수를 강하게 억눌렀다고 분석했다.
더욱 심각한 문제는 구조적으로 고착화되고 있는 'K자형 양극화'와 '반도체 착시' 현상이다. KDI가 연이어 11월 16일 발표한 기업 생산성 보고서에 따르면, 2021년부터 2025년까지 최근 4년간 반도체가 포함된 전자부품 제조업의 생산성은 연평균 8.5% 급성장한 반면, 이를 제외한 비반도체 부문은 오히려 0.4% 뒷걸음질 친 것으로 나타났다. 이로 인해 2026년 상반기 전체 근로자의 실질임금 상승률은 0.3%에 그치며 4년 내내 제자리걸음을 하고 있다.
[사실여부 판별] 반도체 호황에 힘입어 한국의 잠재성장률이 올해 2.14%에서 내년 2.20%로 40년 만에 2년 연속 상승할 것이라는 국제통화기금(IMF)의 10월 세계경제전망(WEO) 데이터나, 11월 16일 블룸버그 이코노믹스가 "반도체 비중 확대로 명목 GDP 성장률 산출 시 내년 경제성장률이 최대 4.6%에 달할 수 있다"고 낸 전망은 외형적으로 매우 긍정적인 지표다. 또한 IMF 미션단이 11월 3일부터 17일까지 기획재정부, 한국은행 등 주요 기관과 진행한 한국 연례협의(Article IV)를 마치고 17일 오후 브리핑을 통해 올해 한국 경제 성장률을 3.3%, 내년 2.8%로 기존 전망치보다 상향 조정하며 긍정적 평가를 내린 점도 모건스탠리의 논리를 일부 뒷받침한다.
그러나 고령화와 저출산이라는 인구통계학적 구조적 한계 속에서, 특정 첨단 산업(반도체)에만 자본 투입이 고도로 집중되고 총요소생산성이 편중되는 현상은 경제 전반의 기초체력 강화를 결코 의미하지 않는다. 학계 거시경제 전문가들과 KDI가 공통으로 경고하듯, 수출로 번 천문학적 돈이 소수 대기업의 유보금이나 자본 투자로만 회귀하고 가계의 실질 임금으로 전이되지 않는 양극화 구조 하에서는 내수 경기가 자생적으로 회복될 수 없다. 따라서 모건스탠리가 주장한 "경제 전반으로의 활력 확산과 잠재성장률 3%의 장기 안착" 시나리오는 당면한 거시경제 지표들의 극심한 불균형을 고려할 때 상당히 과장되었거나 탑다운 방식의 낙관적 편향(Optimistic Bias)이 개입된 '착시'로 판별된다.
4. 모건스탠리 시나리오를 위협하는 단기 및 중기 거시 리스크 요인 분석
모건스탠리가 보고서 단서 조항에서 "지수 재평가 과정에서 일시적인 조정과 변동성은 불가피하다"고 전제했듯이, 코스피 1만 포인트로 향하는 길목에는 현재 심각한 리스크 요인들이 도사리고 있으며 이는 시장에 이미 충격을 가하고 있다.
4.1. 미국 중간선거 결과와 AI 데이터센터 규제 리스크의 현실화
2026년 11월 치러진 미국 중간선거 결과, 민주당이 의회 및 주요 주지사를 대거 장악하는 이른바 '블루웨이브(Blue Wave)'가 연출되며 미국 내 환경 규제 및 에너지 정책의 급격한 변화가 예고되었다. 11월 15일 국제금융센터 분석에 따르면, 선거 직후 미국 내 데이터센터 건설 중이거나 계획 중인 전력용량 가운데 민주당 주지사 관할 지역의 비중이 기존 35%에서 무려 80%로 폭증했다. 텍사스, 조지아, 네바다 등 데이터센터 밀집 거점에서 천문학적인 전력과 수자원 소모에 반대하는 여론이 거세졌고, 선거와 함께 실시된 지방 주민투표 45건 중 44건이 개발 제한을 지지하는 결과가 나왔다.
해외 주요 IB들은 기확보된 프로젝트로 인해 당장 내년(2027년)까지의 설비 투자에는 영향이 제한적이겠으나, 인허가 지연과 세제 혜택 축소가 현실화되며 2028년부터는 신규 데이터센터 증설이 심각하게 지연되고 건설 비용이 급증할 가능성에 강하게 주목하고 있다. 이에 따라 모건스탠리 자체 추산으로도 2028년 글로벌 데이터센터 신규 설비 증가율 전망치를 21%에서 9%로 하향 조정하며 증설 이연을 기정사실화했다. 이는 AI 캐펙스(CAPEX) 사이클의 인프라 투자 속도 둔화를 직접적으로 야기하며, 2028년 메모리 칩 공급 과잉 전망과 맞물려 한국 반도체 산업의 이익률 훼손으로 직결될 수 있는 치명적 규제 변수다.
4.2. 젠슨 황 사임이라는 '블랙스완'과 엔비디아 리더십 리스크
11월 12일(현지시간), 전 세계 AI 반도체 생태계를 사실상 독점하고 있는 엔비디아(NVIDIA)의 공동 창업자이자 최고경영자(CEO)인 젠슨 황(Jensen Huang)이 사생활 논란 및 심각한 보안 첩보 의혹(중국 첩보원으로 의심받는 인물과의 내연 관계를 통한 대중국 칩 우회 수출 연루 의혹)으로 인해 CEO 및 이사회에서 전격 사임하는 초대형 악재가 발생했다.
이러한 전례 없는 리더십 공백 여파로 엔비디아 주가는 장 초반 13% 넘게 폭락한 뒤 4.34% 하락 마감했으며, 이는 나스닥과 코스피 전반에 매물 폭탄을 투하하는 결과를 낳았다. 특히 한국 증시에서는 이 여파로 11월 16일 삼성전자가 20만 원 선을, SK하이닉스가 120만 원 선을 내주며 외국인들이 반도체 대형주를 중심으로 하루 8,400억 원 이상의 대규모 순매도를 기록했다.
시장은 콜레트 크레스(Colette Kress) 최고재무책임자(CFO)를 임시 CEO로 신속히 앉혔으나, 젠슨 황이라는 압도적 비저너리(Visionary)의 부재가 AI 생태계 전반의 공격적인 투자 추진력을 둔화시킬 수 있다고 우려하고 있다. 특히 엔비디아는 단순한 칩 설계회사를 넘어, 코어위브(CoreWeave)와 같은 네오클라우드 업체에 막대한 자본과 지분을 직접 투자해 수요를 스스로 창출하는 '순환금융(Circular Financing)' 지배 구조를 구축해 왔다. 리더십 교체와 미 정부의 조사 압박으로 인해 이러한 공격적인 금융 지원 및 투자 유치 전략이 보수적으로 선회할 경우, AI 인프라 확장이 급제동을 걸게 되며, 엔비디아 밸류체인에 HBM(고대역폭메모리)을 공급하는 SK하이닉스와 삼성전자 등 국내 기업들의 수주 절벽으로 이어질 위험이 막대하다.
4.3. 환율 불안, 금리 압박, 그리고 MSCI 선진국 지수 편입 불발
국내 통화정책의 딜레마와 가계부채 부담 역시 코스피의 장기 상승을 짓누르는 거시적 족쇄다. 원/달러 환율은 수출 호조를 바탕으로 10월 한때 1,330원대로 안정화되는 듯했으나, 미국 중간선거 이후 연방준비제도(Fed)의 금리 인하 기대감이 후퇴하고, 트럼프 미 대통령의 대이란 강경 발언 등 중동발 지정학적 위기가 고조되며 국제유가가 급등하자 11월 들어 다시 1,360원대를 터치하는 등 불안정한 널뛰기를 반복하고 있다. 미국 10년물 국채 금리가 다시 5.1%대까지 치솟으며 한·미 금리차 확대로 인한 외국인 자금 이탈을 부추기고 있다.
이에 대응하여 한국은행의 긴축 기조도 불가피하게 연장될 조짐이다. 은행권 주택담보대출 변동금리의 기준 지표가 되는 10월 신규 취급액 기준 코픽스(COFIX·자금조달비용지수)는 전월 대비 0.19%포인트 급등한 3.62%를 기록하며 두 달 연속 상승세를 보였다. 예금 금리 인상에 따른 자금조달 비용 증가는 시중 대출 금리 5~6% 시대를 고착화시키고 있다.
이에 따라 금융시장에서는 한국은행이 여전한 물가 압력(소비자물가 상승률 2%대 후반 유지)과 환율 방어를 위해 다가오는 11월 26일 금융통화위원회에서 기준금리를 현행 3.00%에서 3.25%로 0.25%포인트 추가 인상할 것이라는 전망에 강한 무게가 실리고 있다. 가계부채 상환 부담의 가중(소득 대비 원리금 상환액인 DSR이 46%를 초과한 가구가 11.1%에 달함)은 실질 소비를 더욱 위축시켜 증시 내 내수 기업들의 실적 훼손을 유발할 구조적 위험 요인이다.
여기에 더해, 한국 증시가 기대했던 대규모 외국인 패시브 자금 유입의 전제조건인 MSCI 선진국(DM) 지수 편입 관찰대상국 등재가 올해 6월 연례 시장 분류 결과에서 환전 시장의 제한성 등을 이유로 또다시 불발되었다. 이는 모건스탠리가 가정한 외국인 수급의 구조적 유입 시점을 최소 2029년 이후로 지연시키는 요인으로 작용한다.
6. 결론: 1만 포인트의 조건부 현실성
글로벌 IB 모건스탠리가 제시한 코스피 1만 포인트 시대 개막이라는 '코리아 르네상스' 시나리오는 다음과 같은 측면에서 절반의 진실과 절반의 구조적 한계를 동시에 내포하고 있다.
첫째, 밸류에이션 리레이팅(PBR 확장 및 COE 하락)의 논리적 근거는 제도적으로 매우 탄탄하다. 과거 수십 년간 횡행했던 대주주 중심의 자사주 악용 관행이 2026년 상반기 시행된 '3차 상법 개정안(자사주 소각 의무화)'을 통해 원천 차단되면서, 유통주식수 감소와 주당순이익(EPS)의 구조적 증가가 법적으로 강제되는 환경이 조성되었다. 배당 확대와 자사주 소각을 통해 총주주환원율이 일본 등 선진국 수준인 50~60%로 상승하고, 자본의 비효율성이 제거됨에 따라 한국 증시에 고질적으로 부여되던 높은 자기자본비용(COE)이 하락하여 PBR 1.5~1.6배가 달성된다는 밸류에이션 모델은 제도적 뒷받침 아래 충분한 현실성을 지닌다.
둘째, 기업 이익 성장(BPS 증가)의 장기적 지속 가능성은 심각한 내부 모순과 치명적인 대외 리스크에 노출되어 있다. 지수 상승의 45%를 견인해야 할 BPS의 기하급수적 축적은 AI 반도체 슈퍼사이클의 장기 지속성에 절대적으로 의존한다. 그러나 모건스탠리 자체 반도체 리서치팀이 정면으로 지적했듯, 미국 중간선거 이후의 민주당 주도 데이터센터 환경 규제 강화와 2028년 메모리 공급 폭증은 심각한 실적 절벽을 야기할 수 있다. 여기에 11월 전격 발생한 엔비디아 젠슨 황 CEO의 사임이라는 초대형 블랙스완(Black Swan)은 AI 생태계의 공격적 자본 조달과 인프라 투자를 지연시켜 한국 메모리 반도체 산업에 치명타를 가할 잠재력을 지니고 있다.
셋째, 거시경제 지표에 대한 편향적 낙관주의(반도체 착시)를 극도로 경계해야 한다. 반도체 산업의 초과 이익이 가계 소비와 내수 진작으로 이어지는 낙수효과는 KDI 실증 분석처럼 1~2년의 장기간 시차가 존재하며, 그 효과마저도 체감 경기에 즉각적인 타격을 주는 고물가와 고금리(코픽스 상승 및 한은 추가 긴축 우려)의 악영향을 당장 압도하기 어렵다. 비반도체 부문의 생산성 저하와 고령화로 인한 구조적 침체, 그리고 실질 임금의 정체를 간과한 채, 수출 쏠림 데이터를 근거로 잠재성장률 3% 회복을 확언하는 것은 경제 현실을 곡해할 위험이 크다.
(시사점)
글로벌 투자은행 모건스탠리가 한국 경제와 증시의 구조적 대전환을 전망했습니다. 지난 11일 발표한 보고서 '한강의 기적을 넘어: 한국 르네상스가 온다(Beyond the Miracle on the Han: The Korea Renaissance is Coming)'에서 향후 3~5년 내 코스피 1만 포인트가 일시적 고점이 아닌 지속 가능한 새로운 기준선으로 자리 잡을 수 있다고 내다봤습니다. 한국을 향후 5년간 세계 증시에서 가장 주목할 투자 대상으로 꼽을 정도인데, 이는 AI·방산·에너지 산업의 도약, 반도체 슈퍼사이클, 기업지배구조 개혁이 맞물리면서 한국 증시가 과거의 저평가를 벗어날 것으로 봤습니다.
이번 전망에서 주목할 대목은 코스피 1만 포인트에 이르는 경로입니다. 모건스탠리는 지수 상승분의 약 45%는 기업의 순자산 증가, 나머지 55%는 주가순자산비율(PBR) 상승에서 나올 것으로 분석했습니다. 과거 8% 안팎이던 자기자본이익률(ROE)이 2030년 13.5~14.5%로 높아지고, 총주주환원율도 현재 35% 수준에서 50~60%로 확대되면 PBR이 1.5~1.6배까지 올라갈 수 있다는 계산입니다. 결국 코스피 1만은 단순히 주가가 오르는 문제가 아니라 기업이 돈을 얼마나 잘 벌고, 그 성과를 주주와 어떻게 나누며, 시장이 그 가치를 얼마나 신뢰하느냐에 달려 있다는 얘기입니다.
이런 점에서 한국 자본시장의 변화는 과거와 다른 의미를 갖습니다. 오랫동안 한국 증시를 짓눌러온 코리아 디스카운트의 핵심 원인은 낮은 배당과 불투명한 지배구조, 대주주 중심의 자본 배분이었습니다. 올해 시행된 3차 상법 개정으로 자사주 소각이 원칙적으로 의무화되고, 자사주의 편법적 경영권 방어 수단도 제한된 것은 의미 있는 진전입니다. 그러나 제도 개혁만으로 기업가치가 저절로 높아지는 것은 아닙니다. 자사주 소각과 배당 확대는 주주가치를 높이는 수단이지 목적은 아닙니다. 본업의 수익성을 높이고 유휴자산을 효율적으로 활용하며, 투자와 주주환원의 균형을 맞추는 경영 혁신이 뒤따라야 합니다. 주주환원을 명분으로 미래 성장투자와 연구개발을 위축시키는 일도 경계해야 합니다.
더 큰 과제는 반도체 호황을 새로운 성장동력으로 연결하는 것입니다. AI 데이터센터 투자가 메모리 반도체뿐 아니라 전력·에너지, 반도체 장비, 첨단 소재, 로봇과 조선·방산으로 산업 생태계를 확장할 기회라는 모건스탠리의 진단은 설득력이 있습니다. 한국은 메모리 반도체와 제조업 기반을 바탕으로 디지털 AI에서 피지컬 AI로 이어지는 공급망을 구축할 잠재력이 큽니다. 그러나 반도체 슈퍼사이클이 영원할 수는 없습니다. 실제로 코스피 1만 전망을 제시한 같은 모건스탠리의 반도체 담당팀은 2028년 이후 공급 확대와 AI 인프라 투자 둔화 가능성을 경고하며 삼성전자와 SK하이닉스의 목표주가를 각각 19%, 38% 낮췄습니다. 장기적으로 한국 산업의 경쟁력을 높게 평가하면서도 중기적으로 핵심 수출산업의 이익 정점 가능성을 경고한 것입니다. 이는 모순이라기보다 한국 경제가 풀어야 할 과제를 정확히 보여줍니다. 반도체 호황이 지속되는 동안 다음 성장산업을 키우지 못하면 지금의 초과이익은 또 다른 경기 변동의 출발점이 될 수 있습니다.
반도체 호황의 온기가 경제 전반으로 확산될 것이라는 기대 역시 냉정하게 점검해야 합니다. 한국개발연구원(KDI)의 최근 분석에 따르면 반도체 가격 상승의 소비 진작 효과는 임금과 배당을 거쳐 가계로 전달되는 데 시차가 있어 4분기 이후 나타나며, 최대 효과도 민간소비를 0.3% 높이는 수준입니다. 반면 유가 상승은 가계의 구매력을 즉각적으로 압박합니다. 수출 대기업의 실적과 국민이 체감하는 경기 사이에 간극이 생기는 이유입니다. 반도체를 제외한 제조업과 중소기업의 생산성, 임금과 고용 여건까지 함께 개선되지 않는다면 증시의 르네상스가 경제의 르네상스로 이어지기는 어렵습니다. AI·방산·조선·에너지 분야의 투자가 부품·소재·장비 중소기업과 지역 산업으로 확산되도록 산업 생태계를 강화해야 하는 이유입니다.
정부의 정책의 우선순위도 반도체와 AI 투자를 뒷받침할 전력망·에너지 인프라를 확충하고, 신산업 진입을 가로막는 규제를 과감히 정비하는데 두어야 합니다. 여성과 고령층의 경제활동 참여를 높이고 인재 양성과 노동시장 개혁을 통해 인구 감소를 생산성 향상으로 보완하는 것도 시급합니다. 아울러 기업지배구조 개선과 공정한 시장질서를 정착시키되, 기업의 장기 투자와 경영 자율성을 훼손하지 않는 균형 잡힌 제도 운용이 필요합니다. 반도체에서 벌어들인 돈을 비반도체 산업의 경쟁력과 미래 기술에 재투자하는 선순환 구조를 만들어야 합니다.
모건스탠리가 제시한 코리아 르네상스는 한국 경제에 대한 기대이자 엄중한 주문입니다. 코스피 1만 포인트는 정책 당국이 내걸 숫자도, 투자자가 맹신할 목표주가도 아닙니다. 기업의 이익 창출 능력과 자본 배분의 효율성, 경제 전반의 생산성이 함께 높아졌을 때 시장이 부여하는 결과일 따름입니다. 반도체 호황에 올라탄 증시 상승을 경제 체질 개선의 성과로 착각해서는 안 됩니다. 한강의 기적을 넘어서는 진정한 르네상스는 주가가 아니라 기업의 경쟁력과 국민의 소득, 산업 전반의 생산성이 함께 도약하는 데서 시작됩니다.
(2027년 주가 최고점은 7000포인트 미만인가요 이상인가요. 자신의 전망은?)









