


 컨텐츠










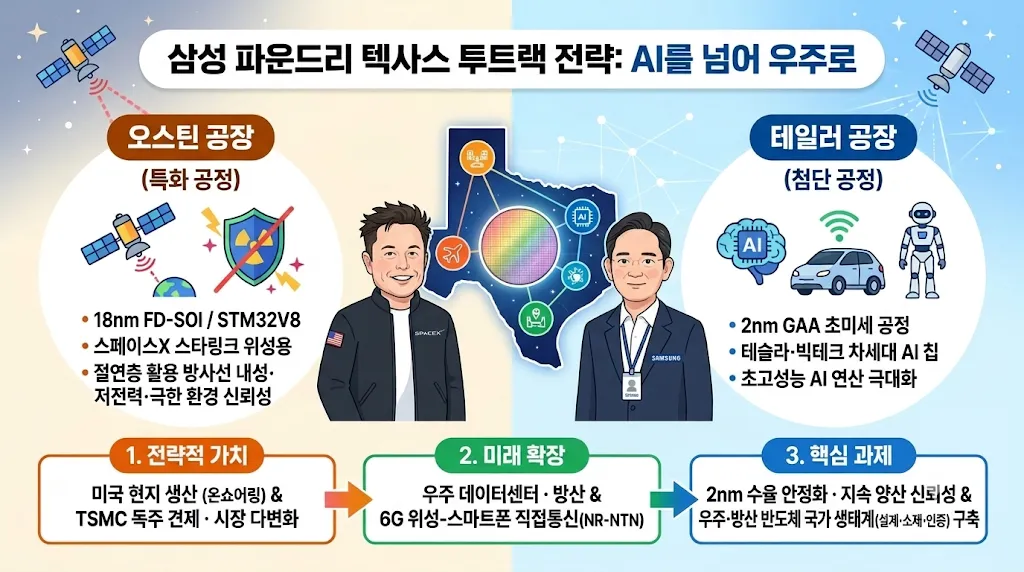

삼성전자(005930)가 미국 텍사스 오스틴 반도체 공장을 증설해 일론 머스크의 우주기업 스페이스X가 운용하는 ‘스타링크’ 위성용 반도체를 생산한다. 텍사스에 파운드리(반도체 위탁생산) 거점을 구축한 삼성전자가 테슬라와 엔비디아·AMD의 인공지능(AI) 칩에 이어 스페이스X용 위성 반도체까지 공급망에 올리면서 현지 사업 영역이 우주·방산 분야로 빠르게 확장하고 있다는 평가다.
https://n.news.naver.com/article/newspaper/011/0004682343?date=20261116

삼성전자는 테일러 공장을 첨단 AI 칩 생산 기지로 육성하는 동시에 기존 오스틴 공장에서는 우주항공·산업용 특화 반도체 생산을 강화하는 투트랙 전략을 추진할 방침이다. 미국 빅테크 기업의 안방에서 제품을 생산해 파운드리 사업의 외형과 고객 기반을 동시에 키운다는 구상이다.
이 같은 삼성전자의 전략은 미국 상무부의 지원 아래 추진된다. 상무부가 공개한 ‘칩스포아메리카(Chips for America)’ 자료에 따르면 미 정부는 반도체지원법(CHIPS and Science Act)에 따라 삼성전자가 텍사스주 테일러와 오스틴 공장에 투자하는 총 370억 달러(약 49조 6000억 원) 규모의 사업에 대해 47억 4500만 달러(약 6조 3600억 원)의 보조금을 책정했다.
우주 인프라와 초거대 AI를 아우르는 삼성전자 텍사스 파운드리 투트랙 전략 심층 분석 : 스페이스X 위성 칩 수주와 미래 반도체 패권의 구조적 재편
1. 서론: 우주 궤도와 인공지능으로 뻗어가는 삼성 파운드리의 지정학적 질주
2026년 11월 15일과 16일에 걸쳐 서울경제신문을 비롯한 국내 주요 언론은 글로벌 반도체 및 우주 산업의 지형을 뒤흔들 핵심적인 보도를 잇달아 내놓았다. 해당 보도의 핵심은 삼성전자가 미국 텍사스주 오스틴(Austin) 공장을 증설하여 일론 머스크(Elon Musk)가 이끄는 스페이스X(SpaceX)의 '스타링크(Starlink)' 저궤도 위성용 반도체를 생산하며, 테일러(Taylor) 공장은 인공지능(AI) 전용 최첨단 칩을 생산하는 이른바 '투트랙(Two-Track)' 전략을 가동한다는 것이다. 이는 삼성전자가 기존 모바일 통신 및 범용 IT 반도체에 집중되었던 파운드리(반도체 위탁생산)의 영토를 우주항공(Aerospace), 방위산업(Defense), 그리고 초거대 AI 인프라로 급격히 확장하고 있음을 시사하는 중대한 변곡점이다.
현재 시점인 2026년 11월 글로벌 파운드리 시장은 지정학적 긴장과 기술적 패러다임 전환이 교차하는 폭풍의 한가운데에 놓여 있다. 대만의 TSMC는 2026년 3분기 기준 72.5%라는 압도적인 시장 점유율을 기록하며 독주 체제를 굳히고 있으며, 내년인 2027년 1월부터 파운드리 단가를 3~6% 인상하겠다는 계획을 주요 고객사들에 통보한 상태다. 반면 5.9%의 점유율에 머무르고 있는 삼성전자로서는 단순한 미세 공정 경쟁을 넘어, 거대 고객사의 차세대 폼팩터(Form Factor)를 선점하여 구조적인 반전의 계기를 마련해야 하는 절박한 과제를 안고 있다.
이러한 맥락에서 스페이스X와의 협력은 그 의미가 남다르다. 삼성전자는 프랑스의 ST마이크로일렉트로닉스(STMicroelectronics)와 공동 개발한 18나노미터(nm) FD-SOI(완전공핍형 실리콘온인슐레이터) 공정을 텍사스 오스틴에 이식하기 위해 19억 달러를 투입하는 결정을 내렸다. 이는 미국 국방부 및 상무부의 강력한 '온쇼어링(On-shoring)' 요구와 안보 공급망(Secure Enclave) 원칙을 충족하는 동시에, 수천 개의 위성을 쏘아 올리는 스페이스X의 거대한 우주 인프라 생태계에 핵심 제조 파트너로 진입하기 위한 전략적 포석으로 분석된다.
이와 동시에 시스템LSI 사업부는 차세대 6G 통신의 기반이 될 3GPP Release 19 규격에 맞춘 5G NR-NTN(비지상 네트워크) 모뎀 기술을 글로벌 계측장비 선도기업 키사이트테크놀로지스(Keysight Technologies)와 성공적으로 실증하며, 위성과 스마트폰을 직접 연결하는 '다이렉트 투 셀(Direct to Cell)' 시장의 팽창에 대비하고 있다
(Keysight Achieves Industry-Leading Live NR-NTN Connectivity in, https://www.keysight.com/br/pt/about/newsroom/catalog/news-release.2026.0108_pr26-019-keysight-achieves-industry-leading-live-nr-ntn-connectivity-in-n252-s-band-including-satellite-to-satellite-mobility-in-collaboration-with-samsung.html?weglotPrefLang=en)
본 보고서는 최근 1개월 이내에 쏟아진 주요 기술 통계, 시장 지표, 그리고 관련 기업들의 전략 변화를 바탕으로, 첨단 공정과 특화 성숙 공정을 아우르는 삼성전자의 텍사스 생태계 구축이 갖는 2차, 3차 파급 효과를 조명하고 미래 반도체 패권의 향방을 입체적으로 전망하고자 한다.
2. 삼성전자의 스페이스X 위성칩 수주의 지정학적 역학
2.1. 오스틴 팹(Fab): 우주 방산을 향한 19억 달러의 배팅과 CHIPS Act의 역할
1998년부터 가동을 시작하여 주로 14나노미터에서 65나노미터에 이르는 성숙 공정(Legacy Node)을 전담해 온 오스틴 공장은, 현재 19억 달러(약 2조 7,000억 원) 규모의 대대적인 시설 확충 작업에 돌입했다. 이 막대한 자본 투입의 핵심 목표는 스페이스X가 운용하는 스타링크 저궤도 위성통신망의 레이저 통신 시스템에 탑재될 차세대 마이크로컨트롤유닛(MCU)인 'STM32V8'을 본격 생산하기 위함이다.
이러한 확장은 미국 정부의 반도체지원법(CHIPS and Science Act)에 근거한 치밀한 관민(官民) 협력의 결과물이다. 미국 상무부 산하 국립표준기술연구소(NIST)의 최근 프로젝트 자료에 따르면, 미국 정부는 삼성전자의 텍사스 오스틴 및 테일러 투자에 대해 총 47억 4,500만 달러(약 6조 3,600억 원)의 직접 보조금을 책정했다. 이 중 상당 부분이 오스틴 공장의 18nm FD-SOI 라인 확충에 투입되며, 이는 항공우주, 방위산업, 자동차 등 핵심 산업에 필요한 미국 내 자체 반도체 생산 능력을 확보하려는 미국 정부의 강한 의지가 반영된 것이다.
과거 스타링크에 탑재되는 칩은 스페이스X의 10년 지기 파트너인 프랑스의 ST마이크로일렉트로닉스(STMicroelectronics)가 크롤(Crolles) 공장에서 주로 생산해왔다. 그러나 저궤도 위성 통신이 현대전(現代戰)과 국가 통신 인프라의 핵심으로 부상함에 따라, 미 국방부(DoD)는 군사적 목적으로 전용될 수 있는 핵심 반도체의 해외 제조를 국가 안보의 치명적 취약점으로 규정했다. 이에 부응하여 삼성전자가 오스틴 공장에 ST마이크로일렉트로닉스와 공동 개발한 FD-SOI 기술을 이식함으로써, 스페이스X는 ITAR(국제무기거래규정) 및 각종 무역 통제 규제로부터 자유로운 완벽한 현지 조달망(On-shoring)을 갖추게 된 것이다. 해당 라인은 2027년 비행 테스트(Flight Testing)를 위한 초기 물량을 출하하고, 2030년까지 본격적인 대규모 양산 체제를 완성할 계획이다.
2.2. 테일러 팹(Fab): 2nm 첨단 AI 칩과 패키징 솔루션의 전초기지
특화 성숙 공정에 집중하는 오스틴과 대조적으로, 테일러 공장은 삼성전자의 첨단 초미세 공정 기술력이 총결집된 심장부 역할을 수행한다. 약 170억 달러 이상이 우선 투입된 테일러 팹은 2026년 12월 칩 생산을 위한 시험 가동(Trial Run)을 시작하며, 2027년부터 2나노미터(nm) 게이트올어라운드(GAA) 기반의 SF2 및 SF2P 공정을 통한 대량 양산에 돌입한다.
이곳의 최우선 타깃은 테슬라, 엔비디아, AMD를 비롯한 미국의 거대 빅테크 기업들이다. 이미 언론 보도를 통해 테슬라가 자율주행 전기차 및 휴머노이드 로봇 '옵티머스(Optimus)' 구동을 위해 고안한 차세대 칩 AI5(2027년 생산 목표)와 데이터센터 훈련용 범용 칩 AI6(2028년 생산 목표)가 테일러 공장에서 2nm 공정으로 생산될 예정임이 알려졌다. 특히 삼성전자는 단순한 웨이퍼 가공을 넘어, I-Cube4/I-Cube8(2.5D) 및 X-Cube(3D) 등 첨단 이종 집적(Heterogeneous Integration) 패키징 기술을 테일러 생태계에 접목함으로써, TSMC의 CoWoS 패키징에 대응하는 완벽한 턴키(Turn-key) 서비스를 제공할 계획이다.
이처럼 극단적으로 다른 두 가지 궤적의 팹을 지근거리에 배치한 삼성전자의 텍사스 코리더(Texas Corridor) 전략은, 우주 및 방산용 특수 반도체 생산 시 요구되는 까다로운 보안 검수 및 공정 품질 인증 절차가 첨단 AI 칩의 숨 가쁜 생산 주기에 병목 현상을 일으키지 않도록 물리적, 공정적 분리를 철저히 이뤄낸 영리한 지형적 설계로 평가받고 있다.
3. 우주 환경의 물리학과 18nm FD-SOI 공정의 독보적 방어 기제
스페이스X가 수백억 달러 규모의 위성 인프라를 구축함에 있어 최신 초미세 공정(예: 3nm, 5nm FinFET)을 배제하고 삼성전자와 ST마이크로일렉트로닉스의 18nm FD-SOI 공정을 적극 채택한 이유는 철저히 우주라는 극한 환경의 물리학적 특성 때문이다. 지구 대기권 밖 저궤도(LEO) 및 심우주 환경은 은하 우주선(Galactic Cosmic Rays), 태양 플레어 폭발로 인한 양성자 샤워, 그리고 밴 앨런 복사대(Van Allen Belts)의 고에너지 중이온(Heavy Ion) 폭격이 끊임없이 발생하는 가혹한 공간이다. 지상에서 완벽하게 작동하는 일반적인 범용 반도체 소자들은 이러한 환경에 노출될 경우 치명적인 오작동과 물리적 파괴를 겪게 된다.
3.1. 방사선 유발 반도체 오류의 물리적 메커니즘
우주 방사선이 반도체 칩에 미치는 영향은 크게 세 가지 역학으로 분류되며, 이는 우주 산업 내 시스템 설계자들이 가장 두려워하는 요소들이다.
첫째, 총 이온화 선량 (TID, Total Ionizing Dose) 문제다. 이는 시간이 지남에 따라 방사선이 실리콘 산화막 절연체에 지속적으로 누적되어 발생하는 점진적인 열화 현상이다. 누적된 이온화 에너지는 트랜지스터 내부에 포획 전하(Trapped Charge)를 생성하여, 기생 누설 전류(Leakage Current)를 급증시키고 트랜지스터를 켜고 끄는 기준점이 되는 문턱 전압(Threshold Voltage)을 의도치 않게 변화시킨다. 이는 장기적으로 칩의 성능 저하와 수명 단축을 초래한다.
둘째, 단일 사건 업셋 (SEU, Single Event Upset)이다. 고에너지 입자가 반도체의 민감한 접합부를 관통할 때 순간적으로 막대한 양의 전자-정공 쌍(Electron-Hole Pairs)이 생성된다. 이때 생성된 전하가 특정 임계치(Critical Charge)를 넘어서면, SRAM과 같은 메모리 소자나 논리 회로 내부의 데이터 상태가 0에서 1로, 혹은 1에서 0으로 뒤바뀌는 현상이 발생한다. 이를 소프트 오류(Soft Error)라 부르며, 칩 자체가 파괴되지는 않지만 위성의 궤도 제어나 통신 암호화 키 처리 등에서 치명적인 시스템 오류를 유발할 수 있다.
셋째, 가장 파괴적인 단일 사건 래치업 (SEL, Single Event Latchup) 현상이다. 일반적인 Bulk CMOS 공정 기반의 반도체 내부에는 n-well과 p-substrate 구조로 인해 필수 불가결하게 기생 바이폴라 트랜지스터(PNPN 사이리스터 구조)가 형성된다. 평소에는 꺼져 있던 이 기생 구조가 고에너지 입자 충돌로 인해 순간적으로 활성화되면, 전원(VDD)과 접지(GND) 사이에 거대한 단락 회로가 형성되어 무한대에 가까운 전류가 흐르게 된다. 이 경우 즉시 전원을 차단하지 않으면 칩이 열에 의해 완전히 타버리는(Burnout) 영구적 손상을 입게 된다.
3.2. FD-SOI 구조의 기술적 방어 체계와 STM32V8의 설계
삼성전자가 제공하는 FD-SOI(Fully Depleted Silicon-On-Insulator) 기술은 웨이퍼 기판과 트랜지스터의 실제 작동 영역인 활성 실리콘 층 사이에 매우 얇고 견고한 절연 산화막(Buried Oxide, BOX)을 삽입하는 구조적 혁신을 특징으로 한다. 이 물리적 장벽은 우주 방사선에 대항하는 완벽한 방패 역할을 수행한다.
무엇보다 매몰 산화막(BOX) 구조는 전류가 기판으로 새어나가는 경로를 물리적으로 완전히 차단함으로써, CMOS 구조의 고질적인 약점인 기생 사이리스터 구조 형성을 막아 단일 사건 래치업(SEL) 현상을 원천적으로 불가능하게 만든다. 고에너지 우주선이 기판을 관통하여 다량의 전하를 발생시키더라도, 이 전하들이 트랜지스터의 활성 영역으로 수집되는 것을 절연층이 막아내는 것이다.
또한, 트랜지스터의 채널이 극도로 얇아 내부에 전하가 전혀 남아있지 않은 '완전 공핍(Fully Depleted)' 상태를 유지하기 때문에, 입자 충돌 시 발생하는 전하가 축적될 공간 자체가 극도로 작다. 이는 단일 사건 업셋(SEU)을 유발하는 민감도를 획기적으로 낮추어, 소프트 오류 발생 확률을 일반 FinFET 공정 대비 비약적으로 감소시킨다.
스페이스X의 마이클 니콜스(Michael Nichols) 엔지니어링 부사장이 극찬한 STM32V8 마이크로컨트롤러는 이러한 18nm FD-SOI 공정의 이점을 극대화한 결정체다. 스타링크 위성은 지상 기지국을 거치지 않고 위성 간 레이저 통신(Inter-Satellite Laser Communication)을 통해 테라비트(Tbps)급 데이터를 즉각적으로 라우팅해야 한다. 최대 800MHz로 고속 작동하는 Arm Cortex-M85 프로세서 코어를 탑재하고, 방사선에 의해 데이터가 지워지지 않도록 비결정질과 결정질 상태를 오가는 상 변화 메모리(Phase-Change Memory)를 내장한 이 칩은 고성능 연산과 극강의 내구성을 동시에 달성했다.
더불어, FD-SOI 특유의 기판 바이어싱(Back-body Biasing) 기술을 통한 극저전압 구동 능력은 전력 공급과 발열 관리에 절대적인 제약을 받는 위성 시스템에서 태양광 패널과 배터리 소모를 극적으로 줄여준다. 이러한 방사선 내성(Radiation Hardness)과 저전력 특성으로 인해 향후 미국 국방부의 극초음속 무기(Hypersonics) 제어 시스템, 차세대 스텔스 전투기 에비오닉스, 심우주 탐사선 시장에서도 18nm FD-SOI 공정의 수요는 기하급수적으로 폭발할 것으로 전망된다. 글로벌파운드리(GlobalFoundries) 역시 유사한 22FDX 플랫폼을 기반으로 방산 시장을 적극 공략하고 있으나, 삼성전자의 18nm 공정이 집적도와 성능 면에서 우위를 점하고 있어 텍사스 오스틴 팹의 전략적 가치는 더욱 부각되고 있다.
4. 스페이스X '테라팹(Terafab)' 구상과 반도체 내재화가 불러온 거시적 파급력
삼성전자의 위성 칩 수주를 보다 거시적인 관점에서 이해하기 위해서는, 2026년 하반기 현재 스페이스X와 일론 머스크가 추진하고 있는 반도체 산업 생태계의 급격한 내재화 흐름을 짚어보아야 한다. 스페이스X는 더 이상 외부 팹리스 기업이 설계한 범용 칩을 구매해 위성을 조립하는 단순 제조사가 아니다.
4.1. 위성 제조사에서 반도체 생태계의 지배자로 진화하는 스페이스X
지난 10여 년간 스페이스X는 프랑스 ST마이크로일렉트로닉스와 긴밀하게 협력하며 스타링크 위성 및 지상 사용자 단말기(User Terminal)에 들어가는 수많은 맞춤형 RF(무선주파수) 안테나 칩을 공동 설계해왔다. 2026년 기준, 이들이 공동 개발하여 우주와 지상에 배포한 RF 칩의 누적 출하량은 무려 50억 개를 돌파했다. 하루에 2만 대 이상의 사용자 단말기를 생산하고, 한 번의 스타십(Starship) 발사로 60기 이상의 V3 위성을 우주 궤도에 올리는 스페이스X의 압도적인 물량 공세는, 그 자체로 글로벌 반도체 시장 수요를 견인하는 거대한 블랙홀이 되었다.
4.2. 일론 머스크의 텍사스 '테라팹(Terafab)' 비전과 합종연횡
가장 주목해야 할 지점은 최근 2026년 하반기 산업계를 강타한 '테라팹(Terafab)' 프로젝트다. 일론 머스크는 기존의 파운드리 의존도를 탈피하고, 테슬라와 스페이스X의 역량을 결합하여 텍사스주 오스틴 인근에 직접 최첨단 반도체 제조 공장(Fab)을 건설하겠다는 야심 찬 비전을 발표했다.
이 구상에 따르면, 테라팹은 연간 1테라와트(TW) 규모의 막대한 AI 연산 인프라 생산을 목표로 하며, 2032년 이후에는 월 100만 장 이상의 웨이퍼를 자체적으로 소화하겠다는 파격적인 목표를 제시하고 있다. 테라팹은 두 개의 분리된 팹으로 구성될 예정인데, 제1팹은 테슬라의 자율주행 차량 및 휴머노이드 로봇(옵티머스)용 AI 칩을, 제2팹은 우주 궤도에 띄울 초고밀도 AI 데이터센터(Space AI Data Center)용 특수 칩을 생산하게 된다. 특히 지난 2026년 4월, 미국 반도체의 자존심인 인텔(Intel)이 이 테라팹 프로젝트에 설계 및 패키징 역량을 제공하는 파트너로 공식 합류하면서 전 세계 반도체 업계에 큰 충격을 안겼다. 또한, 현재 실리콘밸리 안팎에서는 일론 머스크가 구상하는 초지능(Superintelligence) 인프라 구축을 위해 테슬라와 스페이스X가 빠르면 2026년 12월 또는 2027년 초에 전격적인 합병을 추진할 것이라는 관측마저 제기되고 있다.
4.3. 삼성전자의 전략적 지렛대 역할 (Strategic Leverage)
이러한 스페이스X의 파괴적인 내재화 시도는 역설적으로 삼성전자 텍사스 파운드리의 전략적 가치를 극대화하고 있다. 반도체 팹(Fab)을 제로베이스에서 구축하고 초미세 공정의 수율을 끌어올리는 것은 천문학적인 비용과 뼈를 깎는 시간이 소요되는 작업이다.
만약 테라팹 프로젝트가 설비 반입 지연이나 수율 확보 실패로 인해 예상보다 난항을 겪을 경우, 지근거리에 위치한 삼성전자의 테일러 팹(첨단 2nm 공정)과 오스틴 팹(우주 특화 18nm 공정)은 스페이스X와 테슬라의 칩 물량을 즉각적으로 소화해낼 수 있는 완벽하고 유일한 안전판(Hedge)이 된다. 반대로 테라팹이 성공적으로 안착한다 하더라도, 인텔이 주도하는 첨단 공정 외에 극한의 방사선 내성이 필요한 우주용 통신 및 제어 마이크로컨트롤러 생산은 18nm FD-SOI에 대한 원천 기술을 확보하고 있는 삼성 오스틴 공장에 지속적으로 위탁하는 형태의 고도화된 글로벌 분업 구조가 고착화될 가능성이 높다. 즉, 일론 머스크의 텍사스 제국 건설이라는 거대한 판 위에서 삼성전자는 대체 불가능한 핵심 인프라 공급자로 확고히 자리매김한 것이다.
5. 다이렉트 투 셀(Direct-to-Cell)과 6G 통신 패권을 향한 모뎀 기술 도약
삼성전자의 위성 전략은 파운드리를 통한 '제조(Manufacturing)' 부문에만 머무르지 않는다. 시스템LSI 사업부는 이동통신 단말기인 스마트폰이 우주에 떠 있는 위성과 별도의 중계 기지국 없이 직접 통신을 주고받는 비지상 네트워크(NR-NTN, New Radio Non-Terrestrial Network) 모뎀 설계 기술 확보에 전사적 역량을 집중하고 있다.
5.1. 3GPP Release 19 기반 NR-NTN 모뎀의 실증적 성과
최근 삼성전자는 글로벌 무선 계측기 및 테스트 솔루션 선도기업인 키사이트테크놀로지스와 협력하여 지난 2026년 1월 열린 CES 현장과 다가오는 3월 예정된 'MWC 2026' 행사에서 차세대 NR-NTN 모뎀의 엔드투엔드(End-to-End) 라이브 연결 시연을 성공적으로 진행 및 준비하고 있다17.
특히 주목할 점은 이 기술 실증이 향후 글로벌 6G 및 고도화된 5G 위성 통신의 국제 표준 규격이 될 3GPP Release 19를 기반으로 수행되었다는 사실이다. 3GPP Release 19는 기존의 단순 메시지 전송을 넘어, 위성 간 연결성(Satellite-to-Satellite Mobility)과 초저지연 데이터 통신을 위한 고도화된 프로토콜을 규정하고 있다.
검증 과정의 핵심 난제는 초당 7km 이상으로 비행하는 저궤도 위성의 엄청난 이동 속도로 인해 발생하는 강력한 도플러 천이(Doppler Shift, 주파수 변화 현상)와 고도에 따른 긴 전파 지연(Propagation Delay)을 극복하는 것이었다. 삼성전자와 키사이트는 S-밴드(n252 대역)에서 상용 등급의 모뎀 실리콘과 5G 네트워크 에뮬레이터를 결합하여, 스페이스X의 '스타링크 다이렉트 투 셀' 서비스 운용 환경과 동일한 파라미터 하에 위성 간 핸드오버(Handover) 상황에서도 끊김 없이 데이터 링크를 유지하는 데 성공했다. 이는 기존 통신망의 물리적 한계를 완전히 허물고, 향후 출시될 일반 스마트폰에 스페이스X의 위성 통신망이 완벽하게 이식될 수 있음을 기술적으로 증명한 중대한 마일스톤이다.
5.2. 다이렉트 투 디바이스(D2D) 위성 통신 시장의 폭발적 팽창
이러한 모뎀 기술의 고도화는 거대한 시장의 팽창과 정확히 궤를 같이하고 있다. 골드만삭스(Goldman Sachs)의 분석에 따르면, 글로벌 저궤도 위성 시장 규모는 2025년 약 150억 달러 수준에서 출발해 다가오는 2035년에는 최대 4,570억 달러(약 612조 원) 규모로 급성장할 것으로 전망된다. 그중에서도 일반 사용자의 스마트폰과 직접 연결되는 '다이렉트 투 디바이스(Direct to Device, D2D)' 통신 시장은 통신 산업의 패러다임을 바꿀 핵심 동력으로 꼽힌다.
자료: Fortune Business Insights, Mordor Intelligence, Straits Research 통합 데이터 기반 분석 도출. (연평균 성장률 약 24.7% ~ 34.8% 예상)
이러한 통계는 위성통신 시장이 과거 틈새시장(Niche Market)에 불과했던 선박이나 산간오지용 장비에서 벗어나, 글로벌 인구 전체를 대상으로 하는 보편적 통신 인프라로 자리 잡고 있음을 시사한다. 삼성전자는 파운드리 부문을 통해 스타링크 위성 본체에 들어가는 '우주 인프라용 반도체(STM32V8 등)'를 독점적으로 생산하고, 동시에 시스템LSI 사업부를 통해 수억 대의 스마트폰에 탑재될 '지상 단말기용 NTN 통신 모뎀'을 설계하는 양동 작전을 펴고 있다. 이는 스페이스X가 주도하는 위성 생태계의 시작(위성 궤도)과 끝(사용자 단말) 모두에 삼성전자의 실리콘과 기술 표준이 뿌리내리게 됨을 의미하며, 향후 6G 시대의 플랫폼 헤게모니를 선점하는 강력한 지렛대로 작용할 것이다.
6. 글로벌 파운드리 경쟁 구도와 삼성전자의 지정학적 반격
2026년 하반기 현재, 글로벌 파운드리 시장은 한 기업의 철저한 독주 체제로 고착화되어 가는 양상을 보이고 있다. 3분기 실적 발표 및 주요 시장조사기관의 데이터에 따르면, TSMC는 인공지능(AI) 붐에 힘입어 전 세계 파운드리 시장의 72.5%를 장악하며 지배력을 더욱 공고히 했다6. 반면 2위인 삼성전자는 지속적인 노력에도 불구하고 5.9%의 점유율에 머무르며 고전하고 있다.
더욱이 TSMC는 독점적인 시장 지위를 바탕으로 엔비디아(NVIDIA), 애플(Apple) 등 초거대 기업의 최첨단 물량을 사실상 독식하고 있으며, 밀려드는 주문량을 핑계로 다가오는 2027년 1월부터 파운드리 가공 단가를 공정별로 3%에서 최대 6%까지 전격 인상하겠다고 공급망에 통보하는 등 막강한 가격 결정력(Pricing Power)을 휘두르고 있다.
자료: Counterpoint Research, TrendForce, 업계 동향 종합 분석.
그러나 TSMC의 지나친 가격 인상 정책과 대만 현지의 공정 라인 포화 상태는 미국 내 팹리스 고객사들에게 벤더 이중화(Dual-Sourcing)의 강한 경제적 동기를 부여하고 있다. 여기에 더해 중국의 대만 포위 훈련 등 대만 해협을 둘러싼 지정학적 리스크가 상존하는 상황에서, 미국 기업들은 본토 내에 안전한 공급망을 확보해야 한다는 강력한 압박을 받고 있다.
TSMC 역시 이러한 미국 내 요구에 부응하기 위해 애리조나(Arizona)에 천문학적인 자금을 쏟아부으며 공장을 건설하고 있으나, 초기의 노사 갈등 및 건설 지연 문제로 홍역을 치른 바 있다. 물론 최근 들어 애리조나 1공장에서 N4 공정을 무사히 양산하고 2공장의 N3 및 N2 공정 도입 시기를 당초보다 앞당긴 2027년으로 수정하는 등 발 빠른 대응에 나서고 있다. 그러나 여전히 부품 공급망과 후공정 패키징(Advanced Packaging) 생태계의 완전한 미국 내 이식에는 어려움을 겪고 있다.
반면, 삼성전자의 텍사스 코리더(Texas Semiconductor Corridor)는 1990년대 후반부터 다져온 오스틴 캠퍼스의 굳건한 뿌리를 바탕으로 인근 텍사스 인스트루먼트(Texas Instruments) 등과 어우러져 현재 미국 내에서 가장 완성도 높고 거대한 반도체 공급망 고리(Supply Chain Cluster)를 형성하고 있다. 삼성전자의 투트랙 텍사스 전략은 단순히 TSMC를 기술적으로 추격하겠다는 선언이 아니다. 스페이스X의 특화 공정(오스틴)과 테슬라의 첨단 AI 공정(테일러)을 모두 수주하며 미국 빅테크 기업들의 안방 깊숙이 뿌리를 내림으로써, TSMC에 종속되기를 거부하는 거대 자본들에게 지정학적 안정성과 협상 지렛대(Leverage)를 제공하겠다는 치밀한 반격 카드인 셈이다.
7. 미래 한계 돌파를 위한 전략적 과제
삼성전자가 확보한 스페이스X 스타링크 및 테슬라 AI 칩 수주는 역사적인 전환점임이 틀림없으나, 이것이 최종적인 승리를 담보하는 것은 아니다. 야심 차게 기획된 텍사스 투트랙 전략이 완벽한 결실을 맺기 위해서는 다음과 같은 기술적, 경영적 과제들을 반드시 돌파해야만 한다.
첫째, 초미세 공정의 수율(Yield) 안정화가 생존을 결정지을 최우선 과제다. 언론 보도와 시장 분석가들의 리포트에 따르면, 삼성전자의 차세대 SF2(2nm) 초기 수율은 최근 상당한 개선을 이루었음에도 불구하고 여전히 약 60% 내외에 머무르는 등, 경쟁사인 TSMC의 N2 공정 수율(약 75% 추정)에 비해 기술적 완성도를 더욱 끌어올려야 하는 과제를 안고 있다. 테일러 공장이 2027년 테슬라 AI5 칩의 적기 양산에 성공하기 위해서는, 당장 2026년 12월부터 시작되는 시험 가동(Trial Run) 기간 내에 공정 결함을 최소화하여 양산 수율을 70% 이상으로 조기에 안착시켜야만 글로벌 팹리스 고객사들의 잃어버린 신뢰를 온전히 회복할 수 있을 것이다.
둘째, 우주 및 AI용 첨단 패키징(Advanced Packaging) 기술의 완벽한 텍사스 내재화다. 현재의 반도체 경쟁력은 실리콘 웨이퍼 위에서의 전공정(Front-End) 미세화뿐만 아니라, 생산된 여러 칩셋과 고대역폭 메모리(HBM)를 하나로 묶어내는 2.5D 및 3D 이종 집적(Heterogeneous Integration) 패키징 단계에서 최종 결정된다. 향후 스페이스X의 테라팹이 고밀도 우주 데이터센터(Space AI Data Center) 구축을 위한 칩을 요구할 때, 삼성전자는 I-Cube4/I-Cube8 기술 및 차세대 무범프(Bump-less) 패키징을 결합한 통합 턴키(Turn-Key) 솔루션을 오스틴 및 테일러 생태계 안에서 원스톱으로 제공할 수 있어야만 진정한 경쟁 우위를 점할 수 있다.
셋째, NTN 모뎀 기술의 조기 상용화와 모바일 생태계 종속(Lock-in) 유도다. 앞서 키사이트와의 검증을 완료한 3GPP Release 19 규격 기반의 NR-NTN 모뎀 칩셋 기술을 자사의 엑시노스(Exynos) 모바일 프로세서 생태계에 완벽히 통합하여, 다가오는 갤럭시 플래그십 시리즈에 적기 탑재해야 한다. 2027년 이후 글로벌스타(Globalstar)를 위시한 애플(Apple) 중심의 위성 통신 연합군과 전면전을 치르기 위해서는, 삼성전자가 스마트폰 제조 역량, 통신 장비 네트워크, 그리고 우주 칩셋 파운드리를 모두 아우르는 전무후무한 하드웨어 생태계 구축을 통해 소비자와 기업 모두를 강력하게 묶어두어야 한다.
<시사점>
삼성전자가 미국 텍사스 오스틴 공장에서 스페이스X의 스타링크 위성용 반도체를 생산한다는 소식은 한국 반도체 산업의 새로운 가능성을 보여줌과 동시에 반도체 경쟁의 무대가 지상 데이터센터와 스마트폰을 넘어 우주로 확대되고 있음을 시사합니다. 이번 협력은 삼성 파운드리가 첨단 인공지능(AI) 칩뿐 아니라 우주항공·방산 분야의 특수 반도체로 사업 영역을 넓히는 전략적 전환점이 될 수 있습니다.
이번 생산의 핵심은 18나노 FD-SOI 공정(실리콘 기판과 트랜지스터 사이에 절연층을 넣는 특수 구조, 프랑스 ST마이크로일렉트로닉스와 협력, 생산대상은 STM32V8)인데, 스타링크 위성은 저궤도에서 고속으로 이동하며 위성 간 레이저 통신을 수행합니다. 이 과정에서 반도체는 우주 방사선과 극심한 온도 변화, 제한된 전력 환경을 견뎌야 합니다. FD-SOI는 절연층을 활용해 방사선에 따른 오류와 전력 소모를 줄이는 데 유리한 기술입니다. 최신 2나노 공정이 AI 연산 성능을 극대화하는 기술이라면, 18나노 특수 공정은 극한 환경에서의 신뢰성을 확보하는 기술인 셈입니다. 반도체 경쟁력의 기준이 미세화 하나로 결정되지 않는다는 점을 보여줍니다.
삼성전자의 전략적 의미는 오스틴과 테일러 공장의 역할 분담에서도 드러납니다. 오스틴은 스페이스X 위성용 특수 반도체를, 테일러는 테슬라 등 미국 빅테크의 차세대 AI 반도체를 겨냥합니다. 첨단 공정과 특화 공정을 동시에 확보해 고객과 시장을 다변화하려는 구상입니다. TSMC가 첨단 파운드리 시장을 압도하는 상황에서 삼성으로서는 차별화된 기술과 미국 현지 생산이라는 두 가지 지렛대를 활용할 수 있습니다. 미국의 반도체 공급망 자립 정책과 맞물린다는 점에서도 전략적 가치가 큽니다.
우주 반도체 시장은 앞으로 위성통신을 넘어 우주 데이터센터, 지구 관측, 항법, 국방·안보 분야로 확장될 가능성이 있습니다. 저궤도 위성의 대규모 보급은 통신용 칩뿐 아니라 전력관리, 신호처리, 메모리, 고성능 연산 반도체 수요를 함께 늘릴 것입니다. 삼성전자가 이번 협력을 계기로 우주용 반도체의 공정개발·제조·첨단 패키징 역량을 축적한다면, 새로운 고부가가치 시장에서 선점 효과를 기대할 수 있습니다.
그러나 이번 협력 자체를 파운드리 경쟁력 회복의 신호로 과대평가해서는 안 됩니다. 특수 반도체 시장은 기술 인증과 품질 검증에 오랜 시간이 걸리고, 고객사의 요구에 맞춘 안정적인 생산이 필수입니다. 테일러 공장의 2나노 수율 개선과 양산 안정화 역시 여전히 삼성의 핵심 과제로 우주용 특수 공정의 성과가 첨단 파운드리의 경쟁력까지 자동으로 보장하는 것은 아닙니다.
정부와 산업계는 우주항공·방산용 반도체를 국가 전략산업으로 육성하되, 단순한 보조금 지원을 넘어 설계 전문기업, 소재·장비업체, 시험·인증기관이 함께 성장하는 생태계를 구축해야 합니다. 방사선 내성 평가와 우주 환경 시험 인프라를 확충하고, 국내 위성·발사체 기업과 반도체 기업의 협업을 촉진할 필요가 있습니다. 미국의 현지 생산 전략에 대응해 국내에서도 핵심 기술과 공급망을 확보해야 합니다.
삼성전자의 스페이스X 위성칩 생산은 반도체 산업의 새로운 지평을 여는 기회입니다. 다만 진정한 성과는 단발성 계약이나 이벤트성 협력이 아닌 지속적인 양산 능력과 고객 신뢰, 후속 시장 확대로 판가름 날 것입니다. AI 반도체의 초호황에 안주하지 않고 우주·방산·통신을 아우르는 특화 반도체 경쟁력을 키워 나가야 합니다.
(질문 : 삼성전자 20만 원 아래에서 매수하면 된다, 안 된다. 어디에 한 표를 던지시나요?)









