


 컨텐츠










KB증권 "주가 50% 하락은 실적 아닌 수급 문제…공매도 쏠림 정점"
KB증권이 12일 삼성전자와 SK하이닉스의 최근 주가 하락을 두고 구조적 성장성이 훼손된 결과라기보다 단기 수급 불균형의 성격이 짙다고 분석했다. 김동원 리서치본부장은 글로벌 기술주 공매도와 헤지펀드의 포지션 청산이 극단에 이른 만큼 매도 강도가 둔해지고 숏커버링이 들어올 가능성에 주목할 시점이라고 밝혔다.
근거 수치가 눈에 띈다. KB증권에 따르면 올해 4분기 글로벌 기술주 공매도 잔고는 연초 대비 46% 늘어, 같은 기간 기술주 매수 포지션 증가율(32%)을 크게 웃돌았다. 기술주 공매도 증가액이 글로벌 전체 주식 공매도 증가액의 3분의 1을 차지했다는 점도 하락 베팅이 기술주에 집중됐음을 보여준다. 11월 들어 글로벌 헤지펀드의 포지션 청산 규모는 2016년 이후 최고 수준에 근접한 것으로 추정됐다. 미국 중간선거 이후 AI 규제 불확실성이 커지고 AI 인프라 투자에 필요한 자본조달 경쟁이 심해질 수 있다는 우려가 맞물리면서 레버리지를 쓰던 자금이 위험 노출을 줄였다는 설명이다.
KB증권은 삼성전자와 SK하이닉스 주가가 6월 고점 대비 50% 떨어진 반면, 두 회사의 2027~2028년 실적 전망은 오히려 올라가고 있다는 점을 강조했다. 업황이 나빠져서 빠진 것과 수급 때문에 빠진 것을 구분해야 한다는 주장이다. 2027년 예상 PBR은 삼성전자 1.3배, SK하이닉스 1.2배 수준이다.
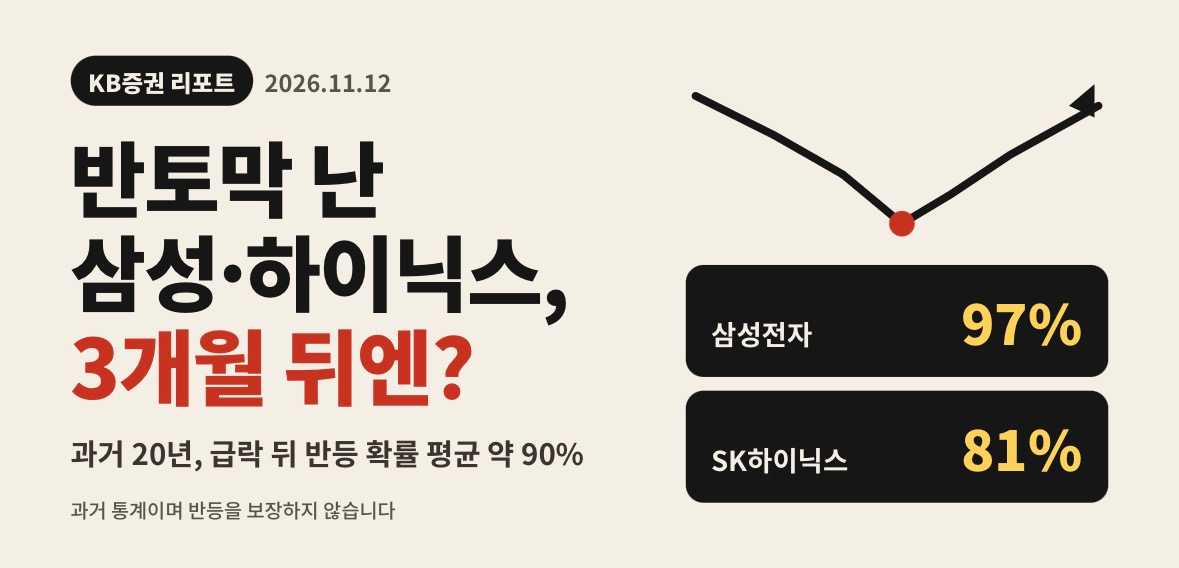
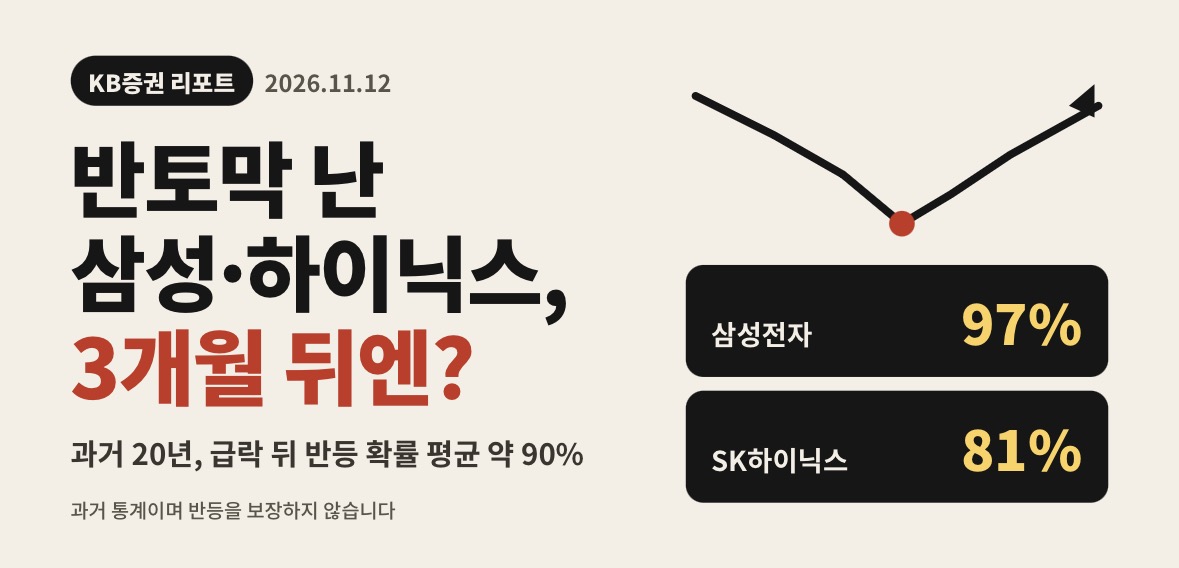
과거 통계도 제시됐다. 2005년 이후 약 20년간 두 종목이 고점 대비 40~50% 이상 떨어진 뒤 3개월 안에 주가가 오른 비율은 평균 약 90%였다. 종목별로는 삼성전자 97%, SK하이닉스 81%다. 다만 KB증권도 이 수치가 과거 사례를 바탕으로 계산한 것일 뿐 앞으로의 반등을 보장하지는 않는다고 선을 그었다. 투자심리 개선 요인으로는 2027년 1월로 예정된 추가 주주환원 정책 발표가 꼽혔다. 이익 전망 상향에 주주환원까지 구체화되면 낮아진 밸류에이션이 회복될 수 있다는 분석이다.









