 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
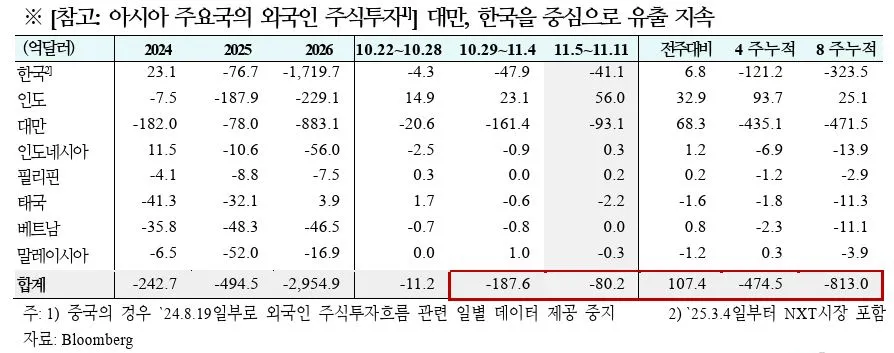
이번 주(11.5~11.11)에는 북미를 중심으로 주식펀드 유입이 983억달러로 늘었고, 채권펀드 유입은 3억달러로 크게 줄었습니다. 반면 아시아에서는 외국인이 대만과 한국을 중심으로 주식을 계속 팔고 있습니다.
주간 글로벌 자금흐름('26.11.5 (목) ~ 11.11 (수))
출처 : 국제금융센터 배기원/박승민 책임연구원 보고서 참조
01. 주식
북미 중심으로 유입 확대 : +562 → +892 → +983
1) 북미 : +158 → +323 → +645 (6주 연속 유입)
미국 증시는 금리 상승과 AI 수익성·규제 우려로 크게 조정받았습니다. 그래도 UBS는 견조한 실적과 자사주 매입 확대를 이유로 S&P500의 2027년 말 목표치 8,900을 유지했습니다. 다만 중간선거 이후 데이터센터 건설 위축이 위험 요인이며, 아직 파급 규모를 가늠하기 어렵다고 봤습니다.
2) 서유럽 : -23 → -13 → +4 (유입 전환)
에너지와 방어주를 중심으로 3분기 실적이 높은 기대치를 웃돌았습니다. 내년 이익 성장은 둔화되겠지만 에너지를 빼면 완만할 전망입니다. 경기민감주는 이익 대비 주가가 부진하고, 필수소비재와 제약주는 주가가 이익보다 빨리 올랐습니다(Barclays).’
3) 신흥국 : +306 → +451 → +147 (7주 연속 유입)
멕시코 증시는 내수 개선, 양호한 실적, 미-멕 무역협상 기대에 브라질 부진의 대체 투자처로 부각돼 10월 이후 오름세입니다. 내년 이익 성장률 전망이 +3%로 낮아 상향 조정 여지가 크다고 봤습니다(JPMorgan).
- 한국은 올해 누적 1,720억달러가 빠져 아시아 유출의 약 58%를 차지합니다. 이번 주 유출 규모는 전주(-47.9억달러)보다 약간 줄었습니다.
- 인도는 3주 연속 순매수했고, 이번 주 유입 규모가 가장 컸습니다.
02. 채권
북미 중심으로 유입 축소 : +154 → +116 → +3
1) 북미 : +101 → +154 → +27 (81주 연속 유입)
예상을 웃돈 물가와 연준의 매파 발언으로 단기물 금리가 올랐습니다. 10년물은 기간 프리미엄 축소 요인과 단기금리 전망 상향이 서로 상쇄돼 중립적 시각을 유지할 필요가 있다고 봤습니다(Barclays).
2) 서유럽 : -1 → +18 → +3 (유입 지속)
영란은행은 2027년 말 물가 전망을 2.1%에서 4.0%로 크게 올렸습니다. HSBC는 이 상향이 잠재적 물가 위험을 상당 부분 반영한 것이고, 시장의 인상 기대는 지나치게 매파적이라고 봤습니다. 내년 4월까지 두 번 올린 뒤 하반기에 두 번 내릴 것으로 전망합니다.
3) 신흥국 : +40 → -60 → -15 (유출 지속)
인도 중앙은행은 지난달 금리를 25bp 올렸습니다. 외국인 자금 유입과 유가 하락으로 루피화 약세 압력은 줄었지만, 식료품 물가가 근원 물가로 옮겨붙고 있어 추가 긴축 위험이 커졌습니다(Nomura).
03. 신흥국 CDS 및 환율 (11.6~11.12)
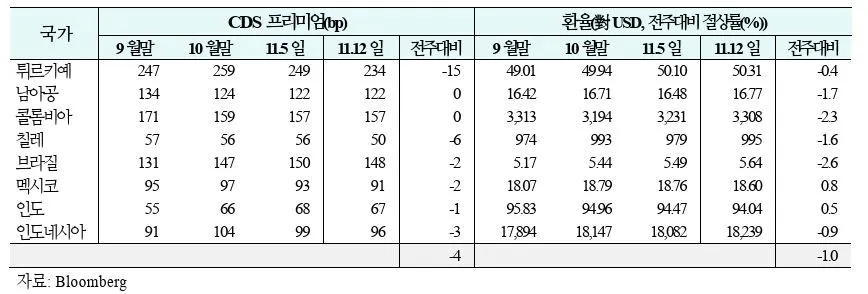
- CDS: 신용위험은 튀르키예(-15bp)와 칠레(-6bp)를 중심으로 낮아졌습니다. 주간 평균 등락폭은 -4bp입니다.
- 환율: 통화가치는 브라질(-2.6%)과 콜롬비아(-2.3%)를 중심으로 떨어졌습니다. 주간 평균 절상률은 -1.0%입니다.