 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
2026년 10월 이후 국내 외환시장 동향 관련하여 한국은행 보도자료를 통해 알아보도록 하겠습니다.
1. 원화 환율
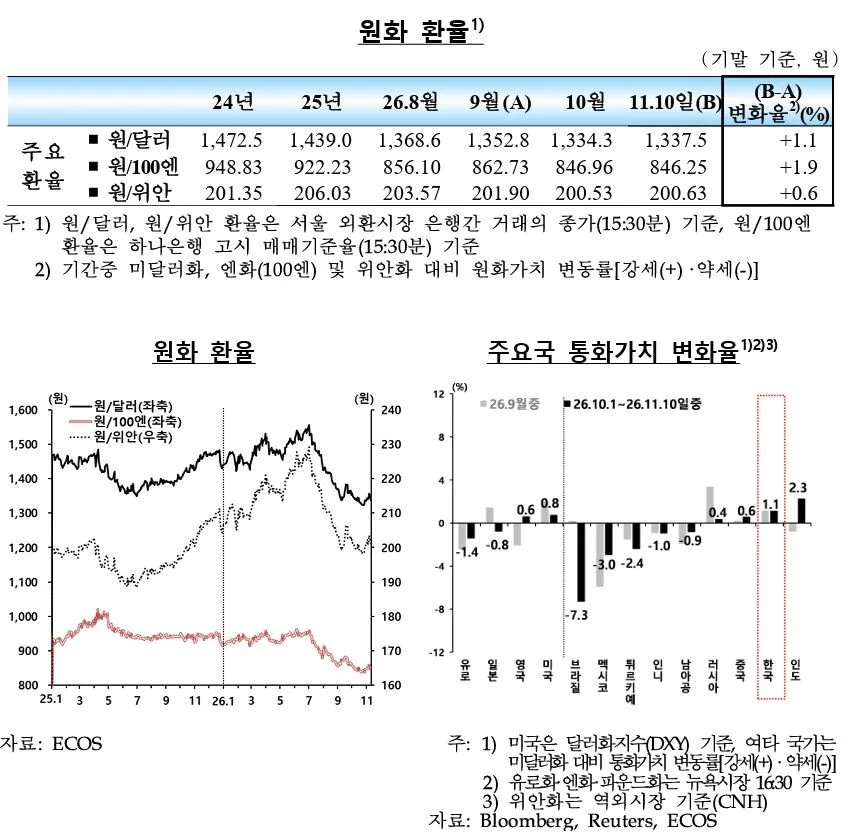
□ 원/달러 환율은 수출업체의 달러화 매도 증가 등으로 하락하였으나, 미 달러화 지수 상승, AI 수익화 우려 등이 하락폭을 제한
ㅇ 원/엔 환율 및 원/위안 환율은 하락
2. 원/달러 환율 변동성
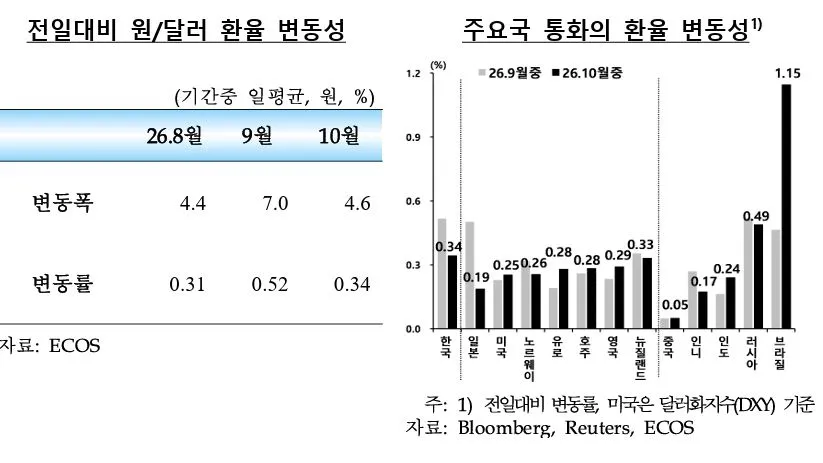
□ 10월중 원/달러 환율의 변동성은 전월대비 축소
3. 원/달러 스왑레이트 및 통화스왑금리
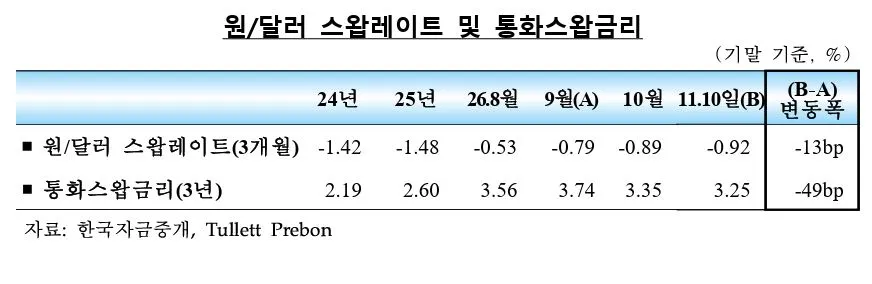
□ 원/달러 스왑레이트(3개월)는 내외금리차 역전폭 축소*에도 불구하고 기관투자자의 해외투자목적 외화자금수요 등의 영향으로 하락
* 내외금리차(통안증권 91일물 - SOFR 3개월물): 26.9월말 -0.95%p → 11.10일 -0.91%p(+4bp)
ㅇ 통화스왑금리(3년)는 국고채금리 하락*에 연동되어 하락
* 국고채금리(3년물, %): 26.9월말 4.01% → 11.10일 3.63%(-38bp)
4. 은행간 외환거래 규모
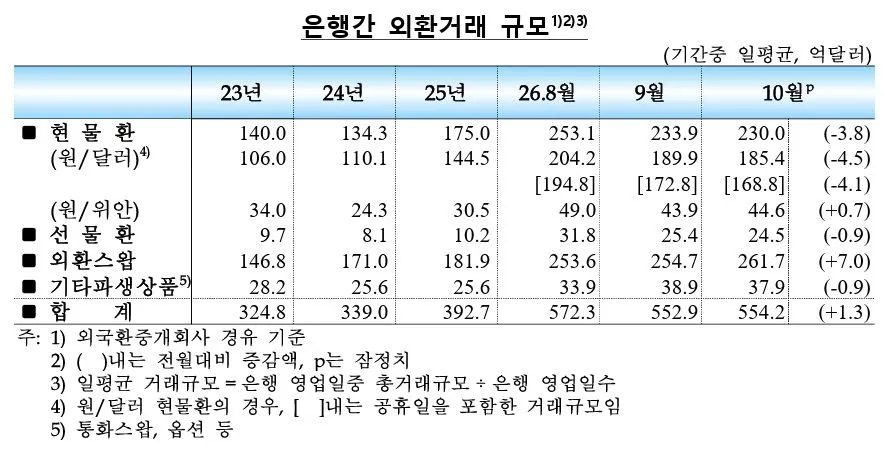
□ 국내 은행간시장의 일평균 외환거래 규모*는 554.2억달러로 전월(552.9억달러)에 비해 1.3억달러 증가
* 외국환중개회사 경유분
5. 외국인 증권투자자금
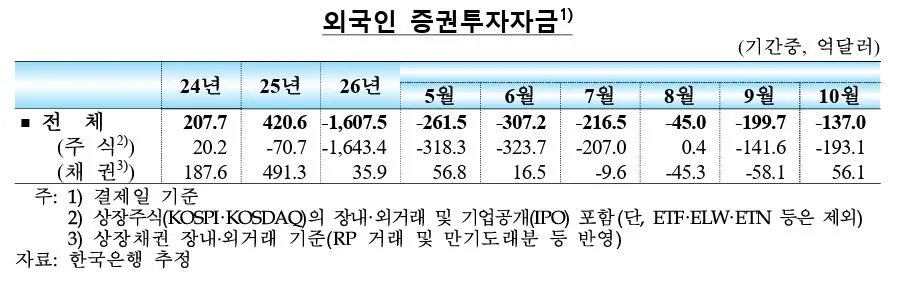
□ 10월중 외국인의 국내 증권투자자금은 순유출 지속
ㅇ 주식자금은 글로벌 AI 투자 수익화 우려 등으로 투자심리가 위축되면서 순유출 확대
ㅇ 채권자금은 WGBI 추종자금 유입, 차익거래유인 플러스 전환* 등에 힘입어 순유입 전환
* 단기 차익거래유인(3개월물, 일평균, bp): 26.8월 -39 → 9월 -31 → 10월 +2
6. 대외 외화차입여건
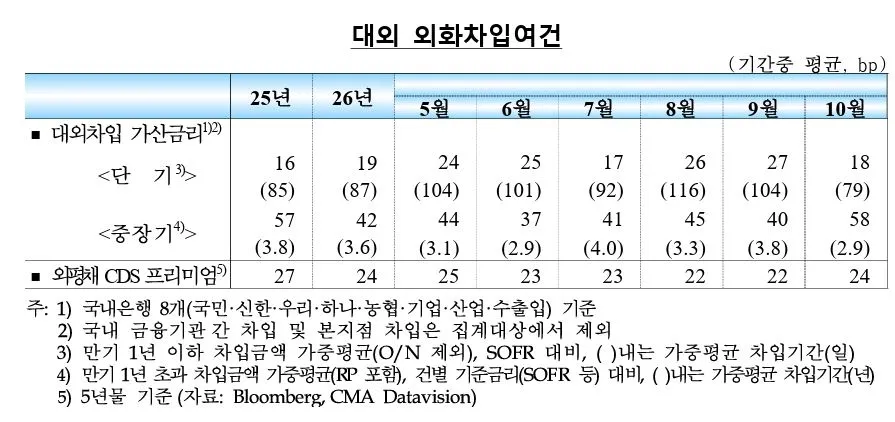
□ 10월중 대외 외화차입여건은 대체로 양호한 모습
ㅇ 단기 대외차입 가산금리(27bp → 18bp)는 전월대비 하락
ㅇ 중장기 대외차입 가산금리(40bp → 58bp)*는 전월대비 상승
* 상대적으로 가산금리가 낮은 국책은행의 채권 발행 부재로 만기 단기화에도 가산금리는 상승
ㅇ CDS 프리미엄(22bp → 24bp)은 전월대비 소폭 상승