


 컨텐츠
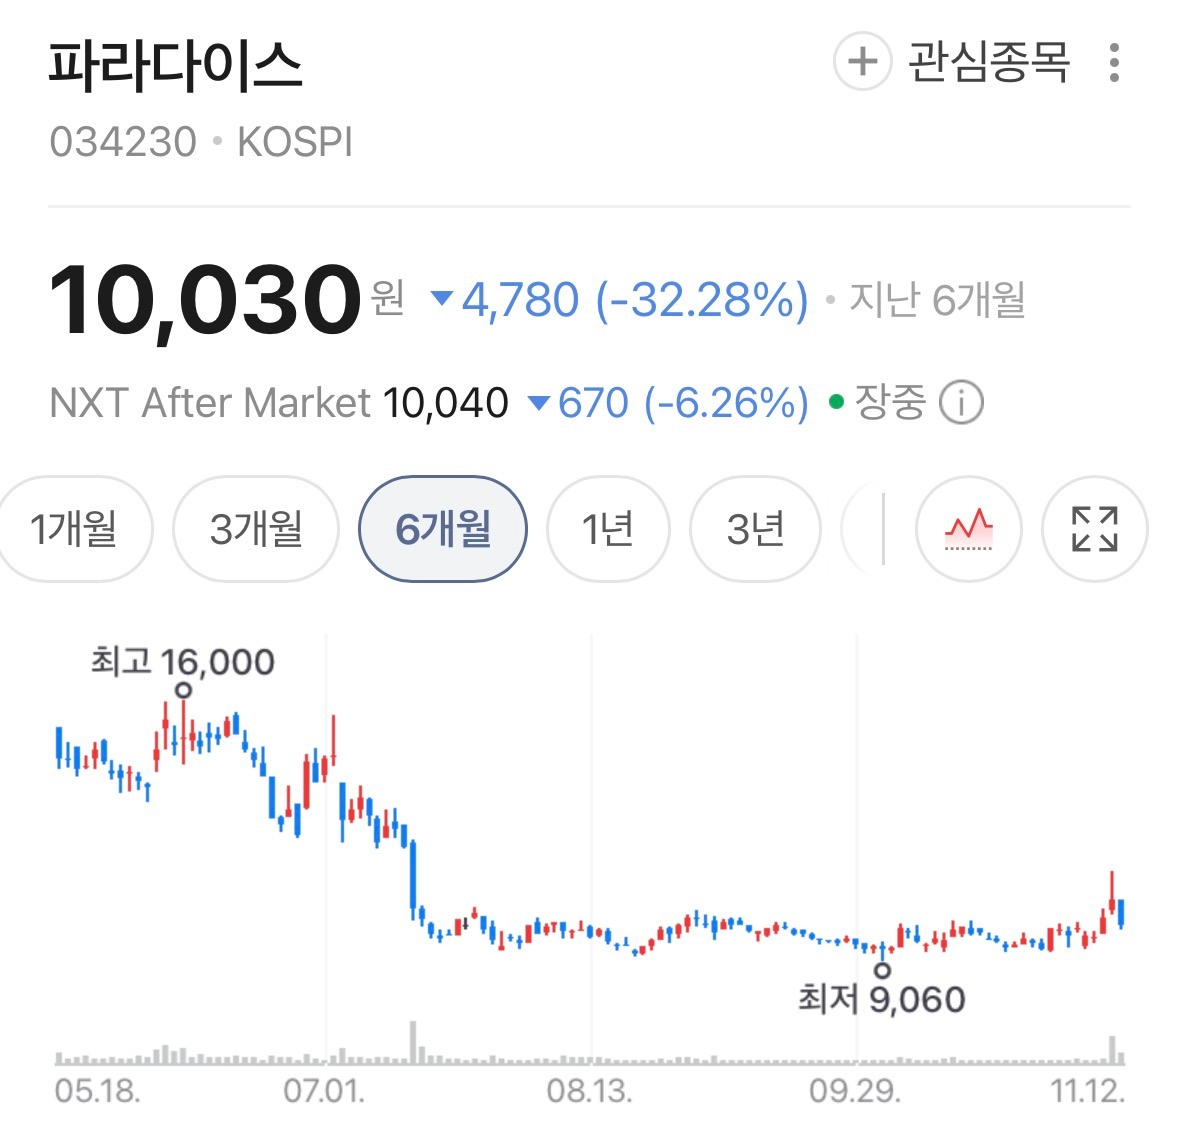










파라다이스가 시장 기대를 웃도는 3분기 실적을 내놓으면서 카지노 업종 전반에 온기가 돌았다. NH투자증권과 유진투자증권은 11일 모두 투자의견과 목표주가를 유지했다. 3분기 연결 매출은 3517억원, 영업이익은 641억원으로 전년 동기보다 각각 22%, 62.3% 늘었다. 카지노 매출은 2680억원으로 23% 증가했고 홀드율은 13%까지 올랐다.
고객별로는 일본이 중국의 부진을 메웠다. 3분기 카지노 드롭액은 2조원으로 8.3% 늘었다. 중국 VIP 드롭액은 9.3% 줄었지만 일본 VIP는 6.7%, 기타 VIP는 32.9%, 매스 고객은 6.0% 각각 늘었다. 비용 증가세가 둔화된 점도 이익률을 끌어올렸다. 이화정 NH투자증권 연구원은 인력 구조가 안정되고 콤프 운영이 효율화되면서 비용 부담이 줄었다고 분석했다. 일본과 기타 VIP를 겨냥한 마케팅이 강해지고 호텔 사업도 커지고 있다는 평가다.
NH투자증권은 '매수' 의견과 목표주가 1만5000원을 유지했다. 중국 VIP 지표 둔화를 반영해 목표 PER을 21배에서 15배로 낮췄지만, 산정 기준 시점을 2027년으로 바꾼 효과를 반영해 목표가는 지켰다. 유진투자증권은 2027년 예상 PER이 8.9배 수준이라며, 관광진흥기금 관련 불확실성이 해소되면 주가 반등의 계기가 될 수 있다고 봤다.
변수는 중국이다. 유진투자증권에 따르면 10월 카지노 드롭액은 5959억원으로 2.2% 감소했다. 중국 VIP 드롭액이 20.4% 줄었고 일본 VIP는 16.0% 늘어 외형을 방어했다. 중국 VIP 고객이 돌아오느냐가 앞으로 실적과 주가의 관건이다. 실적 발표 직후 롯데관광개발이 7%대, GKL이 3%대, 강원랜드가 2%대 오르는 등 카지노주가 동반 강세를 보인 것도 이 기대가 업종 전체로 번졌다는 신호로 읽힌다.









