


 컨텐츠
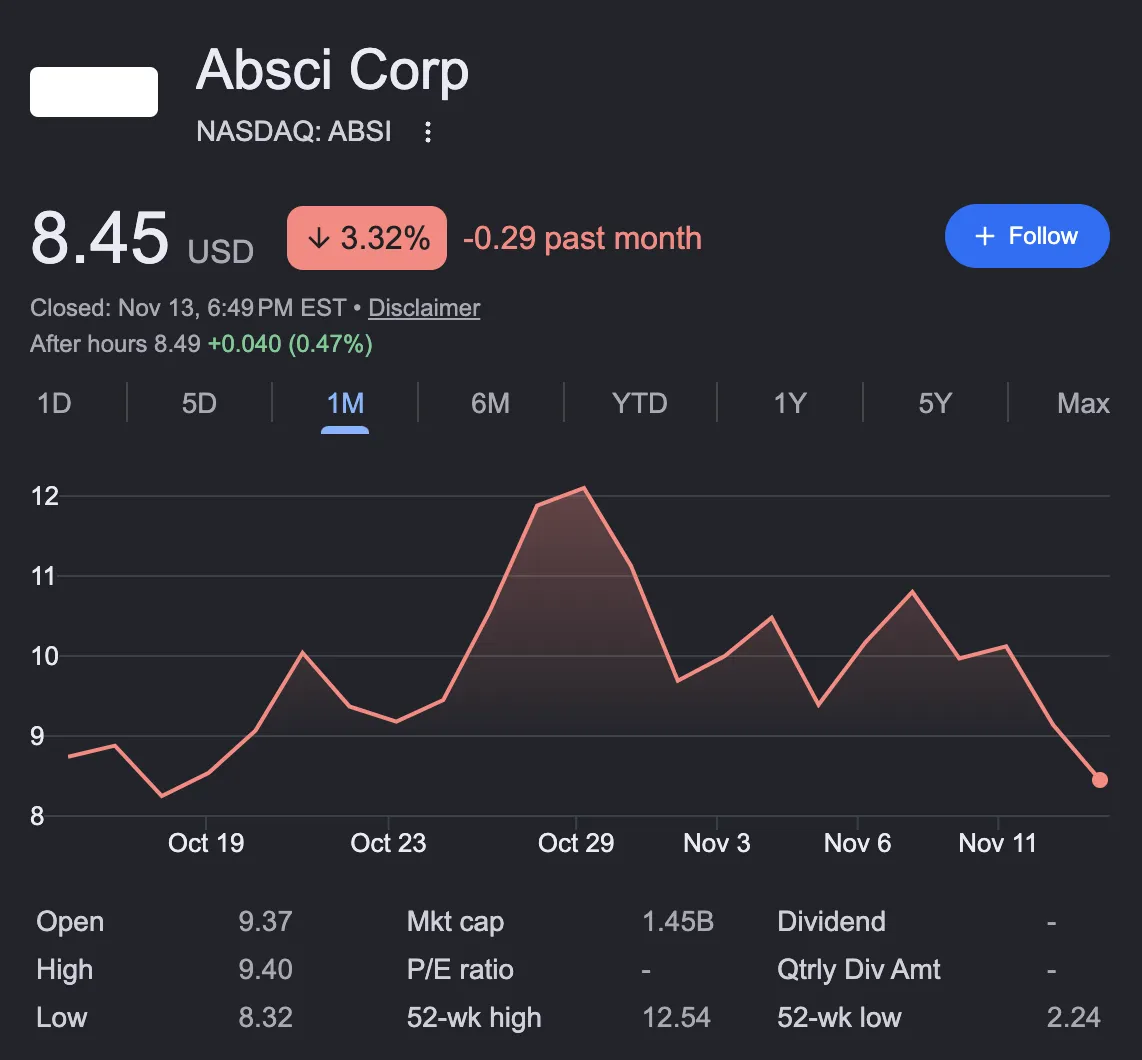










앱시(Absci, ABSI)가 11월 12일 목요일에 3분기 실적을 발표했고 주가는 장 시작 전 7퍼센트가량 내렸다가 정규장에서 5퍼센트대 하락으로 움직였음.
매출이 시장 예상의 절반도 안 됐기 때문인데, 이 회사는 매출로 평가받는 단계가 아니라서 사실 그 숫자보다 더 중요한 게 한 달 앞에 있음. 12월에 나올 ABS-201의 13주 중간 개념증명(PoC) 데터임.
먼저 숫자부터 보자. 3분기 매출은 30만 4,000달러로 1년 전 37만 8,000달러보다 줄었고 시장 예상 약 70만~74만 달러에 크게 못 미쳤음. 순손실은 3,330만 달러(주당 0.19달러)로 1년 전 2,870만 달러에서 늘었는데, 연구개발비가 2,360만 달러로 1,920만 달러에서 23퍼센트 늘었음. ABS-201의 임상과 비임상 외부 비용이 늘어서였고, 판매관리비는 900만 달러(1년 전 840만 달러)로 주식 보상비 영향이 컸음. 분기 말 현금과 시장성 증권은 1억 7,370만 달러로 6월 말 2억 110만 달러보다 2,740만 달러 줄었음. 분기당 소진이 약 2,700만 달러이니 단순 계산으로 6~7분기 버티는 속도인데, 회사는 이 돈으로 2028년 하반기까지 운영이 가능하다고 밝혔음. 이 간극은 앞으로 비용 증가를 줄이거나 추가 자금이 들어오는 것을 가정한 일정이라는 점을 알아둬야 함. 8월에 마친 1억 달러 증자에는 일라이 릴리(Eli Lilly)의 4,000만 달러 전략 투자가 들어갔음.
이 회사가 뭘 하는지 설명하겠음. 앱시는 생성형 AI로 항체를 설계해서 신약 후보를 만드는 회사임. 사람이 후보를 찾아서 고치는 방식이 아니라 AI가 단백질을 설계하고 합성생물학 데이터로 검증하는 구조이고, 회사는 AI 설계에서 임상 진입까지 약 2년이 걸리고 비용은 업계 평균의 일부에 불과했다고 주장해왔음. 그 대표 후보가 ABS-201임. 프롤락틴 수용체(PRLR)를 막는 항체이고, 첫 적응증이 남성형과 여성형을 포함한 패턴 탈모(androgenetic alopecia)임. 모발 성장 주기에서 모낭을 활동기(성장기)에 더 오래 머물게 해서 머리카락이 다시 자라게 한다는 게 작용 원리임.
이번 설명회에서 가장 흥미로웠던 디테일은 경쟁 약물과의 차별점이었음. 경영진은 경쟁 분자들을 모델링해보니 약물 노출이 오르락내리락 진동하는 형태이고, ABS-201은 일정한 노출을 유지하도록 설계돼서 모낭이 활동기에 계속 머물게 한다고 설명했음. 쉽게 말해 약효가 들쭉날쭉하지 않고 꾸준하다는 주장임. 이 부분은 회사의 모델링이고 사람에게서 증명된 건 아니라서 12월 데이터가 이를 얼마나 지지하는지가 관건임. 앞서 8월에는 1상 중간 데이터에서 안전성과 내약성이 양호하다고 밝혔고, 12월에는 13주 중간 PoC, 내년 초에는 26주 전체 데이터가 나옴. 시장 규모는 회사가 자체 소비자와 전문가 조사를 근거로 미국에서만 약 250억 달러라고 추정했는데, 이건 마케팅 추정치이고 승인 가능성과는 별개임.
상업화 준비도 이미 시작했음. 갈더마(Galderma) 출신 게리 뮐레(Gerry Muhle)를 최고상업책임자로 영입했는데, 아직 데이터가 없는 임상 단계 회사가 이런 인사를 하는 건 대담한 선택임. 데이터가 좋으면 앞선 준비가 되고, 실망스러우면 비용 부담으로 보일 수 있음. 두 번째 프로그램도 같이 나왔음. 같은 표적으로 자궁내막증을 겨냥한 2상 STORYLINE의 예비 설계가 공개됐고, 회사는 이 적응증의 최대 매출 잠재력을 40억 달러 이상으로 추정했음.
그래서 투자자 입장에서의 구도는 단순함. 지금 주가(10달러 안팎, 주식 수 약 1억 7,200만 주 기준 시가총액 약 17억 달러)는 12월 데이터에 대한 기대를 상당 부분 반영하고 있고, 매출 30만 달러는 아무 의미가 없는 숫자임. 13주 데이터는 중간 단계라서 모발 수 증가의 크기와 일관성이 어느 정도냐에 따라 평가가 갈릴 거고, 이 숫자가 기존 탈모 치료제(먹는 약이나 바르는 약)와 비교해 설득력이 있는지가 핵심임. 12월에 나올 그 숫자가 이번 분기의 매출 미스를 영원히 지워버릴 수도, 반대로 앞서 간 상업 조직 구축이 성급했다는 평가로 바꿀 수도 있음.









