


 컨텐츠










전 현재 40대 중반이며,
약 5년후 50세에 은퇴하는게 목표입니다.
한국의 평균 퇴직연령이 53세인데,
50세에 퇴사하는게 무슨 파이어족이냐
반문하실수도 있으나,
60~70세 노인까지도 먹고 살기 위해
재취업하고, 알바뛰며 일해야하는
한국의 각박한 현실에 비춰보면
50세에 퇴사하는건 충분히
파이어라고 할 수 있다고 생각합니다!
(게다가 현재 65세 정년연장 법안발의도 진행중이라
정년은 더 늘어날 가능성이 큽니다)
전 현재 부동산을 실거주 1채만 보유중이라
임대소득은 기대할 수 없습니다.
물론 은퇴후에 지방에 거주를 하게 되면
지방에 살면서 서울아파트를 임대 돌릴수 있으나
그것도 어디까지나
지방에서 거주하겠다는 가족의
동의가 있어야 가능한 일입니다.
그래서 부동산에서는
현금흐름이 나오지 않는다고 가정하고
오직 금융자산으로만
조기 퇴직을 위한 현금흐름을 계산해보겠습니다!
은퇴 후 필요한 돈
'지피지기면 백전백승' 이라고
일단 필요한 돈을 계산해봐야겠죠?
지출은 크게
고정비와 변동비로 나눌 수 있겠는데요
고정비는 매달 일정하게 빠져나가는 돈
변동비는 불규칙하게 일회성으로 빠져나가는 돈
월 최소 800만원은 필요할 것 같습니다.
서두에도 말했듯이 위 상황은
은퇴후 생활비를 추산하는것으로
현재의 상황과 달라야 합니다.
현재는 매월 주담대로 300만원
내외의 상환금이 있는데
50대 조기 은퇴 시 주담대를 모두
상환한다는 가정하에 제외하였습니다.
만약 6억에 달하는 주담대 상환을
하지못한다면 파이어를 안하는게
맞다는 결론에 이르렀어요.
은퇴 시 준비된 현금흐름
이제 가장 중요한 월 현금흐름을
계산해봐야 합니다.
지금 당장의 근로소득을 제외한
현금흐름은 큰 의미가 없습니다.
월 100만원도 안되니깐요.
So, 지금 가지고 있는 자산을
미래가치로 환산한 월세화로 치환해
예측해보면 아래와 같습니다.
(주식은 현재기준, 연금은 미래기준)
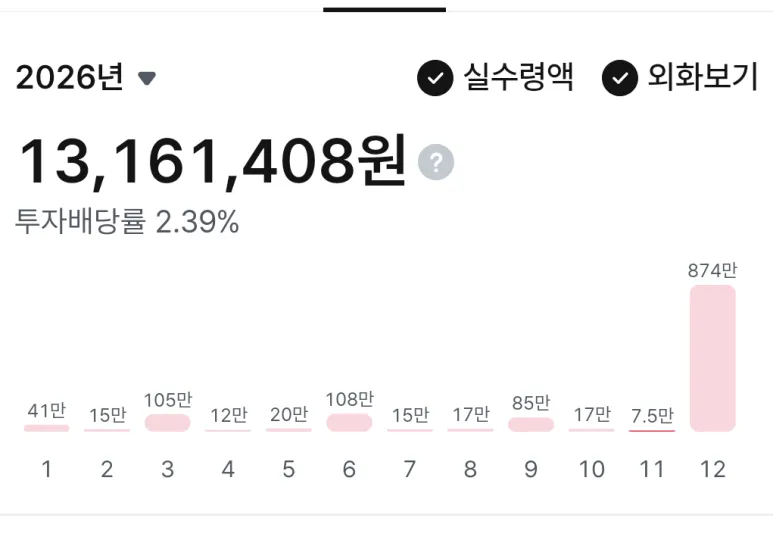
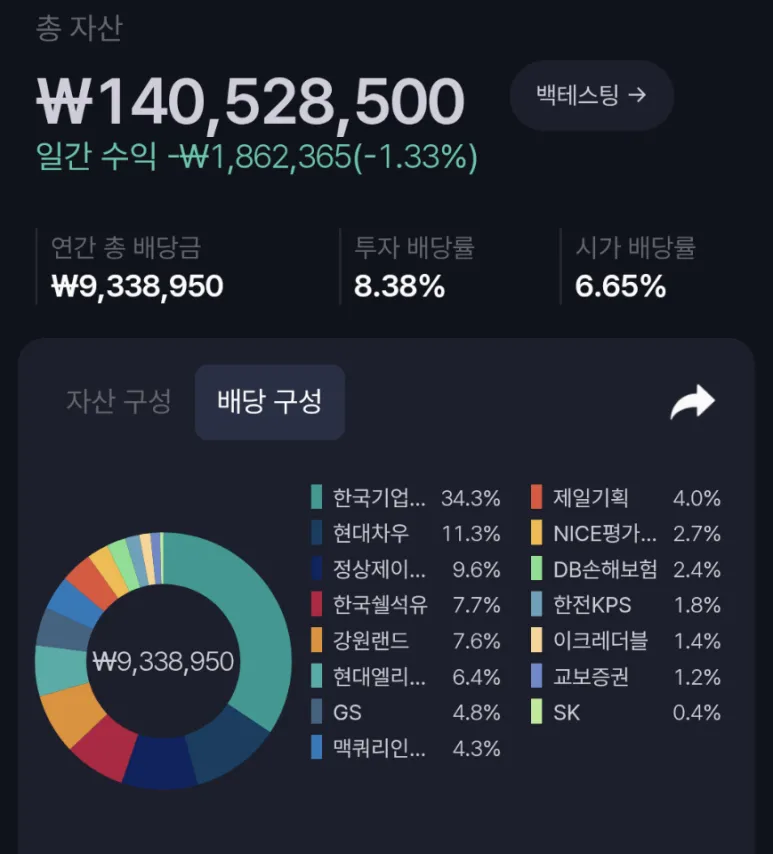
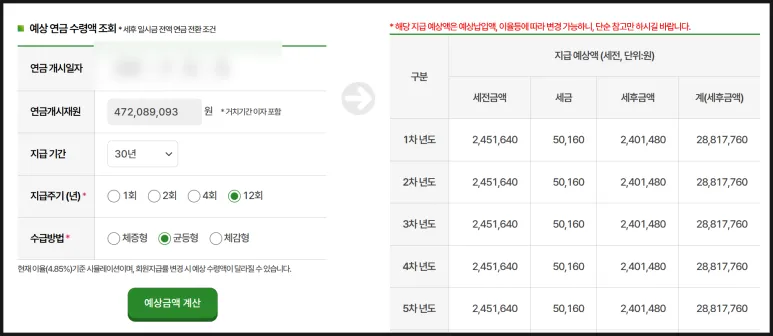
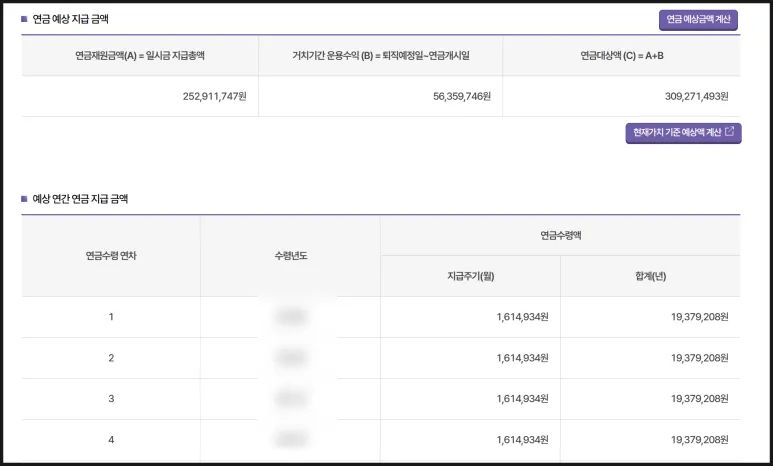
*국민연금은 65세 이후 수급예정이라 제외했으나
65세부터 160만원 받는다고 하네요.
물론 60세까지 납부 기준이라 50대에 은퇴하면
그보다 적은 100만원 수준으로 받을 듯 하네요.
現 파이어 달성률
아마 금융소득 20억 원을 달성하면
파이어 달성률도 자연스럽게
100% 달성 할 수 있을듯 합니다.
현재 주식 배당금 약 200만원이
2배로 증액된 400만원이
될 것이기 때문이죠.
허나 50살 전에 6억이 넘는
주담대 전액 상환은
주거지 이전을 통해서만
가능할거 같습니다.
거주비용이 저렴한 동남아를 가든
인프라가 갖춰진 지방도시를 가든
일단 내년에 퇴사는 진행하지만
은퇴는 조금더 미뤄지지 않을까 싶네요.
인생은 저희 생각보다 길지 않습니다.
제가 '돈'을 버는 이유도 '경험' 및
'시간'을 사기 위함이기에,
지금까지 번 돈으로 '우리 가족의 경험과 시간'을
매수하는 사전 연습을 해보겠습니다.
그게 성공적이든 실패를 하든
오롯이 저의 선택이고 또
그 자체로 큰 의미가 있다고 생각됩니다.
여러분도 다가오는 27년도를 맞아
여러분 인생의 장기 플랜을
각자 세워보시는거 어떨까요?









