


 컨텐츠
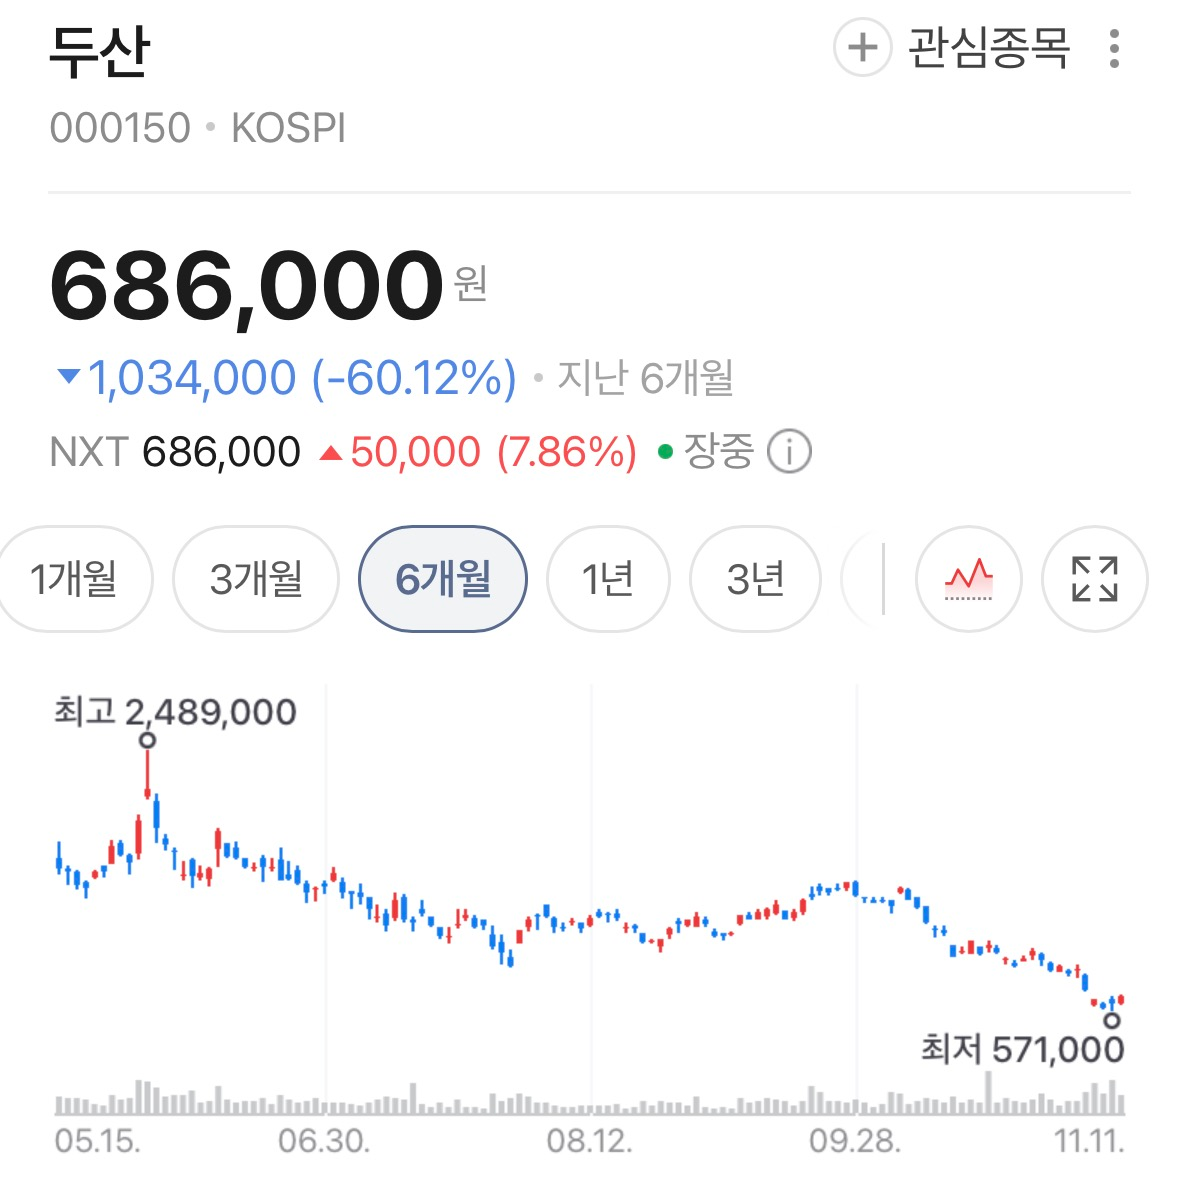










하나증권이 10일 두산의 목표주가를 242만원에서 127만원으로 47.5% 낮췄다. 그런데도 투자의견은 '매수'를 유지했다. 전일 종가는 61만1000원이다.
쉽게 말하면 목표가가 크게 내려간 건 실적 전망이 나빠져서가 아니다. 두산 기업가치를 정할 때 비교하는 해외 동종 업체들의 주가가 떨어지자 적용하는 평가 배수를 낮췄기 때문이다. 이른바 '자의 눈금'을 줄인 것이다.
두산의 핵심 사업은 동박적층판(CCL)이다. 전자기기 회로 기판의 원판 소재로, AI 가속기와 네트워크 스위치, 광모듈에 들어가는 고부가 제품이 실적을 이끈다. 3분기 전자BG(비즈니스그룹)는 영업이익 2353억원으로 전년 동기보다 127% 늘었다. 영업이익률은 약 30%다. 직전 분기와 비교해도 영업이익이 17% 증가했다.
최근 주가가 빠진 배경은 두 가지 걱정이다. 빅테크의 AI 설비투자가 둔화될 수 있다는 우려와, 핵심 고객사 안에서 두산의 점유율이 줄어들 수 있다는 우려다. 김민경 연구원은 둘 다 가능성이 낮다고 반박했다. 지정학적 상황과 빅테크 간 AI 주도권 경쟁을 고려하면 투자가 단기간에 꺾이기 어렵다는 것이다. 또 엔비디아 공급망에 신규 CCL 업체가 들어올 가능성도 제한적이라고 봤다. 플랫폼 교체 주기가 빨라질수록 기술력과 양산 이력을 갖춘 기존 공급사에 유리하기 때문이다.
4분기 전망도 밝게 봤다. 지난달 말부터 본격 가동한 중국 창수 신규 공장의 가동률이 엔비디아 AI 가속기 수요를 중심으로 빠르게 오르고 있다. 4분기 전자BG 매출 가이던스는 8146억원인데, 실제 실적은 이를 웃돌 가능성이 높다는 설명이다.
향후 2~3년간 고부가 CCL 공급 부족이 이어질 것으로 전망했다. 공급이 부족하면 장기공급계약(LTA)을 맺을 때 공급사가 유리한 가격을 받을 수 있다. 두산은 2029년 말까지 생산능력을 현재의 약 2.7배로 늘리는 증설도 진행 중이다. 광모듈용 CCL은 올해 3분기 기준 400G와 800G 제품이 절반씩이지만, 2027년 1.6T 광모듈 양산이 시작되면 400G 비중은 줄어들 전망이다.
김 연구원은 판가 인상, 증설, 제품 구성 개선이 동시에 진행되는 만큼 최근 주가 조정은 성장성을 반영하지 못한 수준이라고 평가했다.









