


 컨텐츠
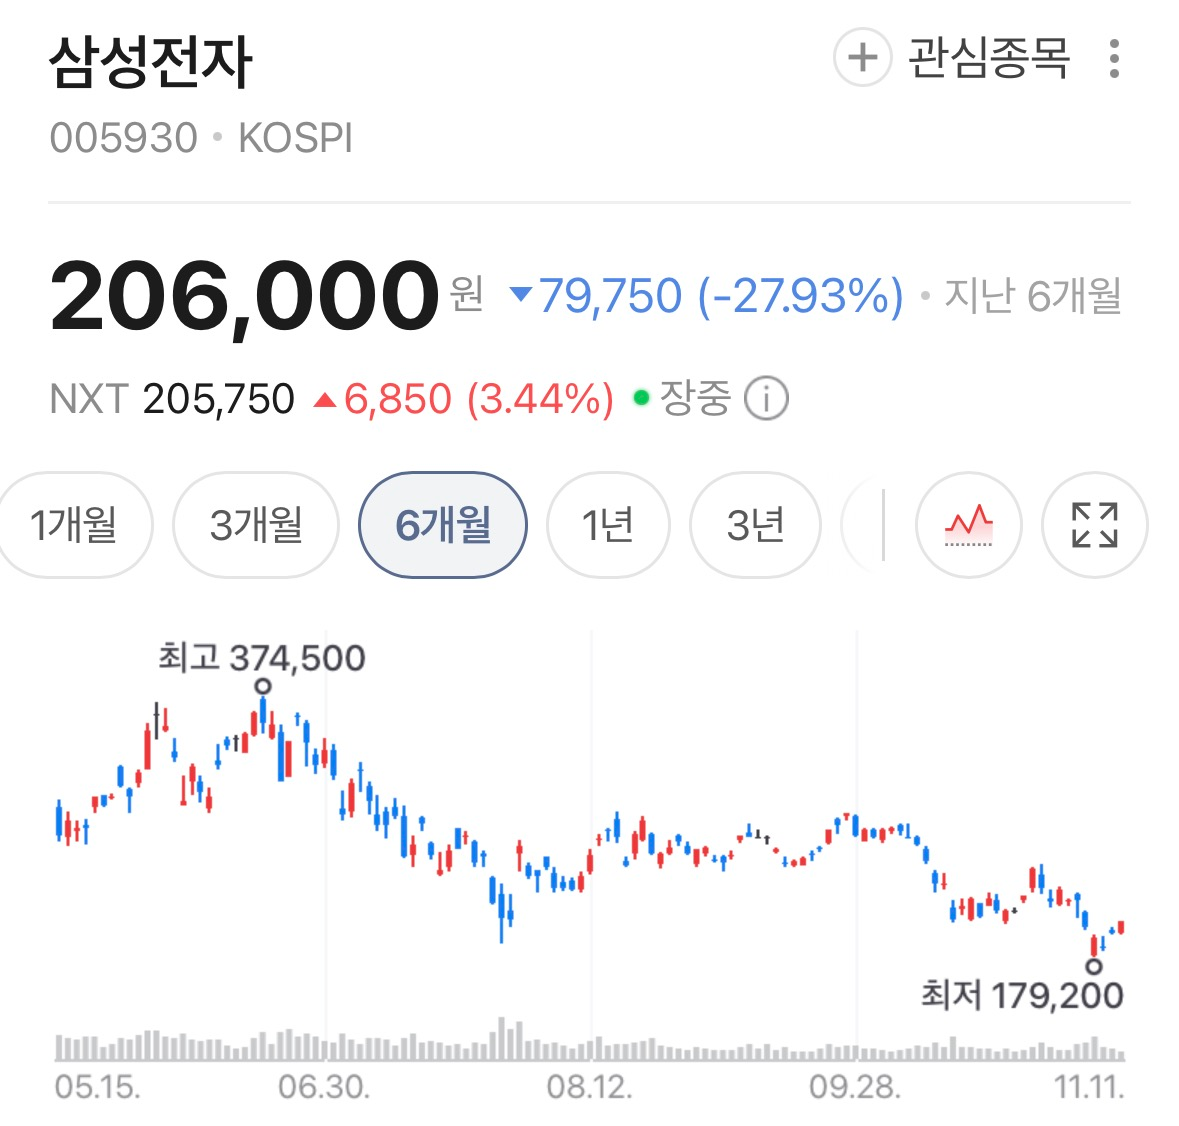










DS투자증권이 10일 삼성전자에 대해 투자의견 '매수'와 목표주가 53만원을 유지했다. 이수림 연구원은 이번 산업보고서에서 메모리 가격이 꺾인 뒤에도 이익이 얼마나 남는지를 따졌다.
기본 시나리오는 2028~2029년 누적 기준으로 D램 평균판매단가(ASP)가 36%, 낸드가 44% 떨어지는 상황이다. 이 경우에도 삼성전자의 2029년 영업이익은 461조7000억원으로, 2027년 전망치(632조원)의 73%를 유지한다는 계산이다. ASP는 제품 한 개당 평균 판매 가격을 뜻한다.
이런 계산이 가능한 이유로 HBM(고대역폭메모리)을 꼽았다. 일반 D램은 시장 수급에 따라 가격이 출렁이지만, HBM은 고객사의 제품 개발 일정과 장기 공급계약에 따라 팔린다. HBM 비중이 높아지면 범용 제품 가격이 내려도 전체 이익이 덜 흔들린다는 논리다. 지난달 19일 보고서에서도 같은 취지의 분석을 내놨다.
현재 실적은 뒷받침되는 모습이다. 삼성전자는 3분기 매출 195조3000억원, 영업이익 107조4000억원을 기록했다. 영업이익률은 약 55%다. DS투자증권은 4분기 영업이익을 132조8000억원으로 전망하며, HBM4 판매 확대가 4분기 평균 판매단가를 지지할 것으로 봤다. 같은 보고서에서 2027년 영업이익 632조원 전망도 유지했다.
시각은 엇갈린다. 모건스탠리는 전날 보고서에서 삼성전자 목표주가를 38만1000원에서 30만9000원으로 19%, SK하이닉스는 260만원에서 160만원으로 38% 낮췄다. 2028년부터 공급이 늘고 데이터센터 투자가 둔화하면 수익성이 악화할 수 있다고 본 것이다. 다만 내년 영업이익 전망은 삼성전자 688조원, SK하이닉스 468조원으로 오히려 높였다. 업종 최선호주는 삼성전기에서 삼성전자로 바꿨다. 두 회사 모두 내년 이익은 좋게 보면서, 그 이후에 얼마나 꺾이느냐를 두고 의견이 갈리는 셈이다.
DS투자증권은 SK하이닉스에 대해서도 목표주가 264만원을 유지했다. 메모리 가격이 내려도 2029년 영업이익이 290조3000억원으로 2027년의 약 65%를 지킬 것이라는 분석이다.
시장 분위기는 조심스럽다. 코스피는 9일 0.81% 하락한 5018.85로 마감해 3거래일 연속 내렸다. 삼성전자 종가는 18만9900원이었다. 목표주가 53만원은 이 종가보다 179% 높은 수준이다.









