


 컨텐츠










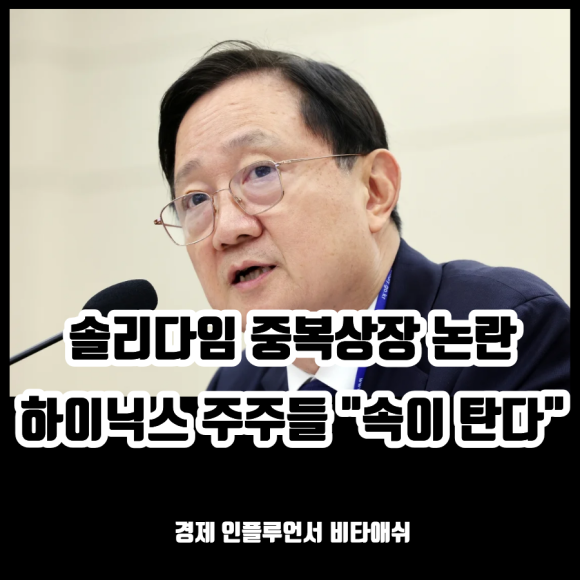
SK하이닉스가 자회사 솔리다임 상장에 대해 중복상장이란 논란이 발생했다. 손자회사 솔리다임은 SK하이닉스가 인텔의 낸드플래시 사업부를 인수하기 위해 설립한 미국의 법인이다. 솔리다임이 상장한다면 주주들에게 사실 악재가 될 수 있는 상황이다.
왜냐하면, 솔리다임에 새로운 투자자들이 참여하면 SK하이닉스 측 솔리다임의 지분율은 하락하고 기존 SK하이닉스 주주의 보유 주식 가치가 하락할 수 있기 때문이다. 오늘은 솔리다임 중복상장 논란, 주주들 "속 탄다"에 대한 포스팅입니다.
SK하이닉스 자회사 솔리다임 중복상장 논란
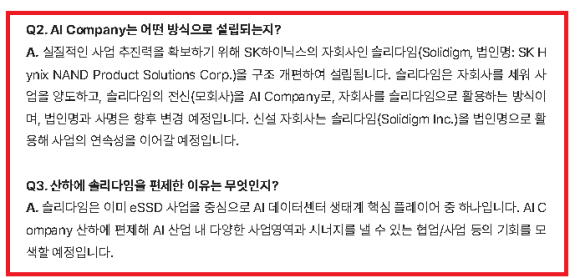
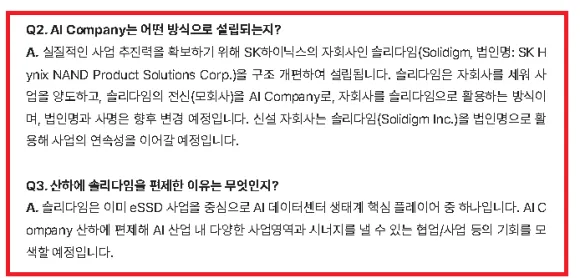
솔리다임은 SK하이닉스의 자회사도 아닌 손자회사이다. SK하이닉스가 인수한 솔리다임은 원래는 인텔의 낸드플래시 사업부로 SK하이닉스가 미국 진출을 위해 출범한 법인이다.
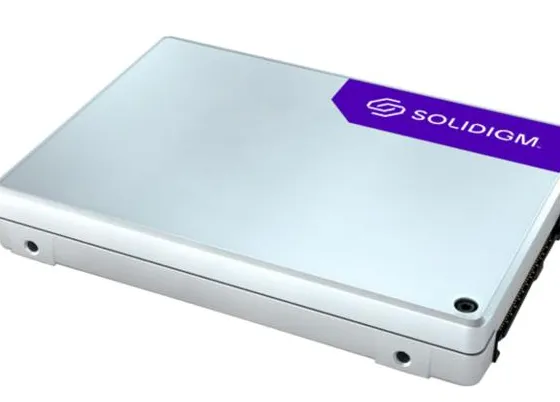
솔리다임은 AI 사업에서 필수적인 고성능, 초고용량 SSD 사업을 확보하기 위한 역할을 하고 있다. 대표 제품인 D5-P5336은 최대 122.88TB의 저장용량을 제공한다.
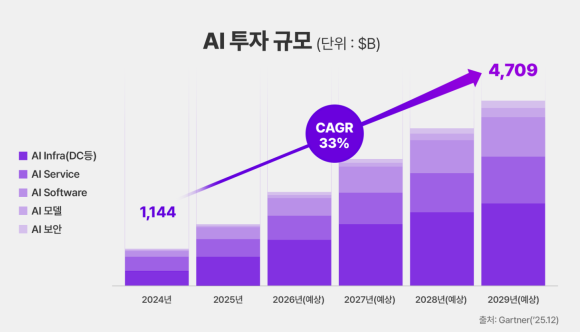
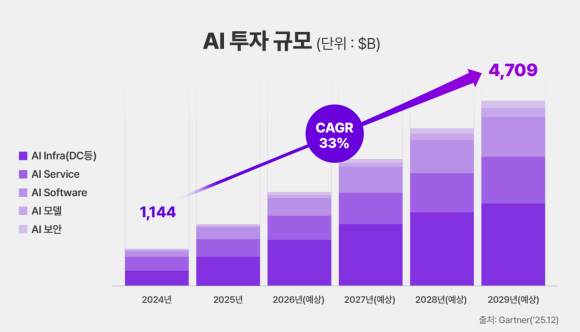
AI 사업에서 데이터센터에는 학습 및 추론을 위한 데이터 저장용량이 필수가 되면서 기업용 초고용량 SSD의 필요성이 제기되기 시작했다. 이런 요구에 발빠르게 SK하이닉스는 초고용량 데이터 SSD 사업을 선점한 것이다.
그래서 투자자들을 유치하기 위해 최근 솔리다임이 IPO를 추진하였다고 밝혔다. 로이터 통신에 따르면 솔리다임의 미국 상장시 최대 1,500억 달러의 기업가치를 가질 것으로 전망하고 있다.
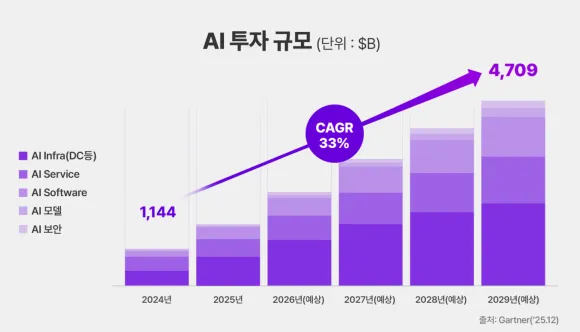
SK하이닉스는 솔리다임을 통한 미국 낸드 생산시설 신설을 검토하고 있다. 하지만 솔리다임은 조금 복잡한 구조를 가지고 있다. 바로 SK하이닉스의 손자회사라는 것인데, 지배구조가 모회사인 SK하이닉스 → 자회사인 SK하이닉스 Nand Product Solutions Corps → 솔리다임의 방식이다.
중복상장하면 무엇이 문제인가 ?
SK하이닉스가 솔리다임을 손자회사로 만든 이유는 기존 솔리다임의 사업을 신설 법인에 넘기고 기존 법인을 AI 사업 투자 플랫폼으로 활용하기 위해서이다.
하지만 지배구조 상 SK하이닉스 밑에 있는 솔리다임은 미국에서 IPO시 문제가 발생한다. 솔리다임을 상장한다면 SK하이닉스가 간접적으로 솔리다임의 지분을 가지게 된다.
상장 과정에서 외부 투자자가 들어오면 SK하이닉스 주주들의 경제적 지분율이 더 낮아지게 된다. 그래서 SK하이닉스 기존 주주들에게는 악재인 소식이다. 미국 IPO 소식 이후 금감원에선 솔리다임의 미국 상장은 중복상장 규제에 걸린다고 밝히며 유감을 표했다.
SK하이닉스는 이미 미국에 ADR도 있다
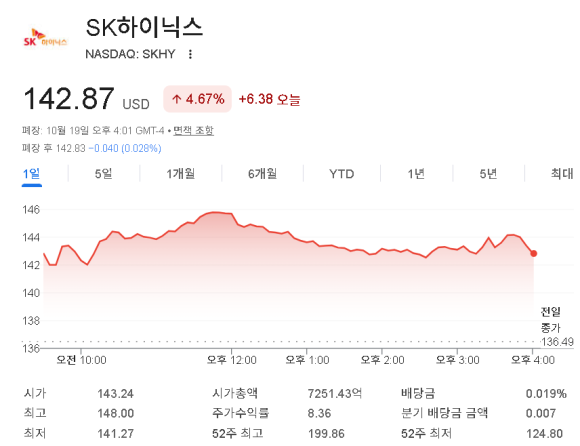
SK하이닉스는 이미 26년 7월, 미국 나스닥에 ADR을 상장했다. 하지만 ADR 자체는 ARM이나 TSMC 등의 다른 나라 회사들도 이미 미국에서 투자자들을 유치하기 위해 많이 이용하는 방식이다.
그래서 SK하이닉스의 ADR 자체는 문제가 되지 않고 일반적인 모자회사 중복상장과는 다르다. 그런데 논란이 되는 솔리다임의 미국 상장은 별도 법인의 주식을 발행하여 경제적으로 연결된 2개의 법인을 각각 상장하는 것이다.
주주들은 미국에 SK하이닉스 ADR을 이미 발행하여 자금을 직접 조달할 수 있는데 굳이 솔리다임까지 별도 상장하느냐 의문을 제기할 수 있다. 어쩌면 SK하이닉스의 자금 조달이 어려운가 하는 의심까지 품을 수도 있는 과제이기도 하다.
결론
솔리다임의 중복상장 문제는 단순히 미국 상장 여부가 아니라 SK하이닉스 기존 주주들의 이익과 밀접한 관계를 가진다. 그래서 금감원에선 제동을 걸었지만, SK하이닉스가 밀고 간다면 어쩔 수 없는 것이다.
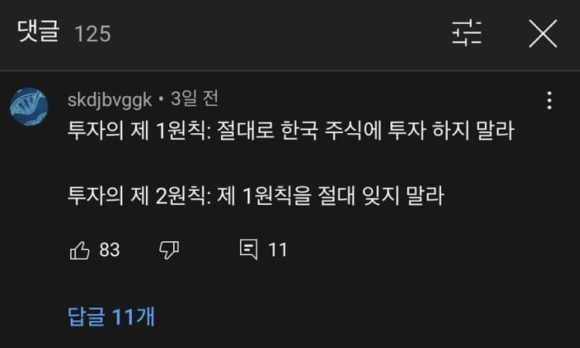
그래도 이렇게 기존 주주들을 내팽겨치는 자회사 상장을 감행한다면 어느 누가 한국 증시에 투자하려고 할 것인가 하는 근본적인 문제가 생긴다. 이미 레버리지 ETF에 대한 문제가 다 사라지지도 않은 상태에서 중복상장 문제까지 터진다면 투자자들의 신뢰를 영원히 받지 못할 상황까지 올 수도 있다.









