 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
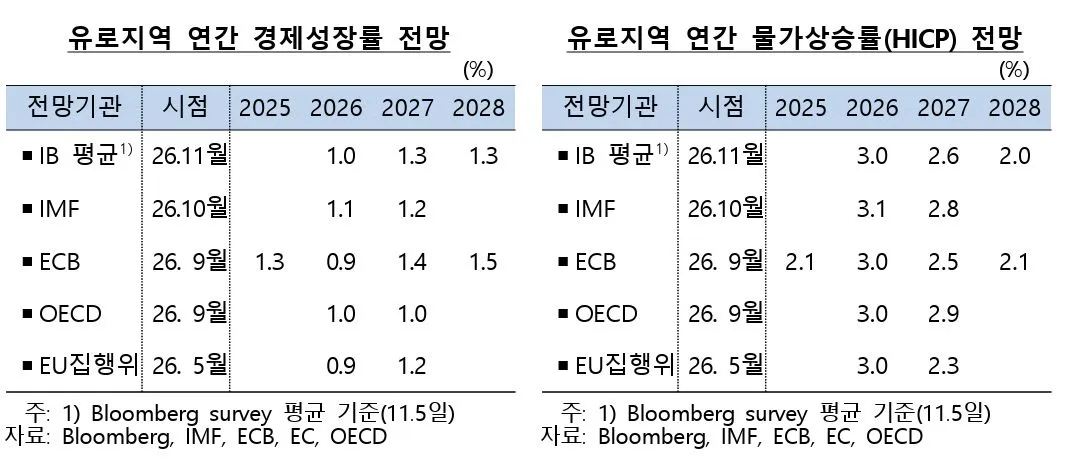
유로지역 경제는 제조업의 구조적 부진, 높은 에너지 가격 등에도 불구하고 소비 회복, 정부투자 확대 등에 힘입어 점진적인 회복세를 이어갈 전망. 물가는 고유가 영향으로 내년 초까지 높은 수준을 이어가다 내년 중반 이후 점차 둔화될 것으로 예상하고 있는데요.
이에 ‘최근 유로지역 경제 전망’ 관련하여 한국은행 프랑크프루트사무소 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
01. 실물경제 전망
1) 경기
유로지역 경제는 제조업의 구조적 부진, 높은 에너지 가격 등이 성장을 제약하겠으나 서비스업 업황이 기준치를 상회하고 있는 데다 정부투자도 확대됨에 따라 점진적인 회복세를 이어갈 전망
ㅇ 이는 양호한 노동시장 여건에 따른 소비 회복, 정부의 방산 및 AI 인프라 지출 확대 등에 기인ㅇ 다만 고유가에 따른 실질구매력 약화, 주요국 재정우려 확대 등이 성장의 하방요인으로 작용할 소지
2) 물가
소비자물가 상승률은 고유가 영향으로 내년 초까지 높은 수준을 이어가다 내년 중반 이후 점차 둔화될 전망이나 목표치(2%) 복귀 시점은 당초 예상보다 지연될 소지
ㅇ IMF(10.13일)는 전쟁에 따른 에너지 공급충격을 반영하여 유로지역 물가상승률 전망을 금년 3.1%, 내년 2.8%로 7월 대비 각각 0.2%p, 0.5%p 상향 조정*하였으며, 근원물가는 28년 중반에야 목표 수준(2%)으로 복귀할 것으로 예상
* IMF의 유가(브렌트·두바이·WTI 단순평균) 가정(달러/배럴): 25년 67.74(실적) → 26년 95.74 → 27년 87.39
ㅇ 독일 유류세 인하 조치는 연말까지는 일시적인 물가 하방요인*으로 작용하겠으나, 인하가 종료되는 27.1월에는 그 효과가 소멸하며 반등 요인으로 작용할 가능성
* 독일 소비자물가 상승률은 26.9월 3.3%에서 10월 2.8%로 하락
02. 금융시장
1) 금리
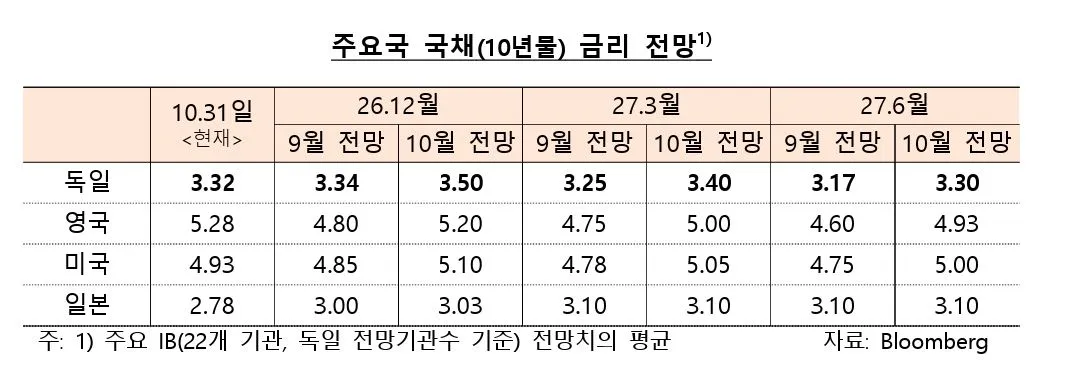
유로지역 투자은행들은 독일 국채금리 전망을 상향 조정
ㅇ 이들은 높은 에너지 가격, 중동지역 지정학적 리스크, 재정지출 확대에 따른국채 공급 부담 등이 국채금리에 상방요인으로 작용할 가능성을 언급*
* LBBW는 2차례 추가 금리인상(12월, 내년 1/4분기)을 예상하면서 전망치를 상향(27.3월 국채금리 3.30 → 3.55%)하였고, 그 외에 Helaba(3.20% → 3.50%), DZ Bank(3.10% → 3.20%) 등도 상향
2) 환율
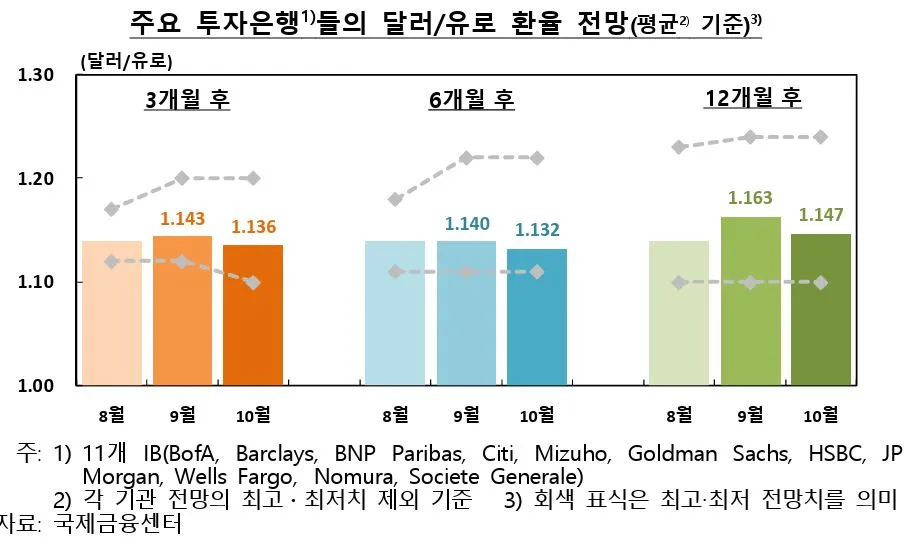
투자은행의 유로화 전망(11개 IB 평균 기준)은 전월보다 소폭 하향 조정
ㅇ 일부 투자은행들은 프랑스 등의 재정건전성 우려*와 이로 인한 ECB의 매파적 기조 제약 가능성** 등을 이유로 전망치를 하향
* SG: 주요국 재정건전성 우려가 유로화 약세 요인으로 작용할 가능성. 다만, 해당 재료들이 이미 상당부분 시장가격에 반영되어 있는 만큼 추가 약세 여력은 제한적
** Citi: 프랑스 등 국채시장 불안이 ECB의 금리 인상 여력을 제약할 가능성