


 컨텐츠
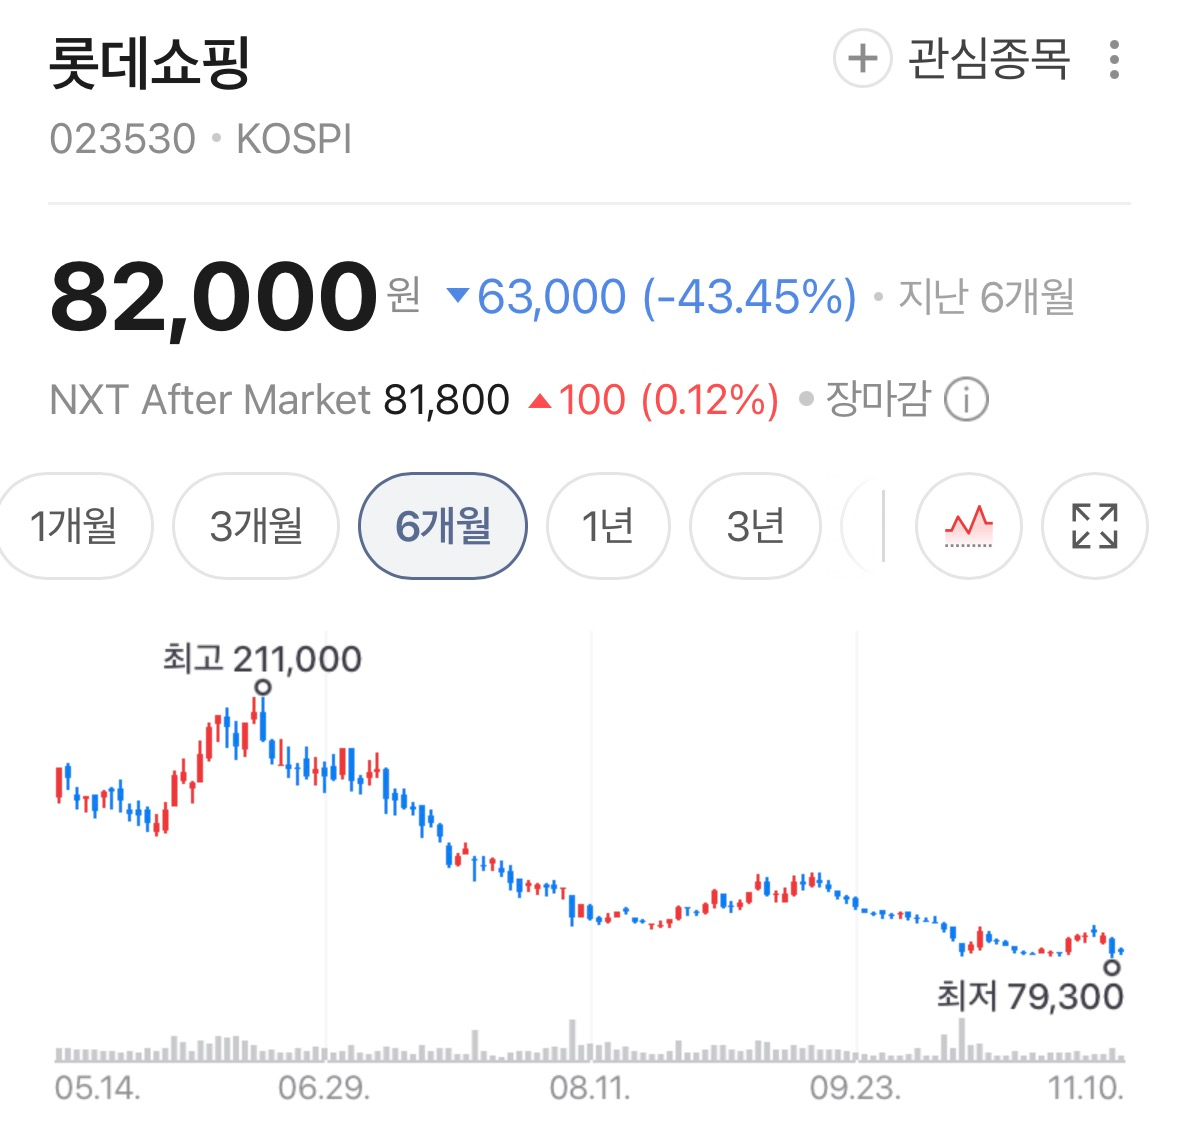










롯데쇼핑의 3분기 영업이익은 전년보다 30% 이상 늘었다. 그런데도 9일 증권가는 목표주가를 낮췄다. 키움증권은 16만원에서 13만원으로, 한국투자증권은 18만원에서 14만5000원으로, NH투자증권은 17만원에서 14만원으로, 대신증권은 17만5000원에서 14만원으로, 신한투자증권은 14만원에서 13만원으로 내렸다(비즈니스포스트). 실적보다 주식시장 조정과 원화 강세로 낮춰진 밸류에이션이 하향의 중심에 있다. 6일 종가는 8만9700원이었다.
영업이익 1756억원, 기대에 부합했다
한국투자증권 보고서를 다룬 글로벌이코노믹에 따르면 3분기 연결 매출은 3조6532억원으로 7.1% 늘었고, 영업이익은 1756억원으로 34.5% 늘어 시장 기대에 부합했다. 사업부별로는 온도차가 있다. 국내 백화점은 기존점 매출이 11% 늘고 영업이익이 1058억원(32.9% 증가)이었지만 기대치를 소폭 하회했다. 국내 할인점은 기존점 매출이 18% 늘고 영업이익이 179억원(725.5% 증가)으로 돌아섰지만, 오카도 관련 비용이 160억원으로 예상(120억원)보다 많았다.
컬처웍스는 영업이익 147억원으로 추정치(59억원)를 크게 웃돌았다. 롯데홈쇼핑은 131억원(27.6% 증가), 롯데하이마트는 56억원(70.6% 감소)이었다. 영업외손익에는 뚜띠엠 주식 처분이익 726억원이 반영됐다. 다만 비즈니스포스트는 영업이익이 30% 이상 늘었다고 전했다.
하향의 핵심은 실적이 아니라 평가배수
NH투자증권 주영훈 연구원은 목표주가를 내린 주된 이유를 평가배수 10% 하향으로 꼽았다. 실적 전망 변동 폭은 크지 않고 사업 경쟁력은 여전히 강하다는 평가다. 대신증권 유정현 연구원도 주식시장 조정으로 기업가치 평가 기준이 낮아진 점을 하향 이유로 들었다. 한국투자증권 김명주 연구원은 7월부터 이어진 원화 강세가 백화점 업종의 성장 기대와 롯데쇼핑의 기업가치를 낮췄다고 봤다(비즈니스포스트, 글로벌이코노믹).
비즈니스포스트가 정리한 성장 둔화 우려의 근거는 다섯 가지다. 국내 주식시장 하락에 따른 자산효과 악화, 주식시장 조정으로 낮아진 기업가치 평가 기준, 2025년 4분기부터 이어진 소비 회복의 기저효과, 원화 강세와 백화점 업황에 대한 시장 기대 하락, 4분기 희망퇴직 관련 일회성 인건비 증가다.
키움증권 박상준 연구원은 자산효과 악화를 반영해 4분기 백화점 기존점 성장률 전망을 7.5%에서 4%로 낮췄다. 대신증권은 한 자릿수 중반, 하나증권은 10월과 11월 2% 안팎으로 봤다. 키움증권은 부산 온라인 식료품 물류센터 관련 비용 확대를 4분기 부담 요인으로 봤다. 신한투자증권 조상훈 연구원은 2027년 예상 ROE를 2.4%로 제시하고 백화점 사업부 가치에 글로벌 동종업체 대비 20% 할인율을 적용했다. 수익성 개선을 위한 적극적인 주주환원 정책이 필요하다는 진단도 덧붙였다.
반등의 열쇠는 외국인과 11월 매출
한국투자증권은 다른 부분을 봤다. 방한 외국인 증가세가 견고하고 원달러 환율도 안정돼 외국인 매출 비중이 다시 높아질 수 있다는 진단이다. 롯데백화점의 외국인 매출 비중은 9월 5.6%에서 10월 5.8%로 소폭 올랐다. 10월 기존점 매출 증가율은 내국인 소비 부진으로 9월보다 낮아졌지만, 백화점 3사의 11월 실적에 대한 시장 기대치는 이미 낮아진 상태다. 김명주 연구원은 실적과 업황에 대한 아쉬움이 현재 주가에 대부분 반영됐고, 11월 기존점 매출 회복이나 원화 약세 같은 작은 모멘텀만 확인돼도 주가가 빠르게 회복될 것으로 내다봤다(글로벌이코노믹).
키움증권은 2027년 1분기 대규모 소득효과 기대가 유효하다고 봤고, 하나증권 박종대 연구원은 10월과 11월 백화점 성장률은 2% 안팎에 그치겠지만 2027년 가계소득 증가에 따른 소비 회복은 긍정적이라고 평가했다(비즈니스포스트). 새 목표가 13만원에서 14만5000원은 6일 종가 8만9700원보다 44.9%에서 61.6% 높다(정리자 계산).
앞으로 볼 점
첫째, 11월 백화점 기존점 성장률이다. 한국투자증권이 말한 '작은 모멘텀'이 나오는지, 증권사가 낮춘 4분기 눈높이(키움 4%, 하나 2% 안팎)를 넘는지 보면 된다.
둘째, 외국인 매출 비중이다. 9월 5.6%, 10월 5.8%로 오른 흐름이 이어지는지 지켜봐야 한다.
셋째, 할인점과 온라인 물류 비용이다. 3분기 오카도 관련 비용이 160억원으로 예상을 넘었고, 키움증권은 부산 온라인 식료품 물류센터 비용이 4분기 부담이라고 봤다.
넷째, 주주환원과 일회성 비용이다. 신한투자증권이 요구한 적극적 주주환원이 나오는지, 4분기 희망퇴직 관련 일회성 인건비가 어느 정도인지도 확인 대상이다.









