


 컨텐츠
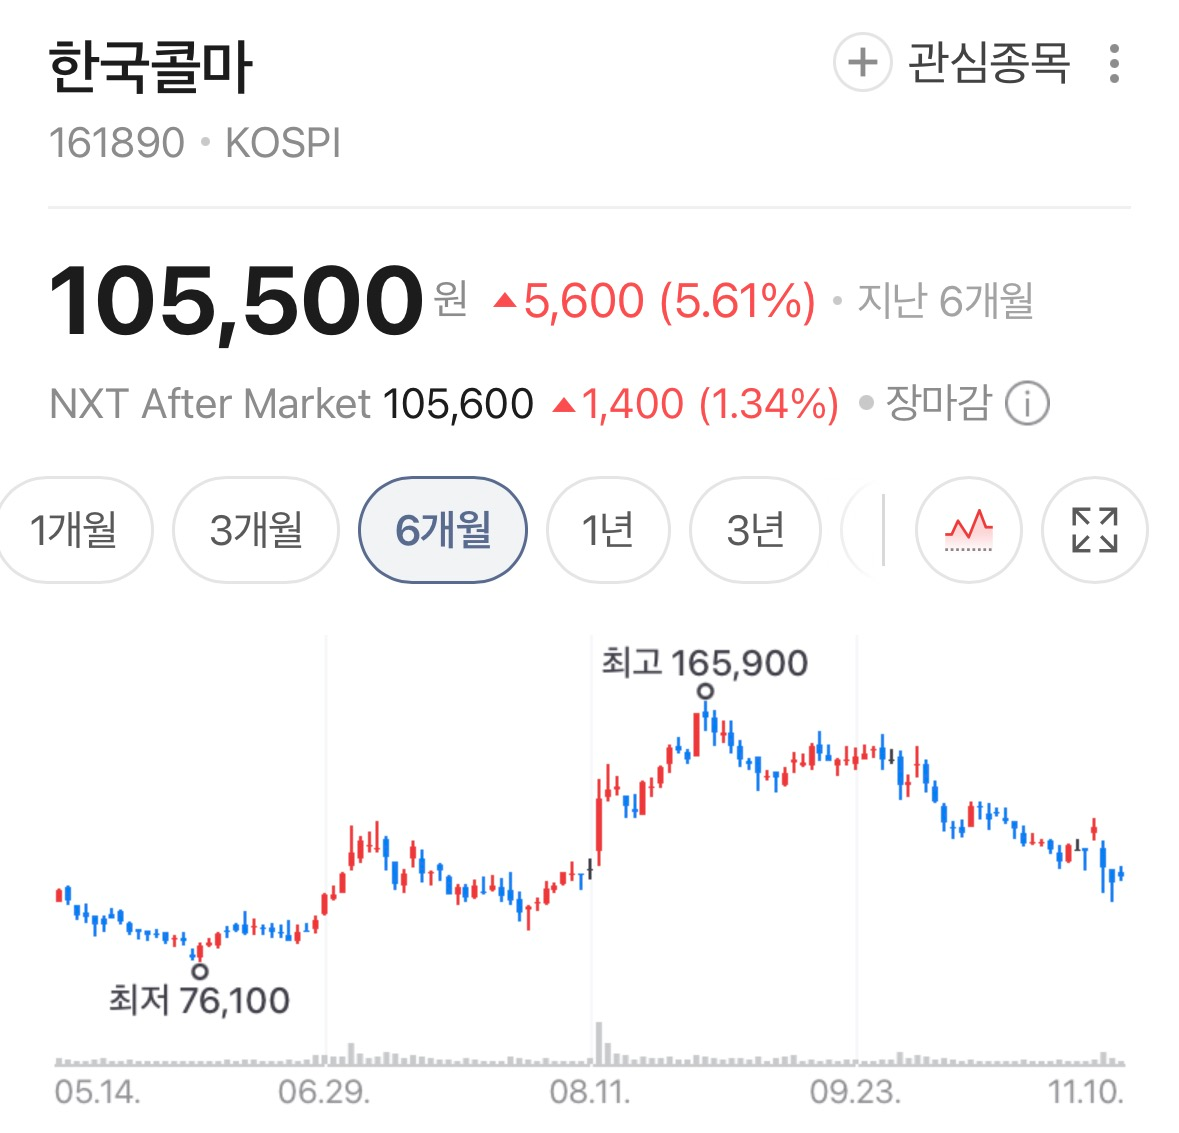










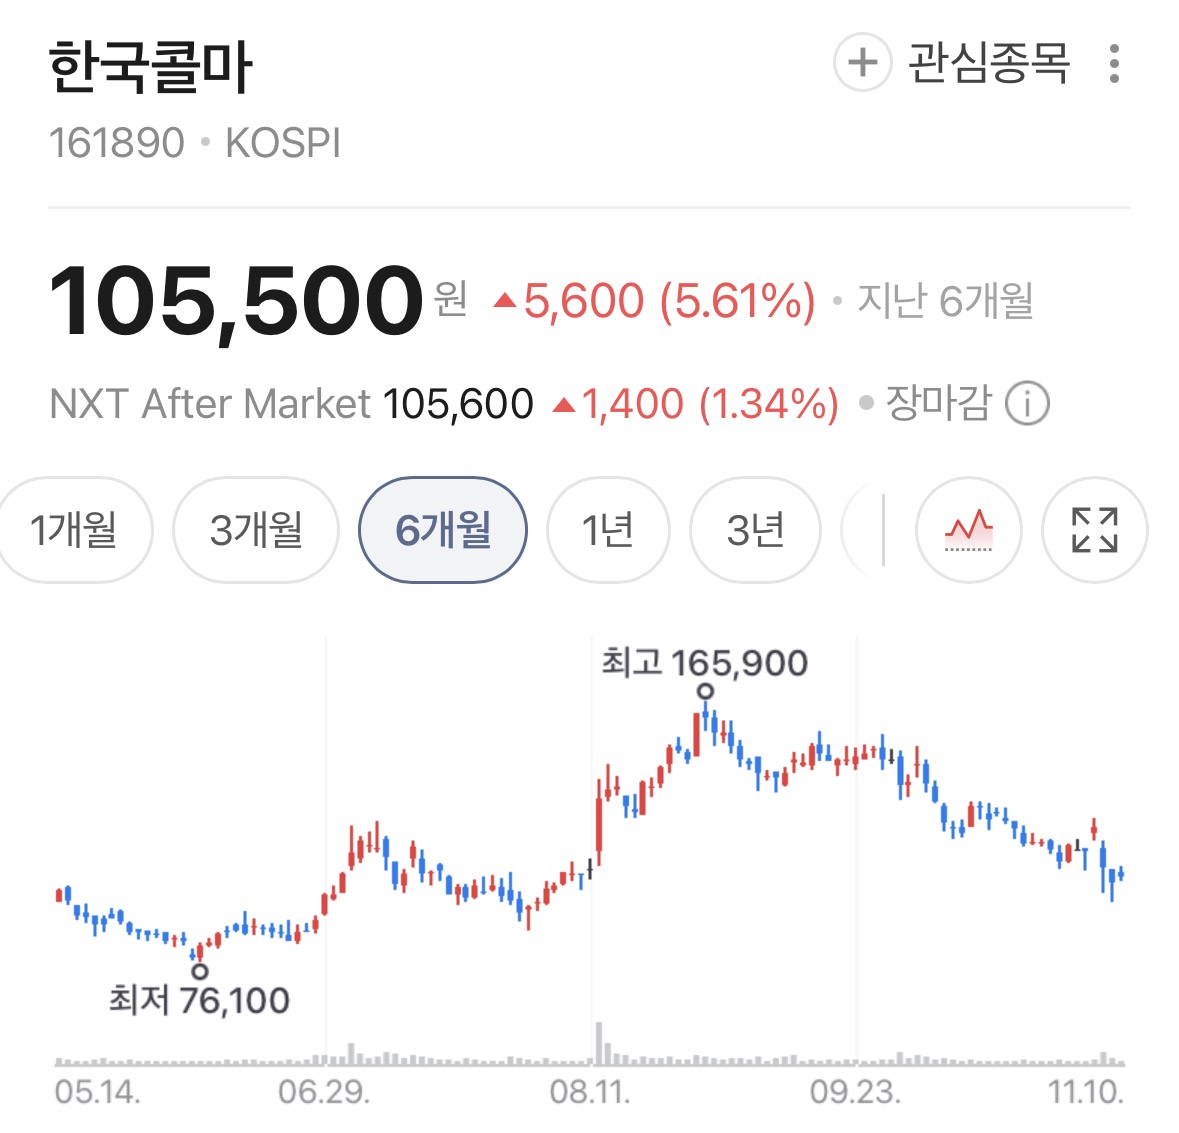
한국콜마 주가가 9일 장 초반 급락했다. 오전 9시 10분 기준 전 거래일보다 8000원(7.35%) 내린 10만900원에 거래됐다(한국경제). 6일 잠정 공시한 3분기 연결 매출은 8282억원(21.3% 증가), 영업이익은 819억원(40.5% 증가)이었다. 그러나 영업이익이 에프앤가이드 컨센서스를 10.5% 밑돌면서 시장의 실망이 커졌다. 국내 별도 법인은 역대 최대 분기 매출을 냈지만 증권가는 일제히 목표주가를 낮췄다. 한국경제는 9일 에픽AI 집계 기준 9곳이 목표가를 내렸다고 전했다.
국내는 역대 최대, 해외는 적자
국내 법인 매출은 4337억원으로 34.7% 늘었고, 영업이익은 629억원으로 42.0% 늘었다. 스케일업 브랜드 수주 확대와 선케어 제품의 견고한 성장이 배경이다(파이낸셜뉴스). 반면 해외 법인은 적자가 이어졌다. KB증권에 따르면 중국 영업적자 44억원, 미국 38억원, 캐나다 16억원이다. 키움증권은 중국 법인이 색조 고객사 주문 부진으로 전분기 대비 적자 전환했고, 미국 법인은 원부자재 재고평가충당금 반영으로 적자 폭이 커졌다고 설명했다.
자회사 HK이노엔의 영업이익은 260억원으로 0.6% 늘어나는 데 그쳤다(키움증권). 한국경제는 HK이노엔이 케이캡 출고 조절과 광고비 증가로 수익성이 낮아졌다고 전했다. 연우는 매출 835억원, 영업이익 30억원을 기록했다(KB증권).
주문은 밀려드는데, 만들 곳이 부족하다
한국경제는 브랜드 주문은 밀려드는데 이를 제때 소화할 생산능력(CAPA)이 제한적이라는 점을 핵심 문제로 정리했다. KB증권 손민영 연구원은 한국 법인이 캐파 부족으로 외주가공비가 오를 것으로 봤다. 2027년 원료 신공장 가동과 기존 시설 인력 충원에 따른 인건비 증가도 예상된다. 이를 반영해 2026년과 2027년 영업이익률 추정치를 각각 0.4%포인트, 0.8%포인트 낮추고 영업이익 추정치도 3.9%, 5.3% 내렸다. K뷰티 수요는 견고하지만 생산능력 확대 과정의 비용 부담 때문에 영업 레버리지 효과가 예전보다 제한적이라는 것이다. KB증권은 3분기 국내 부문에서도 조업일수 감소에 따른 인건비 레버리지 약화와 색조 비중 확대에 따른 믹스 악화로 영업이익률이 추정치를 소폭 하회했다고 설명했다.
키움증권 손예빈 연구원은 내년 하반기 원료동 완공 전까지 생산능력 병목 우려가 남아 있다고 봤다. 다만 회사가 인력 약 90명을 증원하고 추가 공간을 확보해 대응 중이라는 설명이다(이투데이).
같은 ODM인데, 코스맥스는 올랐다
한국경제는 한국콜마와 코스맥스를 K뷰티 ODM 1, 2위로 소개하며, 증설 완료 시점의 차이가 두 종목의 목표주가 방향을 갈랐다고 정리했다. 코스맥스는 CAPA 확충에 속도를 내고 있어 목표가가 줄줄이 오르고 있다는 설명이다(증권사명과 수치는 확인하지 못했다).
목표가는 낮췄지만 "매수"는 그대로
KB증권과 SK증권은 목표주가를 18만원에서 15만원으로 17% 내렸다. 현대차증권은 18만5000원에서 16만원으로, 메리츠증권은 한 달 전 커버리지를 시작하며 제시한 19만5000원에서 17만6000원으로 낮췄다. 키움증권은 목표주가를 15만5000원으로 하향했다(이전 목표가는 확인하지 못했다). KB·SK·키움·현대차증권은 모두 투자의견 '매수'를 유지했다. KB·SK증권의 15만원은 9일 장 초반 가격 10만900원보다 48.7% 높다(정리자 계산).
SK증권 형권훈 연구원은 시장이 내년 업황 불확실성과 내년 상반기 생산능력 부족 우려를 주가에 반영하고 있다고 봤다. 외주 생산과 기존 공장 내 유휴 공간 활용으로 내년 하반기 신공장 준공까지 시간을 벌 수 있다는 설명이다. 그는 중장기적 관점에서 주가 하락은 매수 기회라고 강조했다(파이낸셜뉴스).
현대차증권 하희지 연구원은 4분기 국내 법인 매출이 연말 연휴에 따른 조업일수 감소로 전 분기보다 줄겠지만, 전년 동기 대비 성장률은 43%로 연중 최대치가 전망된다고 봤다. 견고한 수주는 내년 상반기까지 이어지고, 내년 7월 원료동 완공으로 생산 병목이 해소될 것이라는 기대도 있다. 키움증권은 해외 판매 비중이 높은 고객사는 수요 계절성이 크지 않고 글로벌 신규 프로젝트도 추가돼 4분기와 2027년에도 수요가 견고할 것으로 전망했다.
앞으로 볼 점
첫째, 4분기 국내 법인 실적이다. 현대차증권은 전년 동기 대비 매출 성장률 43%를 전망했다. 연말 연휴 조업일수 감소를 넘어서는지 보면 된다.
둘째, 내년 상반기 생산능력이다. 외주 생산, 유휴 공간 활용, 인력 약 90명 증원이 병목을 얼마나 풀어주는지 지켜봐야 한다.
셋째, 신규 생산시설 완공 시점이다. 내년 하반기 완공을 내다본 증권사들이 표현한 시설 이름은 증권사별로 달라(세종 신공장, 원료동), 일정이 실제로 지켜지는지 확인해야 한다.
넷째, 해외 법인과 HK이노엔이다. 중국 색조 주문, 미국 재고평가충당금, 케이캡 출고 조절이 어느 정도 해소되는지가 수익성의 변수다.









