


 컨텐츠
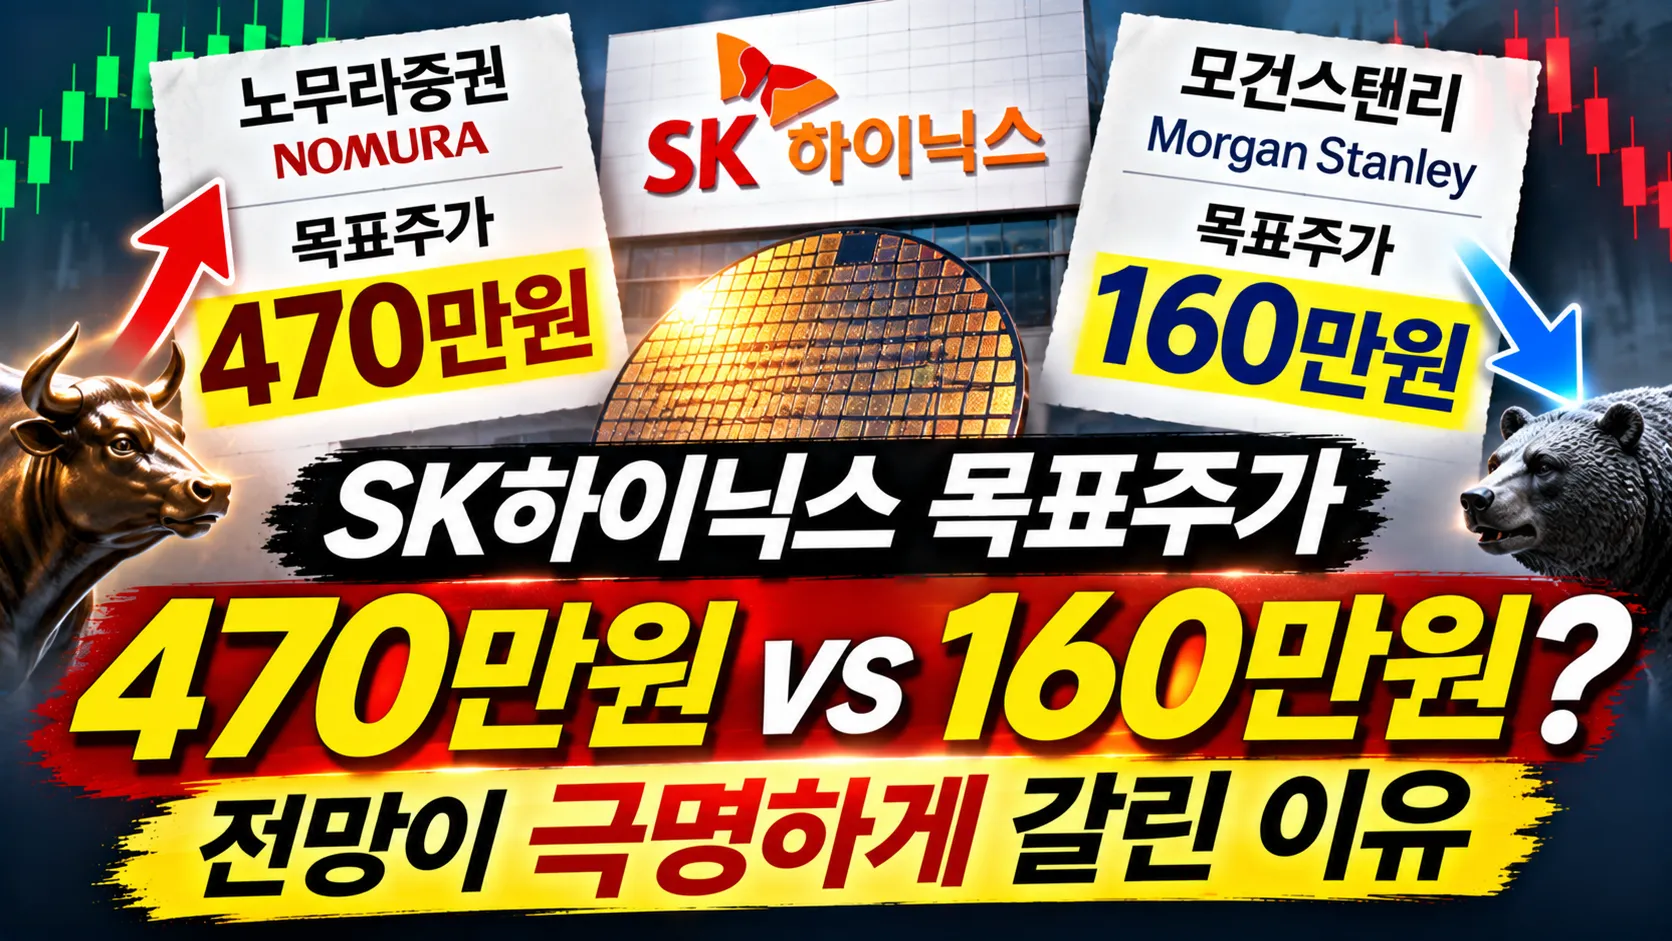










요즘 SK하이닉스 주가를 바라보는 투자자들의 고민이 깊어지고 있습니다.
AI 반도체 시장은 여전히 성장하고 있는데 주가는 크게 흔들리고 있기 때문인데요.
그런데 최근 글로벌 증권사 두 곳이 완전히 다른 전망을 내놓았습니다.
노무라증권은 SK하이닉스 목표주가 470만원을 유지했습니다.
반면 모건스탠리는 기존 260만원에서 160만원으로 대폭 낮췄습니다.
두 증권사의 목표주가 차이만 무려 310만원입니다.
같은 기업을 분석했는데 어떻게 이렇게 큰 차이가 발생한 걸까요?
오늘은 노무라와 모건스탠리의 전망이 엇갈린 이유와 앞으로 SK하이닉스 투자자가 확인해야 할 부분을 살펴보겠습니다.
노무라증권, SK하이닉스 목표주가 470만원 유지
노무라증권은 SK하이닉스의 장기 성장성을 긍정적으로 평가하고 있습니다.
핵심은 AI 데이터센터 확대에 따른 메모리 반도체 수요입니다.
특히 고대역폭메모리인 HBM을 비롯한 고성능 메모리 수요가 빠르게 증가하면서 공급 부족이 지속될 것으로 예상했습니다.
노무라는 이러한 공급 부족이 최소 2028년까지 이어질 수 있다고 전망했습니다.
AI 데이터센터가 늘어나면 서버에 필요한 메모리 용량도 함께 증가하기 때문입니다.
여기에 반도체 생산시설을 새로 건설하더라도 실제 생산량이 늘어나기까지는 상당한 시간이 필요합니다.
따라서 단기간에 공급이 수요를 따라잡기는 어렵다는 분석입니다.
노무라는 이러한 전망을 바탕으로 SK하이닉스를 단순한 반도체 경기민감주가 아니라 AI 산업 성장의 수혜를 받는 기업으로 평가하고 있습니다.
결국 메모리 반도체의 높은 수요와 가격이 앞으로도 유지될 것이라는 기대가 목표주가 470만원의 핵심 근거입니다.
모건스탠리, 목표주가 160만원으로 38% 하향
반면 모건스탠리의 시각은 조금 다릅니다.
2026년 11월 9일 모건스탠리는 SK하이닉스 목표주가를 기존 260만원에서 160만원으로 낮췄습니다.
하향 폭은 약 38.5%입니다.
그런데 흥미로운 점이 있습니다.
목표주가는 크게 낮추면서도 2027년 SK하이닉스 영업이익 전망치는 오히려 13% 높였습니다.
실적은 좋아질 것으로 예상하면서 주가는 낮게 평가한 것입니다.
왜 그랬을까요?
모건스탠리는 2028년 이후의 반도체 시장을 우려하고 있기 때문입니다.
2027년 말부터 새로운 반도체 생산시설이 가동되면 메모리 공급이 증가할 수 있습니다.
여기에 미국 데이터센터 건설까지 지연된다면 공급 증가 속도가 수요 증가 속도를 넘어설 가능성이 있다는 것입니다.
모건스탠리는 이러한 위험을 반영해 SK하이닉스의 2029~2035년 평균 영업이익률 전망을 기존 53%에서 28%로 낮췄습니다.
즉 내년 실적이 좋더라도 이후에는 지금처럼 높은 이익률을 유지하기 어려울 수 있다고 판단한 것입니다.
다만 모건스탠리는 SK하이닉스에 대한 투자 의견을 비중확대로 유지했습니다.
목표주가를 낮췄다고 해서 기업의 성장 가능성을 모두 부정한 것은 아닙니다.
같은 반도체 시장인데 전망이 다른 이유
두 증권사의 의견이 엇갈리는 핵심은 2028년 반도체 수급 전망입니다.
노무라증권은 AI 데이터센터 투자가 빠르게 확대되면서 메모리 반도체 공급 부족이 지속될 것으로 예상합니다.
반면 모건스탠리는 신규 공장 가동과 데이터센터 건설 지연이 겹치면서 공급 부족이 완화될 수 있다고 봅니다.
쉽게 말하면 노무라는 반도체가 계속 부족할 것으로 예상하고, 모건스탠리는 몇 년 뒤에는 공급이 충분해질 가능성을 우려하는 것입니다.
이러한 차이가 기업가치 평가에도 영향을 줍니다.
앞으로도 높은 이익을 오랫동안 유지할 수 있다고 판단하면 높은 주가수익비율인 PER을 적용할 수 있습니다.
반대로 반도체 호황이 일시적이라고 판단하면 향후 이익이 감소할 가능성을 반영해 낮은 PER을 적용하게 됩니다.
따라서 두 증권사의 목표주가 차이는 단순히 내년 실적 전망이 아니라 장기적인 수익성을 얼마나 높게 평가하는지에서 발생한 것입니다.
미국 데이터센터 건설 지연, 실제 위험일까?
최근 미국에서는 AI 데이터센터 건설을 둘러싼 논란도 커지고 있습니다.
대규모 데이터센터가 들어서면 전력과 용수 사용량이 크게 증가할 수 있기 때문입니다.
이에 따라 일부 지역에서는 데이터센터 건설에 대한 규제와 주민 반대 움직임이 나타나고 있습니다.
특히 미국 중간선거 이후 관련 규제가 강화될 수 있다는 전망도 제기됐습니다.
모건스탠리는 이러한 영향을 반영해 2028년에 가동될 예정이었던 약 4.9기가와트 규모의 데이터센터 설비가 2029년으로 지연될 가능성을 예상했습니다.
이에 따라 2028년 글로벌 데이터센터 신규 용량 증가율 전망을 기존 21%에서 9%로 낮췄습니다.
반면 노무라는 규제가 강화되더라도 프로젝트가 취소되기보다는 지연되거나 다른 지역으로 이전할 가능성이 높다고 판단했습니다.
결국 데이터센터 투자 자체가 줄어드는 것인지, 건설 일정만 늦어지는 것인지가 중요한 차이입니다.
다만 이러한 수치는 증권사의 전망입니다.
실제 데이터센터 건설이 해당 규모만큼 지연됐다는 확정된 결과는 아닙니다.
SK하이닉스, 장기 공급계약은 긍정적
그렇다면 SK하이닉스 자체의 사업 상황은 어떨까요?
긍정적인 부분도 있습니다.
SK하이닉스는 지난 10월 28일 실적 발표에서 주요 고객사 14곳과 장기 공급계약을 체결했다고 밝혔습니다.
해당 계약 물량은 2027년과 2028년 예상 생산능력의 절반 이상에 해당하는 규모입니다.
앞으로의 생산 물량 가운데 상당 부분에 대해 고객 수요를 확보했다는 의미입니다.
이러한 계약은 향후 메모리 수요가 예상보다 둔화하더라도 일정 부분 사업 안정성에 도움이 될 수 있습니다.
다만 장기 공급계약이 모든 가격 하락 위험을 없애주는 것은 아닙니다.
계약에는 시장 상황을 반영하는 가격 조정 조건이 포함될 수 있기 때문입니다.
따라서 공급계약의 물량뿐 아니라 실제 판매가격과 영업이익률도 함께 확인해야 합니다.
SK하이닉스 주가 전망, 누구 말을 믿어야 할까?
노무라증권과 모건스탠리는 모두 세계적인 투자은행입니다.
하지만 목표주가가 310만원이나 차이 난다는 사실은 미래 반도체 시장을 예측하기가 얼마나 어려운지 보여줍니다.
그렇다면 투자자는 어떤 전망을 따라야 할까요?
개인적으로는 특정 증권사의 목표주가만 믿고 투자하기보다 두 전망의 핵심 가정을 비교하는 것이 중요하다고 생각합니다.
앞으로 확인해야 할 부분은 크게 세 가지입니다.
첫 번째는 AI 데이터센터 투자 규모입니다.
글로벌 빅테크 기업들이 앞으로도 AI 인프라 투자를 확대하는지 확인해야 합니다.
두 번째는 HBM과 D램 공급량입니다.
새로운 생산시설이 가동되면서 메모리 공급이 얼마나 증가하는지 살펴볼 필요가 있습니다.
세 번째는 반도체 가격과 영업이익률입니다.
매출이 증가하더라도 공급 확대에 따라 가격이 하락한다면 기업의 수익성은 낮아질 수 있기 때문입니다.
특히 2028년 이후에도 높은 영업이익률을 유지할 수 있는지가 두 증권사의 전망을 가르는 핵심 변수가 될 것으로 보입니다.
SK하이닉스 주가, 470만원과 160만원 중 정답은?
2026년 11월 글로벌 증권사들의 SK하이닉스 목표주가가 크게 엇갈렸습니다.
노무라증권은 470만원을 유지했지만 모건스탠리는 160만원으로 낮췄습니다.
두 증권사의 차이는 310만원에 달합니다.
하지만 두 곳 모두 AI 반도체 산업의 단기 성장 가능성을 인정하고 있습니다.
차이는 그 성장세가 얼마나 오래 지속될 것인지에 대한 판단입니다.
노무라는 2028년까지 메모리 공급 부족이 이어질 것으로 전망합니다.
반면 모건스탠리는 2028년 이후 신규 생산시설 가동과 데이터센터 투자 지연으로 수익성이 낮아질 가능성을 우려합니다.
결국 어느 전망이 맞는지는 앞으로 실제 메모리 수요와 공급량, 반도체 가격이 어떻게 움직이는지에 달려 있습니다.
개인적으로는 목표주가 숫자 자체보다 그 숫자를 만들어낸 가정이 더 중요하다고 생각합니다.
470만원이라는 높은 목표가만 보고 낙관할 필요도 없고, 160만원으로 낮아졌다는 이유만으로 무조건 비관할 필요도 없습니다.
앞으로 AI 데이터센터 투자와 메모리 공급 확대, SK하이닉스의 실제 영업이익률을 함께 확인하는 것이 중요하겠습니다.
결국 주가는 증권사가 제시한 목표가격이 아니라 기업이 실제로 만들어내는 실적과 시장의 평가에 따라 움직이기 때문입니다.









