


 컨텐츠
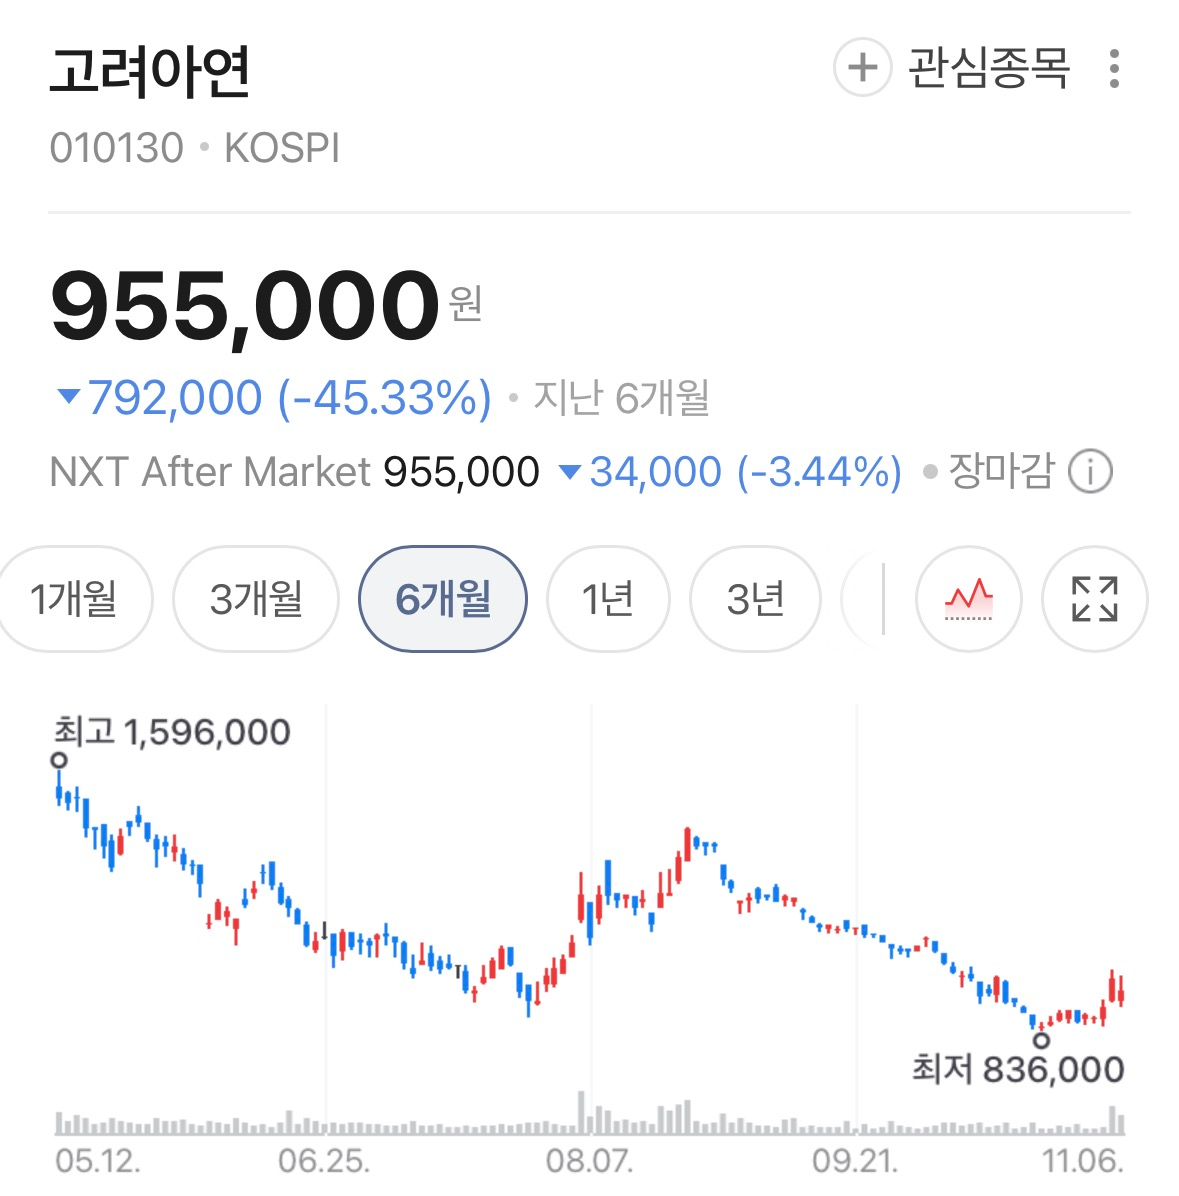










고려아연의 3분기 연결 영업이익이 1417억원에 그쳤다. 2분기(5871억원)보다 75.9%, 1년 전보다 48.2% 줄었다. 한화투자증권 보고서에 따르면 시장 컨센서스 3650억원을 61.2% 밑도는 수치다. 6일 오전 9시 59분 주가는 전날보다 6.07% 내린 92만9000원에 거래됐다. 증권사들의 반응은 엇갈렸다. iM증권(163만원에서 125만원)과 한화투자증권(140만원에서 127만원)은 목표주가를 내렸고 DB증권도 124만원으로 낮췄다. 신한투자증권은 150만원을 유지했다.
매출은 6조원인데 남는 돈은 2%
3분기 연결 매출액은 6조861억원으로 1년 전보다 46.3% 늘었다(직전 분기 대비로는 4.5% 감소). 외형은 커졌지만 영업이익률은 2.3%로, 1년 전 6.6%, 직전 분기 9.2%에서 크게 내려앉았다(디지털데일리).
별도 기준 영업이익은 2243억원이다. 한화투자증권은 별도 매출총이익률이 직전 분기 16.8%에서 6.5%로 곤두박질쳤다고 짚었다. 신한투자증권은 은 판매량이 14.5% 늘었는데도 매출액은 8.7% 줄었다고 지적했다.
영업이익은 쪼그라들었지만 당기순이익은 2254억원으로 1년 전(707억원)의 세 배를 웃돌았다고 디지털데일리는 전했다. 영업이익보다 순이익이 많은 이유(영업 외 손익 등)는 이번 자료에서 확인하지 못했다.
은값과 환율, 그리고 '원가 시차'
회사는 귀금속과 일부 핵심광물 가격 하락, 환율 하락, 미국 핵심광물 제련소 건설 사업 '프로젝트 크루서블'의 초기 비용을 실적 둔화 요인으로 꼽았다(글로벌이코노믹 4일자). 증권사 분석은 더 구체적이다. iM증권과 한화투자증권은 상반기 높은 은 가격과 환율에 사들인 원재료가 3분기 낮아진 판매가격으로 매출에 반영되는 원가 시차 효과를 핵심으로 봤다. iM증권은 아연과 연의 스팟 제련수수료(TC) 하락도 부담이었다고 했다.
신한투자증권은 일회성 요인을 더했다. 미국 크루서블 프로젝트 관련 회계조정으로 상반기에 반영된 600억원이 3분기에 한꺼번에 차감됐다는 것이다.
목표가는 125만원에서 150만원까지
iM증권은 목표주가를 163만원에서 125만원으로 23.3% 내렸다(정리자 계산). 한화투자증권은 140만원에서 127만원으로 9.3% 낮추면서 투자의견 '매수'는 유지했고, DB증권은 124만원으로 하향했다. 반면 신한투자증권은 '매수' 의견과 150만원을 그대로 뒀다. 5일 종가 98만9000원 대비 51.7%의 상승 여력을 제시한 셈이다. 가장 낮은 DB증권의 124만원도 5일 종가보다 25.4% 높다(정리자 계산).
한화투자증권은 내년 영업이익 추정치를 기존 1조6121억원에서 1조3234억원으로 17.9% 낮췄다. 구리 생산 계획과 희소금속 기초 매출 전망 하향을 반영했고, 게르마늄 매출 증가가 감소분을 일부 상쇄할 것으로 봤다.
4분기는 반등할까
4분기 영업이익은 3분기보다 늘 것이라는 전망이 나온다. 한화투자증권은 영업이익 2006억원, 신한투자증권은 2112억원을 예상했다. 3분기 1417억원보다 각각 41.6%, 49.0% 늘어나는 규모다(정리자 계산).
신한투자증권은 미국 프로젝트 회계조정 효과가 사라지고 자회사 손익이 좋아질 것으로 봤다. 호주 자회사 SMC는 3분기에서 넘어온 고수익 저품위 원료(LGLC)와 황산 판매가 반영되고, KZ Trading은 아연·구리 판매 확대로 이익에 기여할 것이라고 했다. 한화투자증권은 아연 판매량 회복과 SMC의 이연 물량 반영에도 은 가격·환율 하락과 은 판매량 감소가 수익성을 제한할 것으로 내다봤다.
iM증권 김윤상 연구원은 4분기에도 실적 개선세가 제한적일 것으로 전망했다. 환율과 금속 가격이 안정되고 재고 관련 손실이 줄어드는 내년 1분기부터 점진적으로 회복될 것이라는 시각이다.
신한이 150만원을 지킨 이유, 주주환원
신한투자증권 박광래 연구원은 실적 추정치는 낮췄지만 액면분할과 자사주 소각으로 이를 만회할 수 있다고 판단했다. 고려아연이 성장 프리미엄을 인정받으려면 이를 정당화할 현금흐름이 필요하다는 진단도 내놨다.
회사는 실적 발표와 함께 주주환원 카드를 내놨다. 보유 자사주 24만6665주를 내년 1월 13일 소각하기로 했다. 이사회 전날 종가 86만9000원 기준 약 2144억원 규모이고, 발행주식 총수는 2087만2969주에서 2062만6304주로 줄어든다(디지털데일리). 남은 자사주 23만3072주는 향후 10년간 임직원 보상 등에 쓸 계획이다(글로벌이코노믹). 소송으로 멈춰 선 액면분할은 내년 3월 정기주주총회에 다시 올린다. 2025년 1월 임시주총에서 가결됐지만 MBK파트너스·영풍 측 소송으로 후속 절차가 중단돼 있었다. 구체적인 분할 일정은 확정되지 않았고 관계기관과 협의한 뒤 재공시하겠다는 게 회사 설명이다.
앞으로 볼 점
첫째, 4분기 실적이다. 한화투자증권 2006억원, 신한투자증권 2112억원이라는 반등 전망이 맞을지, 아니면 iM증권 말대로 개선이 제한적일지가 첫 시험대다.
둘째, 원가 시차의 해소다. 은 가격과 환율이 안정되고 재고 관련 손실이 줄어야 실적이 회복될 수 있다는 게 iM증권의 시각이다.
셋째, 주주환원 일정이다. 내년 1월 13일 자사주 소각, 3월 정기주총의 액면분할 안건 처리가 순서대로 확인돼야 한다.
넷째, 내년 추정치다. 한화투자증권이 영업이익 추정을 17.9% 낮춘 가운데, 회사가 기대하는 게르마늄 본격 생산이 구리·희소금속 부진을 얼마나 메울지가 변수다.









