


 컨텐츠










안녕하세요, 주투형입니다.
오늘 시장 분위기가 어제랑 달라졌습니다.젠슨 황 엔비디아 CEO의 해임 가능성이 불거지면서 하락했습니다. 엔비디아 이사회가 해임을 준비하고 있으며 자사 여성 부사장과도 혼외 관계를 맺어왔다고 밝혀졌습니다. 반도체 하나에 시장이 이렇게 흔들리는 날에는 오히려 반도체와 거리가 먼 실적주를 점검해볼 필요가 있습니다.
오늘은 한국공항을 분석해보겠습니다.
1. 한국공항은 어떤 회사인가
한국공항은 한진그룹 계열의 국내 최대 항공기 지상조업사입니다. 대한항공과 진에어의 항공 여객, 화물, 정비 관련 서비스를 주력으로 하고, 2025년 기준 매출 비중은 항공기 지상조업 61%, 항공화물조업 20%, 항공기 급유 11%, 기타 8%입니다. 쉽게 말해 항공기가 공항에 내려서 다시 뜰 때까지 필요한 모든 일을 맡는 회사입니다.
승객 수속과 수하물, 화물 상하차, 급유가 여기에 해당합니다. 항공사가 비행기를 띄울수록 일감이 늘어나는 구조라 업황이 반도체 사이클이나 AI 투자와는 상관관계가 없습니다.
2. 3분기 실적: 역대 최대 분기 매출
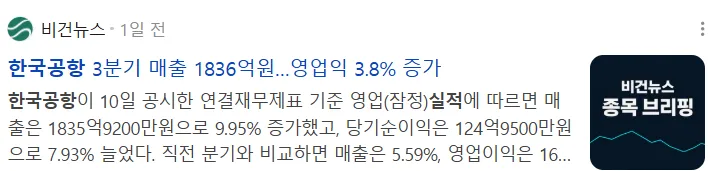
공시된 잠정 실적에 따르면 3분기 매출액은 1,836억원으로 전년 동기 대비 10% 늘며 역대 최대 분기 매출을 기록했습니다. 영업이익은 150억원으로 3.8% 증가했습니다.
연초부터 이어진 여객과 화물 물동량 증가세가 견조했고, 3분기 성수기 효과로 매출 성장이 뚜렷한 것으로 보입니다. 연초에는 중동 지정학 리스크에 따른 감편 우려가 있었지만 고객사들의 운항 편수는 견조했고, 실적에 미친 영향은 제한적이었다는 평가입니다.
다만 한 가지 짚을 점은, 매출이 10% 늘었는데 영업이익은 3.8% 증가에 그쳤다는 겁니다. 단순 계산으로 영업이익률은 지난해 3분기 8%대 중후반에서 8% 초반으로 낮아졌습니다. 매출은 좋지만 비용 부담이 이익 증가를 일부 가렸다는 뜻입니다.
3. 10월 물동량과 연간 전망
한국공항공사 통계에 따르면 10월 국내 여객 수는 전월 대비 10.1%, 화물 톤수는 6.8% 증가했습니다. 증권사 리포트를 보면 여객·화물 물동량이 연말까지 안정적인 증가세를 보이고 매출도 상승 추세를 이어갈 것으로 기대했습니다. 이를 바탕으로 2026년 연간 매출액은 7,229억원(전년 대비 9.0%), 영업이익은 549억원(17%)을 전망했습니다.
다만 4분기에는 통상 임금 협상 타결 후 소급분과 연말 성과급 같은 비용이 한꺼번에 반영되기 때문에 올해 4분기에도 같은 부담이 발생할 것으로 봤습니다. 참고로 전월 대비 증가율은 계절성의 영향을 받기 때문에 전년 동월 대비 흐름과 함께 보셔야 합니다.
4. 핵심 모멘텀: 항공사 통합 이후 조업사 재편
시장의 기대를 키우는 변수는 합병입니다. 대한항공과 아시아나항공은 12월 17일 '통합 대한항공' 출범을 확정했고, 45개 노선을 공동 운항 노선에 추가하며 통합 절차를 서두르고 있습니다. 이에 발맞춰 한국공항의 100% 자회사 에어코리아는 2025년 8월 에어서울, 2026년 1월 에어부산과 조업 계약을 체결했습니다. 통합 항공사 출범 이후 교차 조업에 대비한 조치로 보입니다. 아직 조업사 간 합병은 미정이지만 합병을 가정하면 한국공항의 국내 시장 점유율은 70%를 넘어서게 됩니다.
5. 주투형 VIEW
오늘 같은 장에서는 큰 이슈 하나에 시장 전체가 출렁이는 만큼, 이슈에 덜 민감한 실적 기반의 종목을 눈여겨보는 것이 좋다고 생각합니다. 한국공항은 역대 최대 분기 매출과 연간 영업이익 17% 성장 전망이라는 실적 기반 위에 항공사 통합이라는 재평가 요인이 더해진 종목입니다.
앞으로 ①12월 17일 통합 대한항공 출범과 조업사 재편 관련 공시, ②4분기 임금 소급·성과급 반영 후 이익률, ③월간 여객·화물 물동량 추이를 차례로 확인하면 좋을 것 같습니다. 합병 기대만 보고 들어가기보다는 실적이 뒷받침되는지 확인하면서 분할로 접근하시길 권합니다.
※투자추천이 아니며 투자에 대한 책임은 본인에게 있습니다.









