


 컨텐츠










실적이 안 좋은 것도 아니고 개별주식의 가치가 하락한 것도 아닌데 현재 나스닥은 계속 추세가 안 좋다. 스페이스X, 메타의 컨퍼런스콜만 들어봐도 AI에 대한 수요는 괜찮다. 그러나 시장은 수익성에 대한 걱정을 어떻게든 만들어가고 있다.
이렇게 보면 주식시장은 실적으로 주가가 오르는 것도 아니고 CEO의 화려한 입담으로 오르는 것도 아니라 수급이 있어야 오르는 것이라 다시 한번 느끼는 바이다. 오늘은 나스닥의 겨울이 온다, AI버블 터지나 ?에 대한 포스팅입니다.
실적과 반대로 가는 나스닥
AI에 대한 수요가 괜찮음에도 불구하고 나스닥은 폭락하고 있다. 스페이스X의 실적만 봐도 매출 145.8억, 순이익 44억 달러로 적자기업에서 탈출하여 매출과 영업이익 모두 상승하였다. 머스크의 컨퍼런스콜만 봐도 클라우드에 대해 단기계약을 선호하기에 가격이 더 올라갈 것으로 전망한다.
메타 실적 역시 매출과 순이익은 상승했지만 영업이익에선 37% 하락하였다. 이는 일회성 소송에 대한 합의에 따른 비용이 증가했고 메타의 영업이익이 AI 수익성 악화로 해석할 필요는 없다.
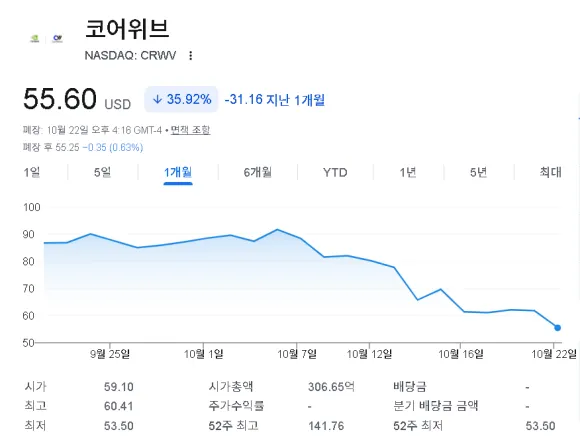
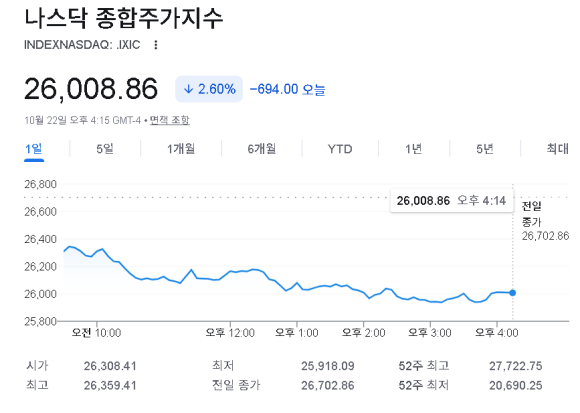
10월 23일, 나스닥은 6월 이후 최고 낙폭으로 하락하고 있다. 속슬은 무려 20% 이상이 하락하고 있다. 이는 AI 투자에 대한 불신이 겹쳤기 때문이다. 최근 주가 폭락을 견인했던 코어위브 이슈가 더욱 불거져 나스닥을 하방압박을 강하게 주는 것이다.
폭락의 원인
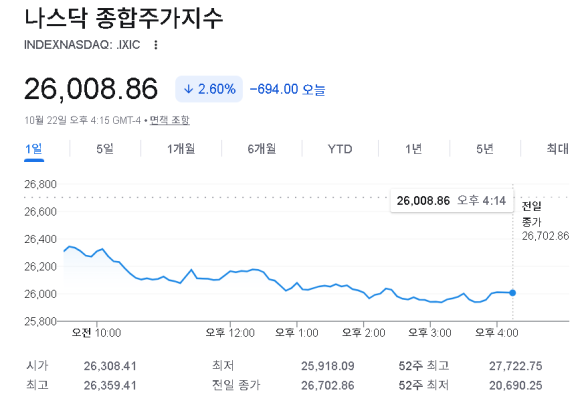
10월 23일 하락은 단순한 차익실현으로 끝나는 것이 아니라 아예 AI 산업의 투자수익에 대한 근본적인 의문을 품을 하락이다. 먼저, 시작은 코어위브라는 AI 관련 회사가 부도 위기가 오면서 엔비디아, 오라클, 네비우스 등 AI 생태계 전반으로 신용 위험 우려가 번지고 있기 때문이다.
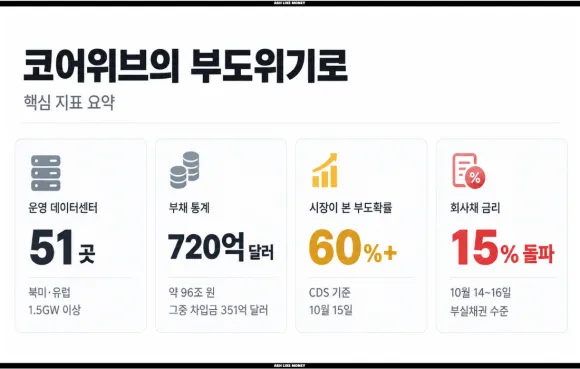
코어위브 사태의 핵심은 720억 달러의 부채와 코어위브 회사채 금리가 15% 이상 오르면서 회사채가 쓰레기로 변했기 때문이다. 코어위브는 빚을 내서 엔비디아 칩을 사고 이걸로 데이터센터를 장기적으로 구축하여 오픈AI 및 메타, MS에 대여해주고 임대료를 받는 회사이다.
단순하게 생각해도 임대료가 계속 해서 몇 년 동안 들어오기 전까지 계속 빚으로 사업을 유지하는 사업이다. 그래서 데이터센터에 대규모로 투자한 기업들과 AI에 칩을 파는 반도체 회사들 역시 AI버블에 대한 공포가 전염되어 나스닥은 1달 만에 4% 이상 빠져버렸다.
AI 버블이 터지면 ?
시장은 AI 버블에 대한 굉장히 강한 공포감을 보이고 있다. AI가 돈을 벌 수 있느냐보다 이제는 AI 기업들이 돈을 벌기 전 빌린 돈을 감당할 수 있느냐고 걱정하고 있는 중이다.
여기에 엔비디아, 삼성전자, SK하이닉스 같이 역대급 실적을 낸 회사들 역시 코어위브발 AI 버블 공포로 폭락하고 있다. 이유는 GPU나 HBM이 데이터센터에 없어서는 안 될 구성제품이고 HBM을 먹는 하마이기 때문이다.
AI버블이 터지면 굉장히 심각한 일이 발생한다. 단순히 엔비디아, 메타, 마이크로소프트 등의 빅테크 기업의 주가가 하락하는 것 뿐만 아니라 나스닥, 한국 반도체, 데이터센터, 부동산, 고용시장에까지 엄청난 충격이 갈 수 있기 때문이다.
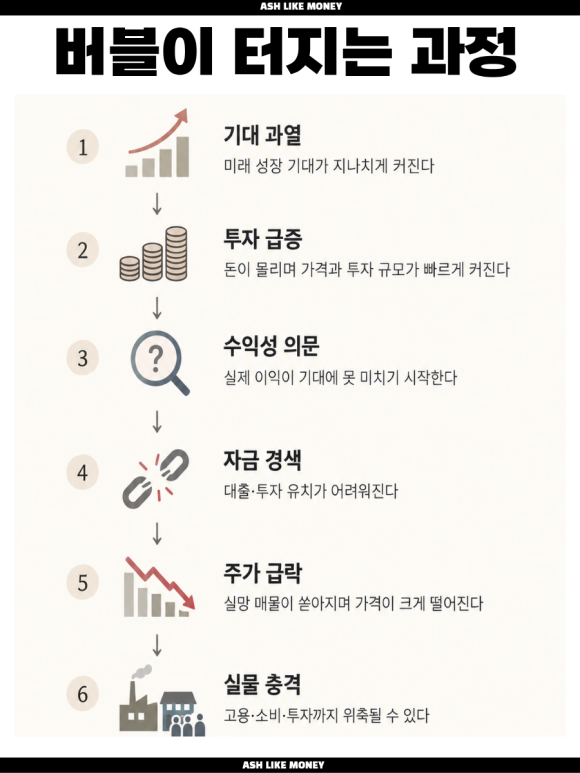
AI 투자수익률에 대한 실망과 상관관계 리스크에 따른 도미노 붕괴로 신규 데이터센터에 대한 투자를 줄여 기업들의 실적 악화가 결국 코어위브 같은 회사들이 망하면서 금융시장과 시장경제까지 박살이 날 수 있다. 주가 하락, 자산 감소, 투자 위축, 경기침체로 이어지는 것이다.
결론
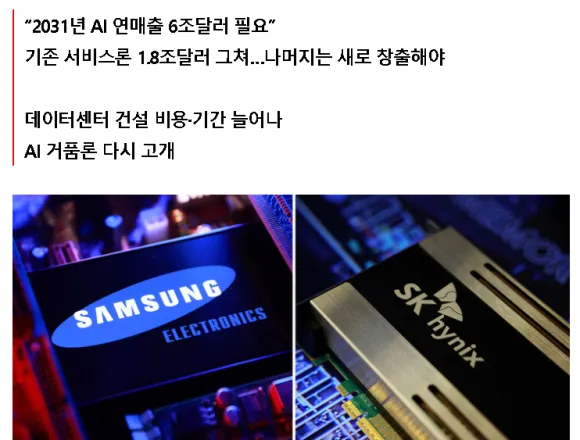
AI로 인해 돈을 엄청나게 쓰고 있다는 기업들은 많지만, 정작 AI로 돈을 벌었다는 증거가 매우 빈약하다는 주장이 나오고 있다. 삼성전자나 SK하이닉스는 역대급 실적을 썼지만 AI 산업이 데이터센터 투자를 정당화할 수익을 계산해보니 매년 6조 달러가 본전이라 한다.
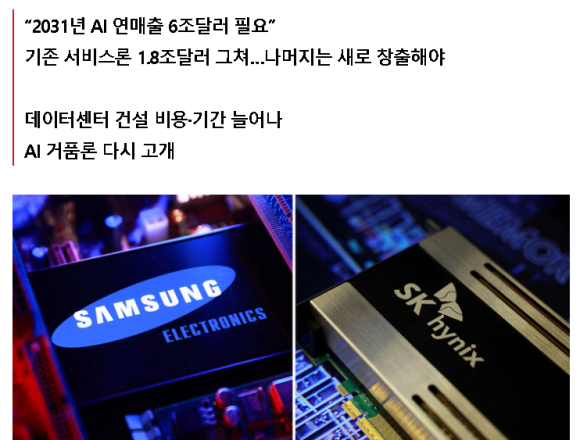
현재 서비스로 영끌을 해도 1조 8천억 달러인데, 4조 2천억 달러가 부족하다는 것이다. 그래서 어떻게 4조 2천억 달러를 메꿀 것인지에 대한 근본적인 공포가 지금의 AI버블을 만들고 나스닥을 겨울로 만들고 있는 것이다.









