 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
근원 CPI가 3개월 연속 월 0.3% 오르며 예상을 웃돌았습니다. 에너지 충격이 근원 물가로 옮겨붙는 신호가 뚜렷해지면서 12월 연준 인상은 사실상 확정됐고, 관심은 '인상 가속화' 여부로 옮겨가고 있습니다.
이에 ‘미국 10월 소비자물가, 높은 수준 지속’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
미국 10월 소비자물가, 높은 수준 지속
출처 : 국제금융센터 황유선 부전문위원/이상원 글로벌경제부장 보고서 참조
01. 결과: 근원 CPI 3개월 연속 0.3%
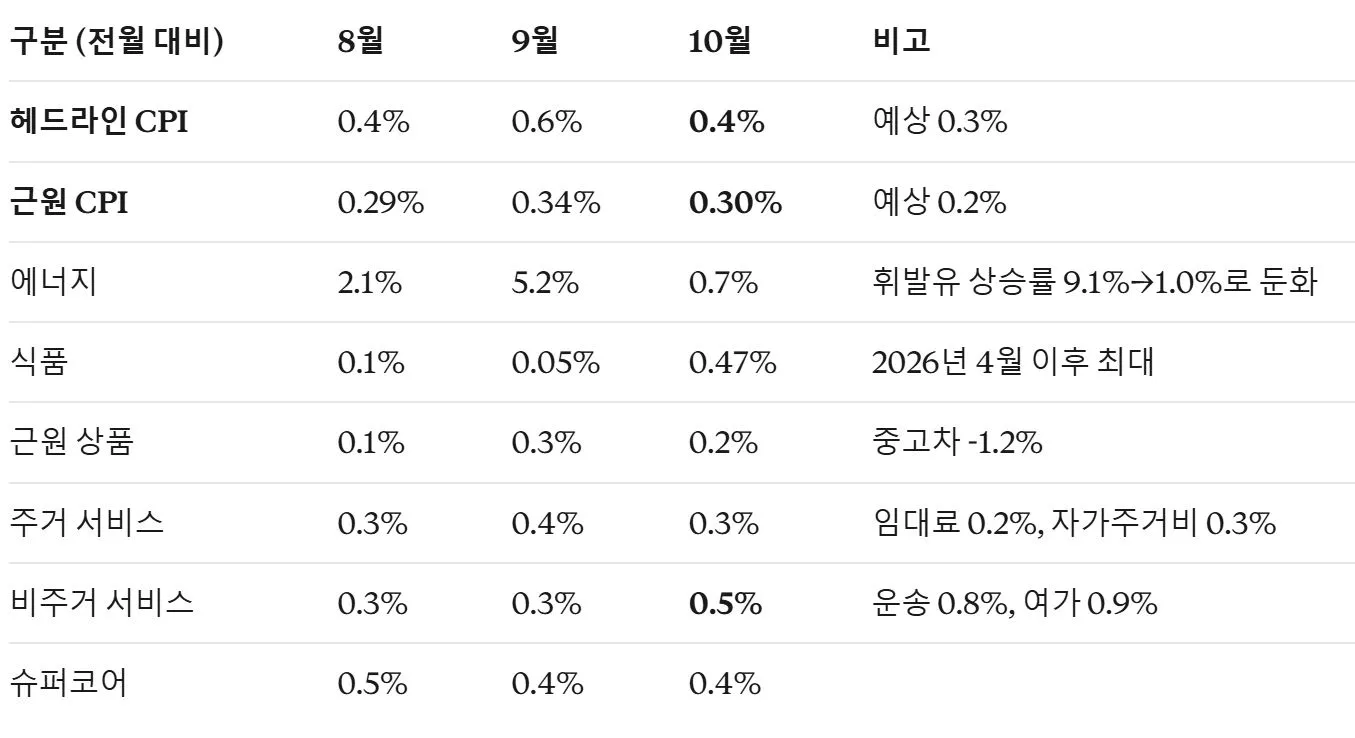
- 작년 10월 셧다운으로 데이터가 없어 전년 대비 상승률은 발표되지 않았습니다.
- 상품에서는 중고차가 급락했지만 가구·생활용품(0.7%)과 의약품(0.5%)이 반등해 둔화폭이 제한됐습니다.
02. 시장 반응
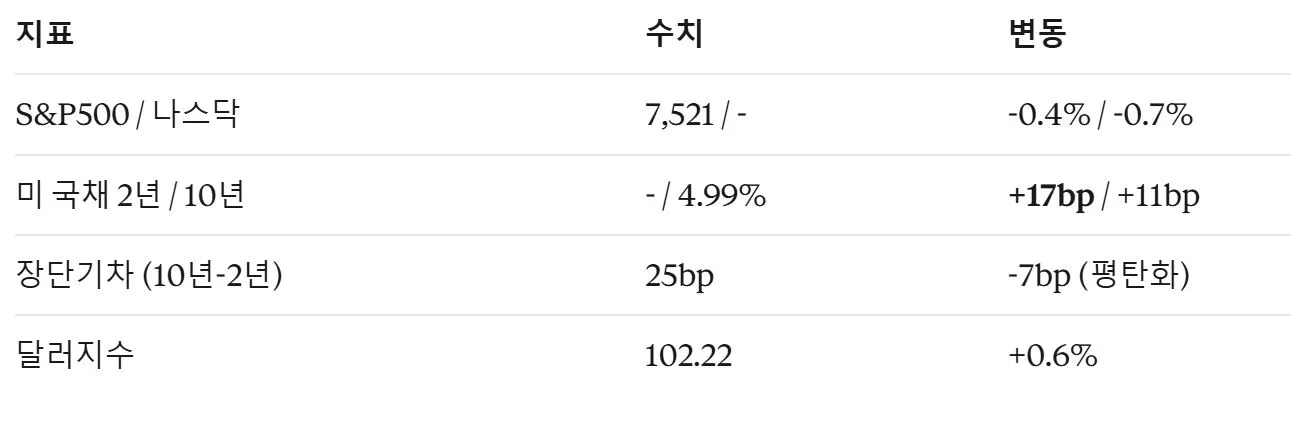
- CME FedWatch 기준 12월 25bp 인상 확률은 84.0%에서 **90.9%**로 올랐습니다. 50bp 인상 확률도 0%에서 9.1%로 새로 생겼습니다.
03. 평가: 물가 압력이 길어지는 조짐
1) 근원 상품: 3개월 연율 2.1%로 두 달 연속 2%를 넘음
- AI 수요로 컴퓨터, 스마트폰, TV 등 반도체 관련 품목 가격이 강하게 오르고 있습니다(Nomura).
- 운송 품목을 빼면 상승률은 0.5%로, 에너지 가격이 근원 물가로 전이되고 있음을 뜻합니다(BNP, MS).
- 연준 보고서(11.9)에 따르면 팬데믹 이후 유가 충격의 영향이 커졌습니다.
- 유가가 10%p 오를 때 근원물가 상승폭은 팬데믹 이전 0.01%p에서 이후 0.14%p로 커졌습니다.
- 인플레이션 지속성 계수는 0.35에서 0.65로 높아졌습니다.
- 관세 이전에 쌓아둔 재고가 소진되면서 관세발 물가 압력이 다시 나타날 수 있습니다(RBC).
2) 주거비 제외 근원 서비스: 3개월 연율 5.4%로 2024년 4월 이후 최고
- 시내 교통비가 6.6% 올라 2020년 9월 이후 최대폭입니다. 택시 요금과 LA 통근열차 요금 인상이 반영됐습니다.
- 호텔 숙박비 상승은 자산이 많은 고령층을 중심으로 수요가 견조하다는 뜻입니다.
- 건강보험료 조정은 내년 3월까지 근원 CPI를 월 -0.01%p 정도 낮추는 요인입니다.
3) 주거비: 둔화가 마무리 단계라는 시각
- 자가주거비 강세는 중서부에 집중돼 있어, 이를 빼면 상승률은 0.32%에서 0.29%로 낮아집니다.
- Zillow 임대료 상승률이 3월 1.8%에서 10월 2.9%로 반등해, 주거비가 물가를 끌어내리는 효과는 점점 약해질 전망입니다.
4) 에너지·식품
- 정유제품 재고가 부족해(증류유는 5년 평균 대비 -11.5%) 정제마진이 높고, 유가가 내려도 디젤·휘발유 가격 하락은 제한될 수 있습니다.
- 식품은 디젤 가격과 슈퍼 엘니뇨가 상방 위험입니다.
04. 통화정책 영향
- 고용 호조에 이어 물가 압력까지 확인되면서 12월 인상은 기정사실이 됐고, 무게중심은 인상 가속화로 옮겨가고 있습니다.
- BofA와 Nomura는 연준이 10월 동결로 대응이 늦어지기 시작했다고 봅니다.
- 10월 CPI를 반영한 근원 PCE 추정치는 전년 대비 3.3%로, 9월(3.1%)보다 오를 전망입니다.
- 월러 이사의 50bp 인상론은 AI 투자 위축과 금리 부담을 고려하면 지지를 얻기 어렵다는 시각도 있습니다(BNP).
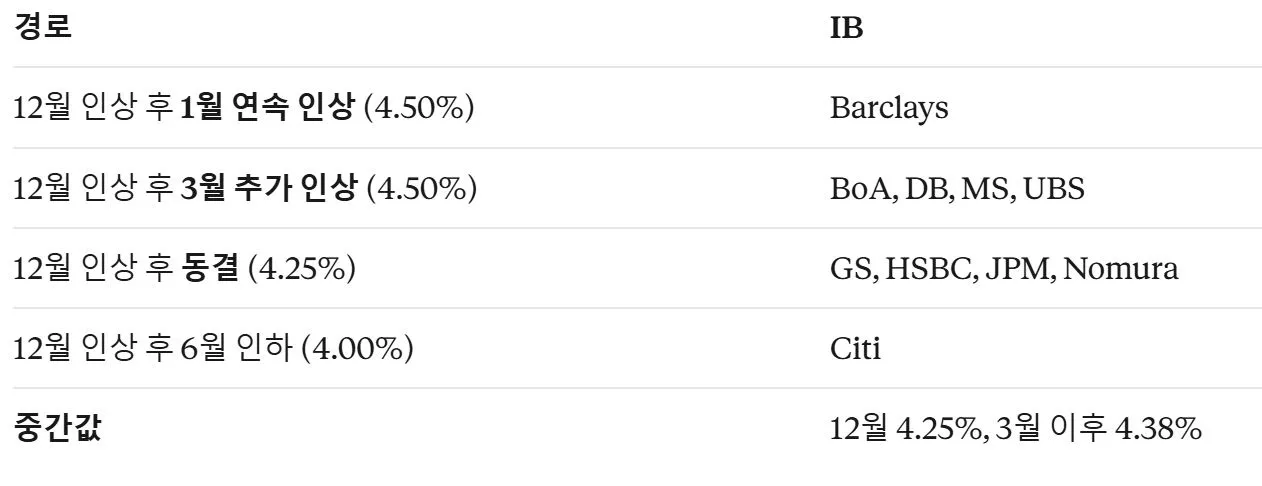
05. 주요 IB 정책금리(상단) 전망