


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
10월 미국 CPI가 예상을 웃돌고 비둘기파였던 월러 이사까지 50bp 인상 가능성을 언급하면서, 12월 연준 인상 확률이 90%를 넘었습니다. ECB·영란은행·BOJ도 12월 인상을 시사해 주요국이 동시에 긴축 기조를 이어가고 있습니다.
이에 ‘美 10월 CPI 예상 상회, 월러 이사 50bp 인상도 고려’ 등 주요 국가 경제 및 금융 동향’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
01. 美 10월 CPI 예상 상회, 월러 이사 50bp 인상도 고려
출처 : 국제금융센터 해외동향부 보고서 참조
1) 10월 CPI 결과
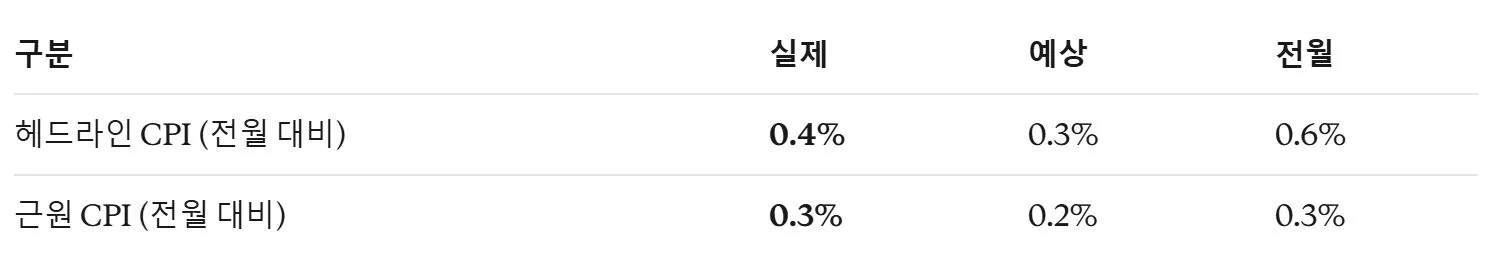
- 항목별로는 에너지 0.7%, 운송서비스 0.8%, 주거비 0.3%가 올랐습니다.
- 작년 10월 셧다운으로 데이터 수집이 중단돼 전년 대비 상승률은 발표되지 않았습니다. Bloomberg는 근원 CPI 연간 상승률을 약 2.8%로 추정합니다.
2) 연준 인사 발언
- 월러 이사: 노동시장은 안정적이지만 물가가 여전히 매우 높다고 진단했습니다. 25bp 인상 쪽으로 기울어 있으며, 근원 CPI가 월 0.3% 이상이면 12월 50bp 인상도 고려해야 한다고 했습니다.
- 로건 댈러스 연은 총재: 25bp씩 두 차례 인상이 필요하고, 물가 압력 고착화를 막기 위해 신속히 움직여야 한다고 강조했습니다.
3) 시장 반응
- Jefferies는 비둘기파였던 월러의 발언과 CPI 결과가 12월 인상은 물론 1월 추가 인상 가능성까지 시사한다고 평가했습니다.
- CME FedWatch 기준 인상 확률은 **12월 90.5%, 1월 59.7%**입니다.
- BlackRock은 이제 관심사가 인상 여부가 아니라 인상 폭(25bp냐 50bp냐)이라고 봅니다.
02. 주요 국가 경제 및 금융 동향
출처 : 국제금융센터 해외동향부 보고서 참조
1) 미국과 이란 공방
트럼프는 추가 공격은 불필요하지만 준비태세는 갖추고 있다고 했습니다. 카타르 총리는 밴스 부통령과 합의 방안을 긍정적으로 논의했다고 밝혔습니다.
반면 이란 측은 협상이 진행 중이라는 미국의 주장이 거짓이라고 반박했습니다.
2) 미국 가계 신용 및 AI 자금 조달
뉴욕 연은에 따르면 3분기 소비자 연체율은 5.0%로 전기(4.7%)보다 올랐지만 전반적인 신용도는 양호합니다.
가계부채는 1.8% 늘어난 19.1조달러입니다. Goldman Sachs CEO는 AI 인프라 자금 수요가 매우 강하다며 적극 참여하겠다고 했습니다.
Anthropic은 공모가 70~78달러로 상장 신고서를 제출했으며, 예상 시총은 약 1.4조달러입니다.
3) ECB · 영란은행 매파 발언
ECB의 나겔 위원과 레인 수석 이코노미스트는 데이터가 크게 바뀌지 않으면 12월 인상이 필요하다고 봅니다.
영란은행 롬바르델리 부총재는 임금 압력이 높아 추가 인상 가능성이 크고, 연속 인상도 배제하지 않았습니다.
4) 중국 10월 수출 급증
수출은 4,123.3억달러로 전년 대비 +35.2%(예상 +33.5%)를 기록했습니다.
AI 인프라 제품과 전기차 수출이 호조를 보였습니다. 수입도 +41.6%(예상 +32.0%) 급증해, 무역흑자는 1,052.8억달러로 예상(1,265억달러)을 밑돌았습니다.
5) BOJ 12월 인상 시사 · 일본 소비 부진
회의 요약에 따르면 다수 위원이 단기간 내 인상이 필요하다고 봤고, 일부는 신중론을 폈습니다. 9월 가계 실질소비는 전년 대비 -6.8%로 10개월 연속 감소했는데, 식품가격 상승과 보조금 축소가 원인입니다.









