


 컨텐츠










안녕하세요, 주투형입니다.
어제 미국 10월 CPI가 시장 예상보다 높게 나와서 금리 인상 우려가 커져 걱정이 많았는데 다행히 마감하며 반등에 성공했습니다. 이런 날은 불안한 시장 속에서도 실적이 확인된 종목이 눈에 들어옵니다. 오늘은 3분기 호실적을 발표한 파라다이스를 분석해보겠습니다.
1. 3분기 실적: 시장 기대치를 웃돈 어닝 서프라이즈
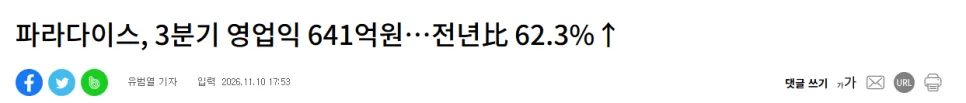
파라다이스가 10일 공시한 3분기 연결 잠정 실적은 매출액 3,517억원, 영업이익 641억원입니다. 전년 동기 대비 매출은 22.0%, 영업이익은 62.3% 늘었고, 당기순이익은 391억 원으로 17.1% 증가했습니다. 직전 분기와 비교하면 영업이익이 80.4% 늘었습니다.
시장 컨센서스도 크게 웃돌았습니다. 지난해 3분기에 영업이익 395억원으로 컨센서스(515억원)를 밑돌며 주가가 하루 만에 15% 급락했던 것과 정반대의 결과입니다. 다만, 1~9월 누적으로 보면 매출은 12.6% 늘어난 9,637억원이지만 영업이익은 1.9% 감소한 1,370억원으로, 올해 상반기가 부진했던 점도 함께 봐야 합니다.
2. 카지노: 중국 VIP가 빠진 자리를 일본·기타 VIP가 메웠다
카지노 매출은 2,680억원으로 전년 동기 대비 23% 증가했습니다. 눈여겨볼 점은 구성입니다. 중국 VIP 드롭액은 9% 감소했지만 일본 VIP가 7%, 기타 VIP가 33% 늘어나며 이를 상쇄했습니다. 분기 홀드율도 13%까지 올랐습니다. 일본과 기타 VIP에 대한 마케팅 역량을 바탕으로 카지노가 안정적인 실적을 이어가고 있던겁니다.
중국 의존도를 낮추면서 성장했다는 점은 마카오 GGR 역성장 같은 중국발 변수에 대한 방어력이 생겼다는 것으로도 이해할 수 있습니다. 다만 홀드율은 운에 따라 변동이 큰 지표라서, 이번 호실적에 홀드율 상승 효과가 일부 포함됐다는 점은 감안해야 합니다.
3. 호텔: 인천 하얏트가 드디어 숫자로 증명
이번 분기에서 가장 의미 있는 변화는 호텔 부문입니다. 하얏트 호텔 객실점유율이 1분기 31.7%에서 3분기 73.4%로 가파르게 올랐고, 콤프 비중도 8.2%에서 28.2%로 확대됐습니다. 그 결과 1분기 50억원, 2분기 18억원의 영업손실을 냈던 호텔 부문이 3분기에 6억원의 영업이익으로 흑자전환했습니다. 객실 공급을 늘린 투자가 실적으로 확인되기 시작한 겁니다.
기존 호텔도 견조합니다. 파라다이스시티 메인 호텔은 객실점유율 86%, 객실평균요금 49만 6,000원을 기록했고, 호텔 부산은 점유율 89%, 평균요금 39만 1,000원으로 분기 기준 역대 최고 수준입니다. 콤프 객실 일부가 하얏트로 옮겨갔는데도 메인 호텔 지표가 유지됐다는 건 일반 관광객 수요가 확대되고 있다는 신호입니다.
4. 비용 안정화
지난해 3분기 쇼크의 핵심 원인은 비용이었습니다. 이번에는 인력 구조 안정화와 콤프 효율화로 영업비용 상승세가 둔화됐다는 것이 여러 증권사의 평가입니다. 매출이 늘면서 늘어난 고정비가 이익으로 전환되는 영업 레버리지 구간에 들어섰다고 볼 수 있습니다.
5. 규제 변수: 관광진흥개발기금 부담률 인상
주가를 눌러온 가장 큰 변수는 규제입니다. 외국인 전용 카지노 사업자의 관광진흥개발기금 부담률 상한을 매출의 10%에서 15%로 올리는 법 개정이 추진되고 있습니다. 하나증권에 따르면 올해 카지노 부담금은 3,019억원 규모입니다. 여기에 마카오 총게임매출 역성장에 따른 중국 VIP 수요 둔화 우려가 겹쳐, 양호한 실적에도 주가가 짓눌려 있었습니다.
6. 주투형 VIEW
이번 3분기는 카지노의 고른 성장, 하얏트 흑자전환, 비용 안정화가 동시에 확인된 분기였습니다. 지난해 3분기 쇼크 이후 투자자들이 걱정했던 고정비 문제가 해소되는 모습이라는 점에서 의미가 큽니다. 이런 긍정적인 상황에서 정부는 규제로 재 뿌리기 하고 있습니다.
앞으로 ①기금 부담률 개정안이 연내 어떤 수준으로 나오는지, ②4분기 중국인 VIP와 일본 VIP 지표가 유지되는지, ③하얏트 객실점유율이 70%대를 지키는지를 차례로 확인하면 좋을 것 같습니다.
※투자추천이 아니며 투자에 대한 책임은 본인에게 있습니다.









