


 컨텐츠










GTA 만드는 게임 회사 락스타를 자회사로 가진 테이크투(Take-Two Interactive, TTWO)가 11월 9일 월요일 장 마감 뒤에 2027 회계연도 2분기 실적을 발표했음.
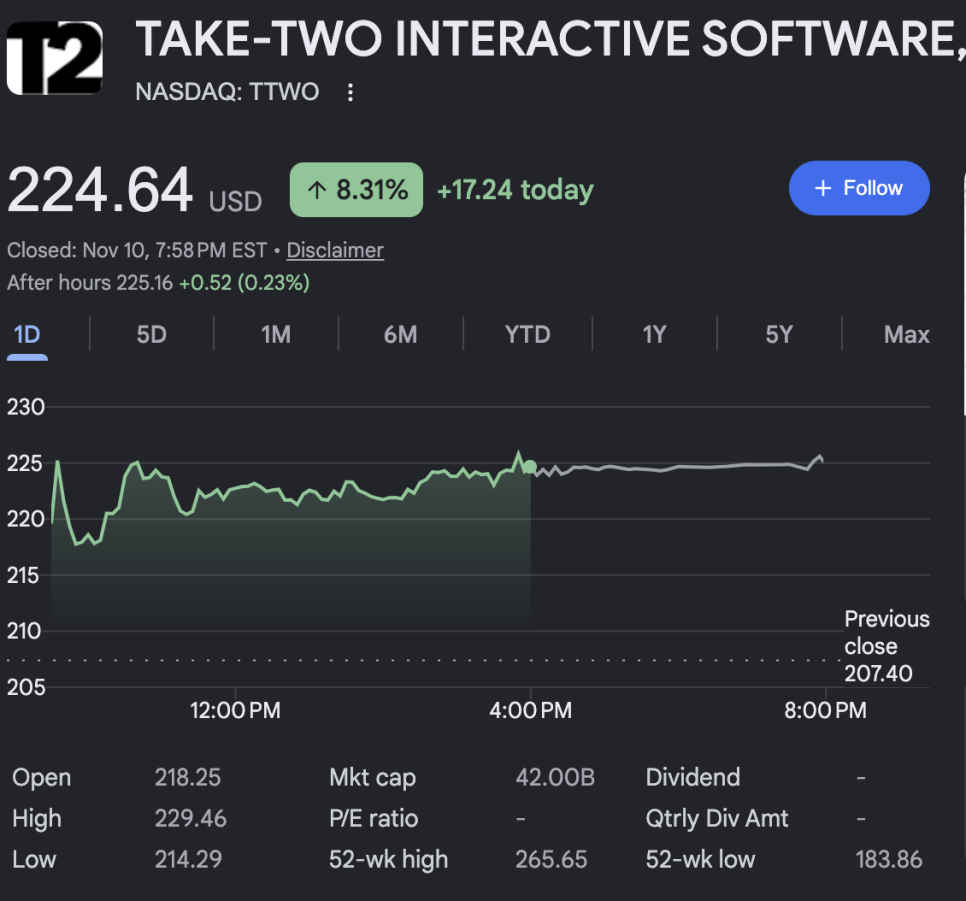
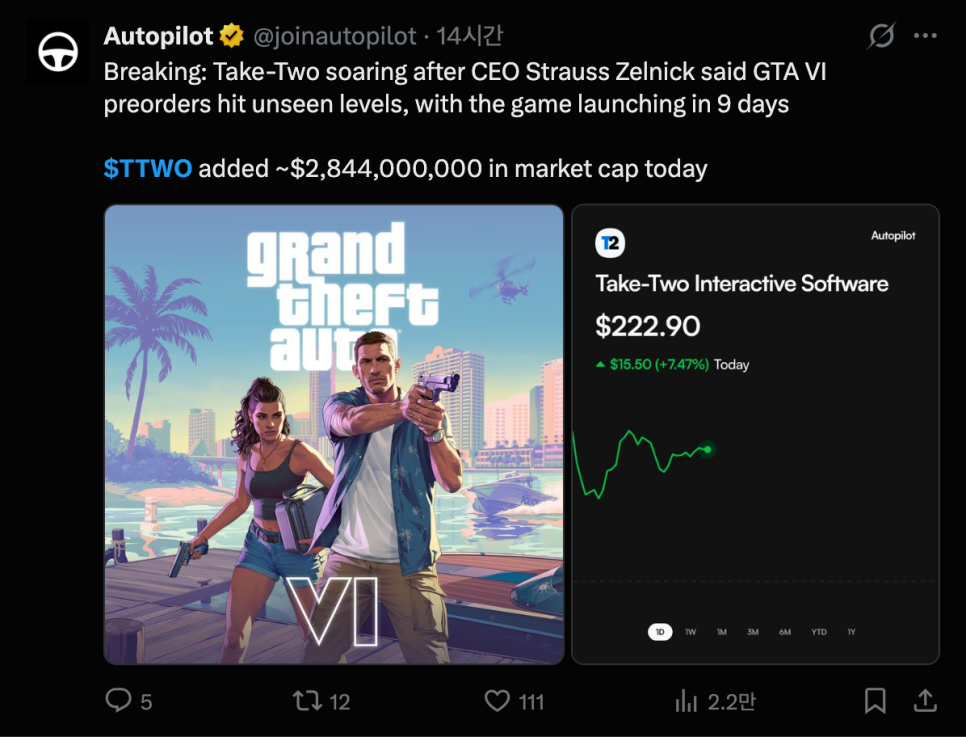
GTA 6 출시를 열흘 앞두고 나온 실적이라서 관심이 집중됐는데, 화요일 주가가 급등했음. 정작 분기 성적표는 약간 나쁘고 가이던스는 안 바뀌었는데, 오른 이유가 무엇인지 풀어보겠음.
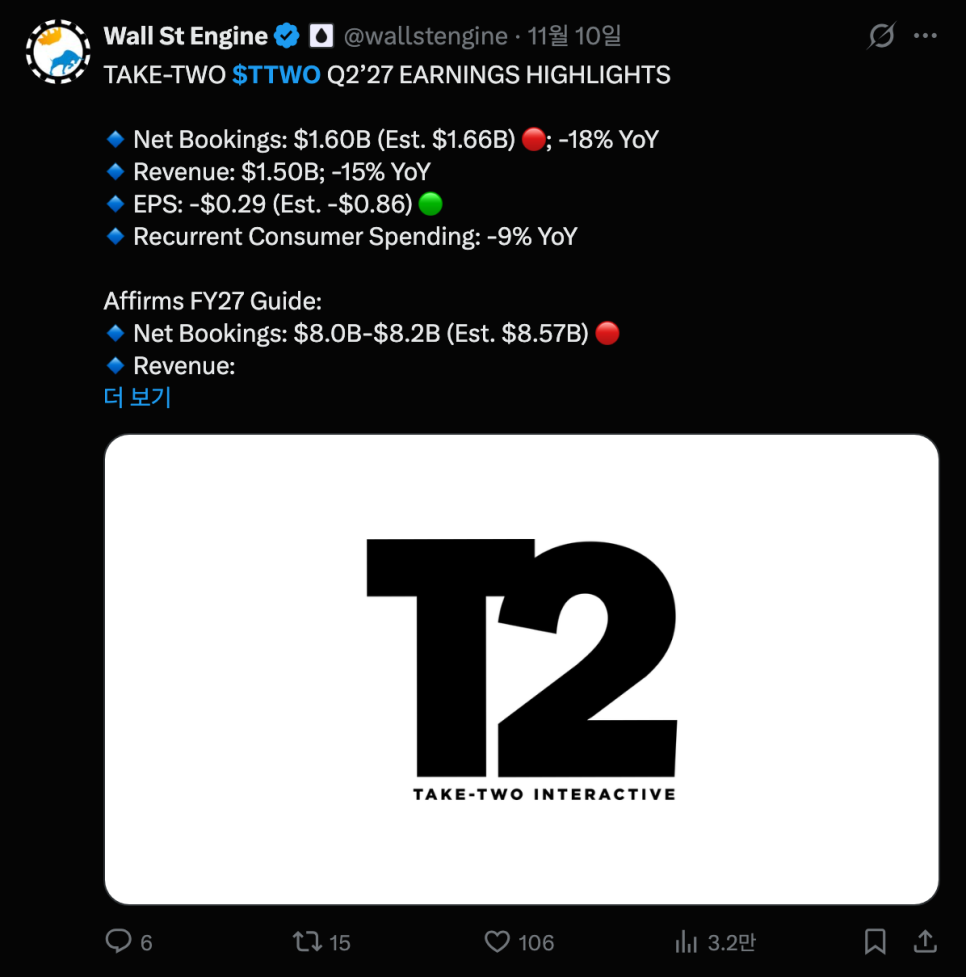
2분기 순예약액은 16억 달러(16억 130만 달러)로 회사가 제시한 가이던스 16억 2,000만~16억 7,000만 달러에 조금 못 미쳤고, 1년 전 19억 6,000만 달러보다 18퍼센트 줄었음. GAAP 순매출은 15억 달러로 16퍼센트 줄었고 GAAP 순손실은 5,400만 달러(주당 0.29달러)였음. 원인은 NBA 2K였음. 반복 소비자 지출(RCS, 출시 이후 이어지는 인게임 결제 같은 것)이 회사 전망 5퍼센트 감소보다 나쁜 9퍼센트 감소였고 순예약액의 81퍼센트를 차지했는데, 감소 폭이 예상보다 컸던 건 NBA 2K27이 신작 출시 구간에 기대보다 덜 팔렸기 때문이라고 CEO 스트라우스 젤닉(Strauss Zelnick)이 직접 인정했음.
이 게임은 역대 두 번째로 높은 출시 성적이고 판매량이 400만 장을 넘었는데, 그래도 내부 목표에는 못 미쳤다는 얘기임. 칼 슬래토프(Karl Slatoff) 사장은 원인을 정확히 알기 어렵고 시장에서 다른 엔터테인먼트와 주의를 놓고 경쟁한 영향도 있다고 답했음.
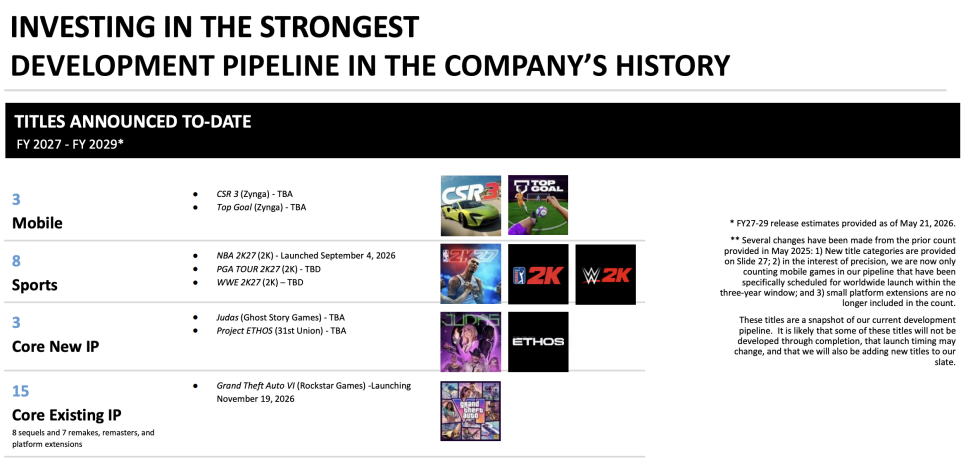
모바일은 계획대로였는데, 칼라 블록 잼(Color Block Jam)은 작년 2분기 정점 대비 두 자릿수 감소였고 토운 블라스트(Toon Blast)는 4퍼센트, 워즈 위드 프렌즈(Words With Friends)는 6퍼센트 늘었음. 반대로 GTA 시리즈는 회사 전망을 웃돌았고, GTA V는 누적 약 2억 3,500만 장이 팔렸다고 밝혔음.
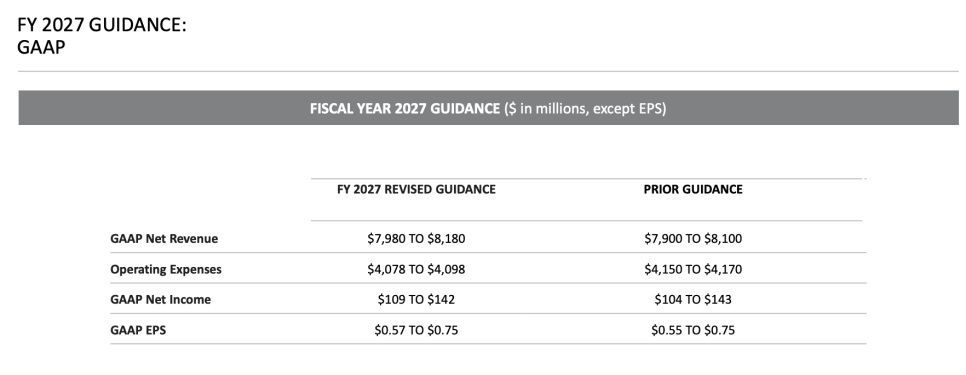
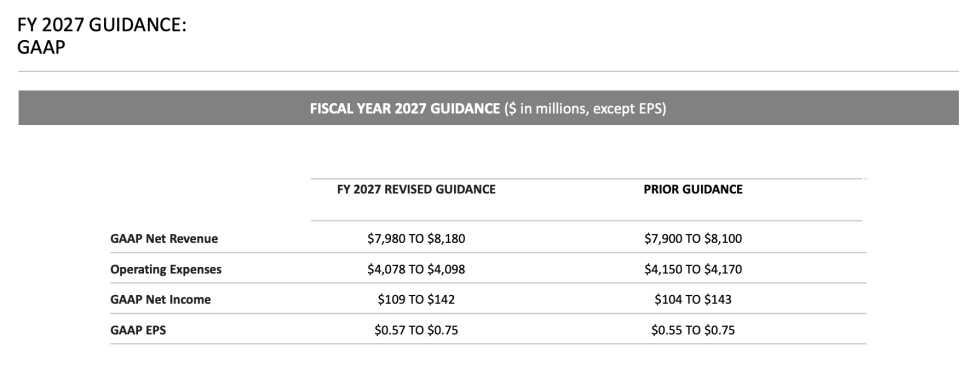
그런데 시장이 좋아한 건 가이던스 쪽에 있음. 회사는 올해 연간 순예약액 80억~82억 달러를 그대로 유지했고, 3분기 순예약액 가이던스를 33억 5,000만~35억 달러로 제시했음. 1년 전 같은 분기가 17억 6,000만 달러였으니 거의 두 배임. 이 숫자를 거꾸로 풀면 흥미로운 그림이 나옴. 상반기 순예약액은 29억 8,720만 달러(1분기 13억 9,000만 달러 + 2분기 16억 달러)이고, 연간 80억~82억 달러에서 이 숫자를 빼면 하반기에 50억~52억 달러가 필요하다는 계산이 나옴. 3분기 가이던스 33억 5,000만~35억 달러를 빼면 4분기에 남는 몫은 15억~19억 달러 정도임. 1년 전 4분기보다 크게 늘어나는 숫자는 아닌데, 이건 회사가 4분기를 보수적으로 잡았거나 GTA VI 판매가 출시 직후 3분기에 몰린다고 가정했다는 뜻임. 이 계산은 내가 가이던스 숫자를 뺀 값이고 회사가 직접 밝힌 4분기 전망은 아님.
다른 방향으로도 풀어볼 수 있음. 3분기 가이던스에서 1년 전 17억 6,000만 달러를 빼면 약 16억 달러 안팎이 증가분이고, 이게 대부분 GTA VI일 가능성이 큼(NBA 2K와 모바일 감소 효과를 감안하면 더 클 수도 있음). 11월 19일에 출시해서 12월 31일까지 약 6주 동안 팔리는 양인데, 기본 가격 79.99달러로 단순 환산하면 약 2,000만 장 안팎에 해당하는 규모임. 시장 컨센서스가 출시 기간 3,700만 장 이상, 일부 모델은 5,000만 장을 얘기하고 있다는 점을 생각하면, 회사 가이던스는 외부 기대보다 상당히 낮게 잡혀 있다는 해석이 가능함. 물론 얼티밋 에디션 비중과 지역별 가격, 판매 시점에 따라 환산이 크게 달라지고 순예약액이 모든 매출을 그대로 반영하는 것도 아니라서 이건 방향만 보여주는 대략의 계산임.
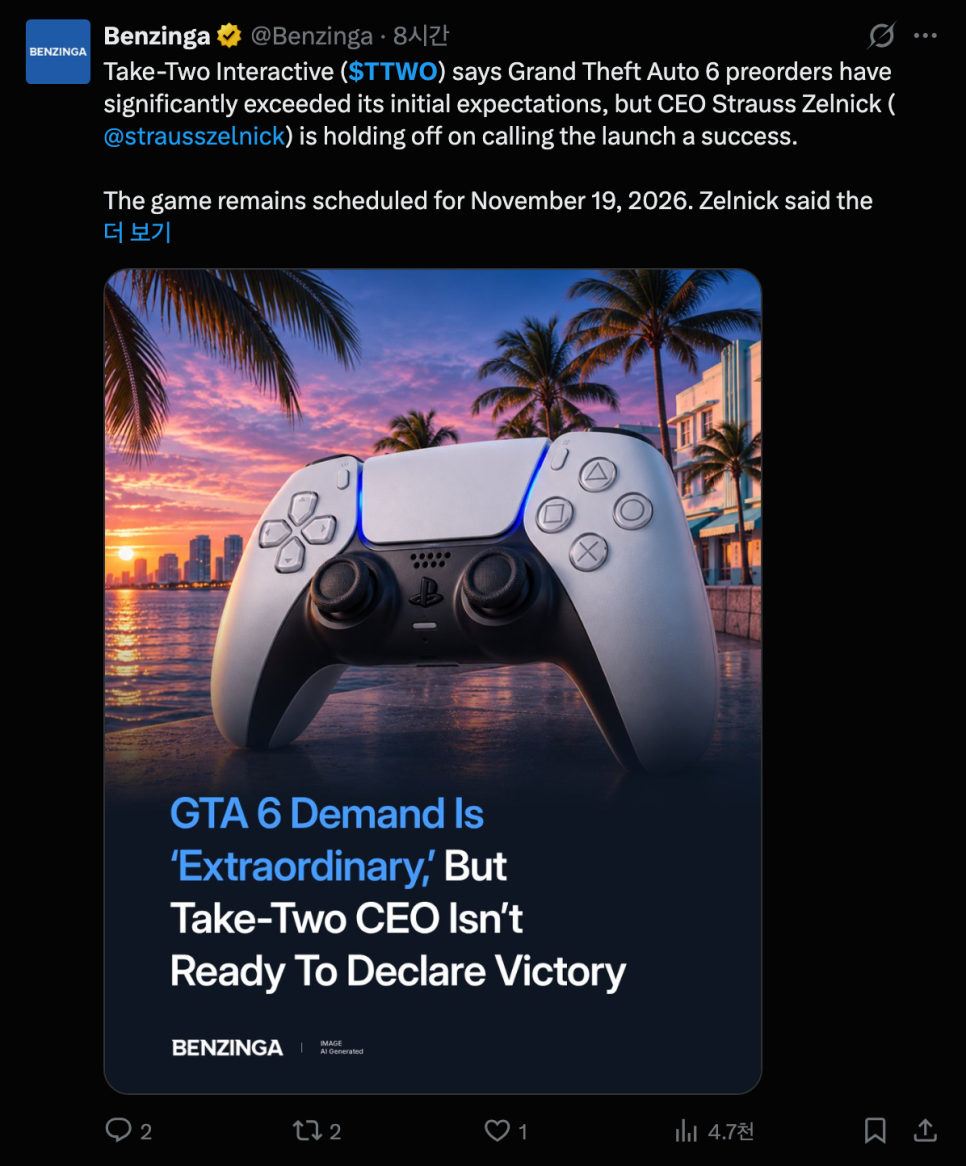
회사가 왜 올리지 않았는지는 질의응답에서 직접 나왔음. 애널리스트가 사전 주문이 전례 없다고 했으면서 왜 가이던스에 반영하지 않느냐고 묻자 젤닉은 출시 며칠 전에 성공을 주장하는 건 하지 않는 편이라고 답했고, 출시 후 경험을 얻은 뒤에 설명하겠다고 했음. 사전 주문이 회사의 초기 예상을 크게 웃돈다는 말(far in excess)은 반복했지만 수치는 공개하지 않았음. 출시 이후 첫 숫자가 나올 때까지는 이게 회사가 말해줄 수 있는 전부라는 뜻임.
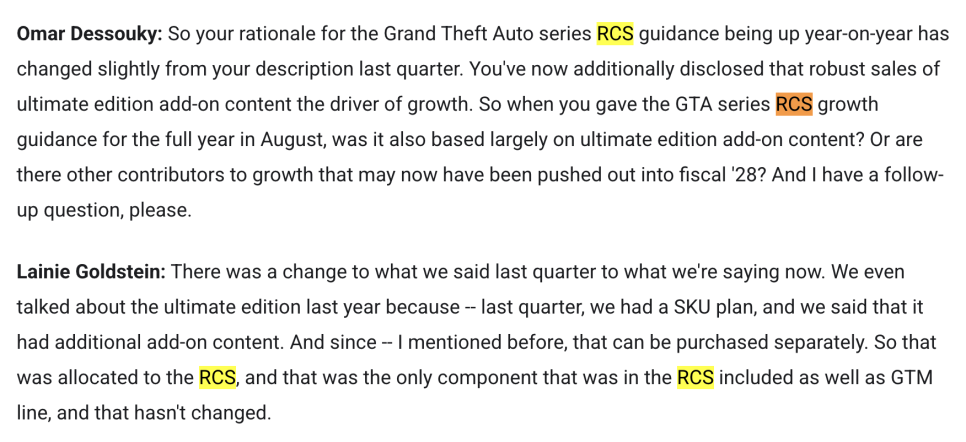
한편 한 애널리스트가 GTA 6기본판이 80달러이고 얼티밋이 100달러라면 추가 20달러가 RCS로 잡히느냐고 묻자 재무책임자 레이니 골드스타인(Lainie Goldstein)은 그렇다고 답했음. 추가 콘텐츠를 따로도 살 수 있어서 RCS로 배분된다는 설명이었음. 그래서 3분기 RCS가 약 12퍼센트 늘고 연간 RCS 비중이 65퍼센트로 올해와 비슷하게 유지된다는 전망의 상당 부분이 GTA VI 얼티밋 에디션의 판매에 기대고 있다는 얘기가 됨. 즉 단순한 게임 판매가 아니라 얼티밋 에디션을 얼마나 고르느냐가 RCS 숫자를 움직임. 한 애널리스트는 8월과 이번 설명이 약간 다르다는 점을 파고들었는데, 얼티밋 에디션의 추가 콘텐츠가 RCS에 들어간다는 기준이 바뀐 게 아니라고 정리했음.
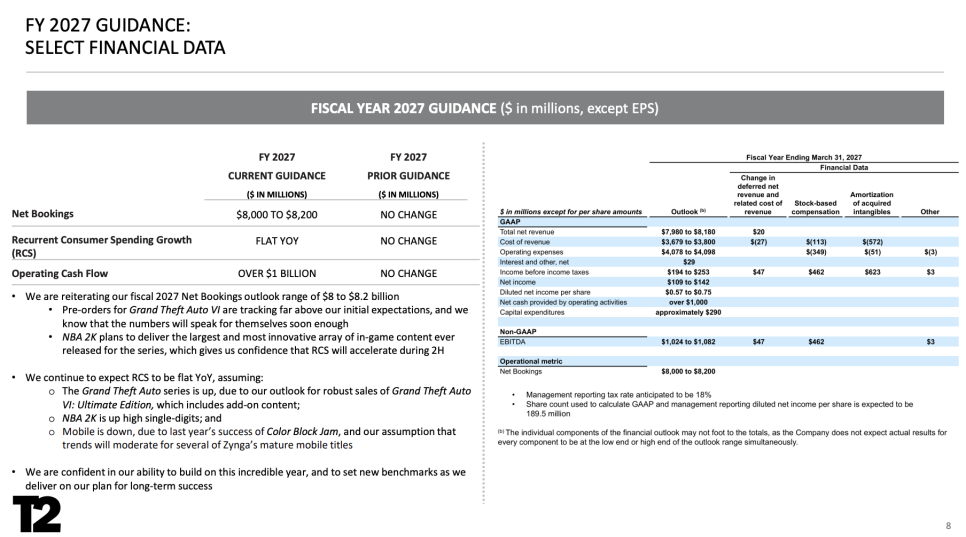
비용 쪽도 보자. 3분기 운영비(경영 기준)는 마케팅 때문에 1년 전보다 약 21퍼센트 늘 것으로 제시했고 연간 운영비 증가율은 이전 전망보다 낮은 약 5퍼센트로 내렸음. 이유는 사용자 확보 비용이 낮아졌기 때문인데 일부는 모바일 신작 일정이 밀린 타이밍 효과라고 설명했음. 연간 영업현금흐름 10억 달러 이상, 연말 순현금 전환, 설비투자 약 2억 9,000만 달러는 그대로임. 다만 올해 상반기 영업현금흐름은 마이너스 1억 7,350만 달러였는데, 연간 10억 달러를 채우려면 하반기에 11억 7,000만 달러 넘게 벌어야 한다는 뜻이라서 이 목표도 전부 GTA VI의 현금화에 달려 있음. 연간 매출총이익률이 약간 내려가는 이유는 사업 구성 변화라고 했고, 예약액 배분은 록스타 약 37퍼센트, 징가 34퍼센트, 2K 29퍼센트로 제시됐음. 재무구조는 순부채 비율이 최근 12개월 EBITDA의 1배 미만이라고 했음.
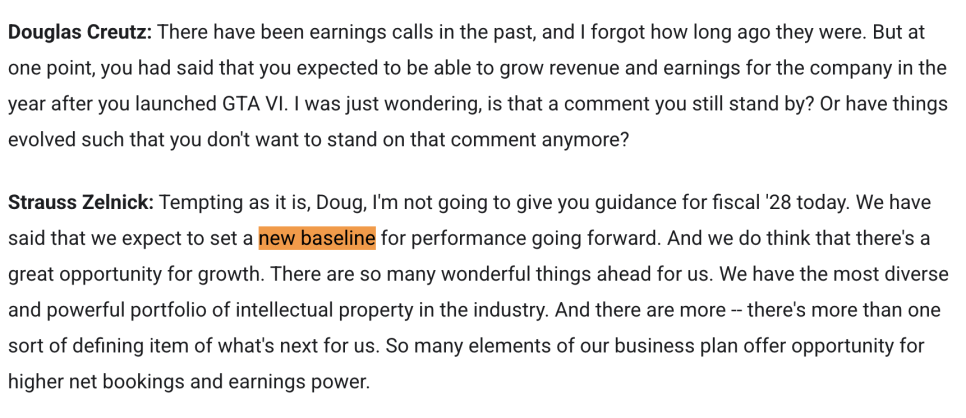
사업 전략과 미래에 대한 대답에서도 몇 개 단서가 나왔음. 한 애널리스트가 GTA VI 출시 다음 해에도 매출과 이익이 늘 것이라는 과거 발언을 지금도 지키느냐고 묻자 젤닉은 2028 회계연도 가이던스는 오늘 줄 수 없다고 했음. 대신 새로운 기준선(new baseline)을 세운다는 말만 이어갔음. 새 시장에 대한 언급도 눈에 띔. 현재 중국, 한국, 대만, 베트남은 수익화하고 있지만 인도와 아프리카, 라틴아메리카는 거의 못 하고 있고, 사업이 여전히 미국, 영국, 서유럽 중심이라는 설명이었음. 스트리밍 같은 새 유통 방식이 현실이 되면 시장이 크게 넓어질 수 있다고도 말했음.
그 밖에 흥미로운 디테일도 있었음. GTA VI 확장 트레일러가 넷플릭스에서 공개 4일 만에 3,100만 명을 끌어모았고 그 주 넷플릭스 최다 시청 타이틀이 됐다고 밝혔고, 공식 사운드트랙 중 3곡이 빌보드 차트 상위 10위에 들었다고도 했음. 개발비 논란에는 젤닉이 예산을 공개한 적이 없고 누군가 이만큼을 넘지 않는다고 말한 게 그 금액에 가깝다는 뜻은 아니라고 선을 그었음. 개발비가 15억 달러를 넘지 않는다는 인터뷰가 시장에서 논쟁이 됐는데, 어떤 결론도 내리지 말라는 뜻의 답이었음. AI로 게임을 역공학하고 분해하는 해적판 문제에 대한 질문에는 기술적 방어와 법적 대응을 강화하고 있다고 답했음.
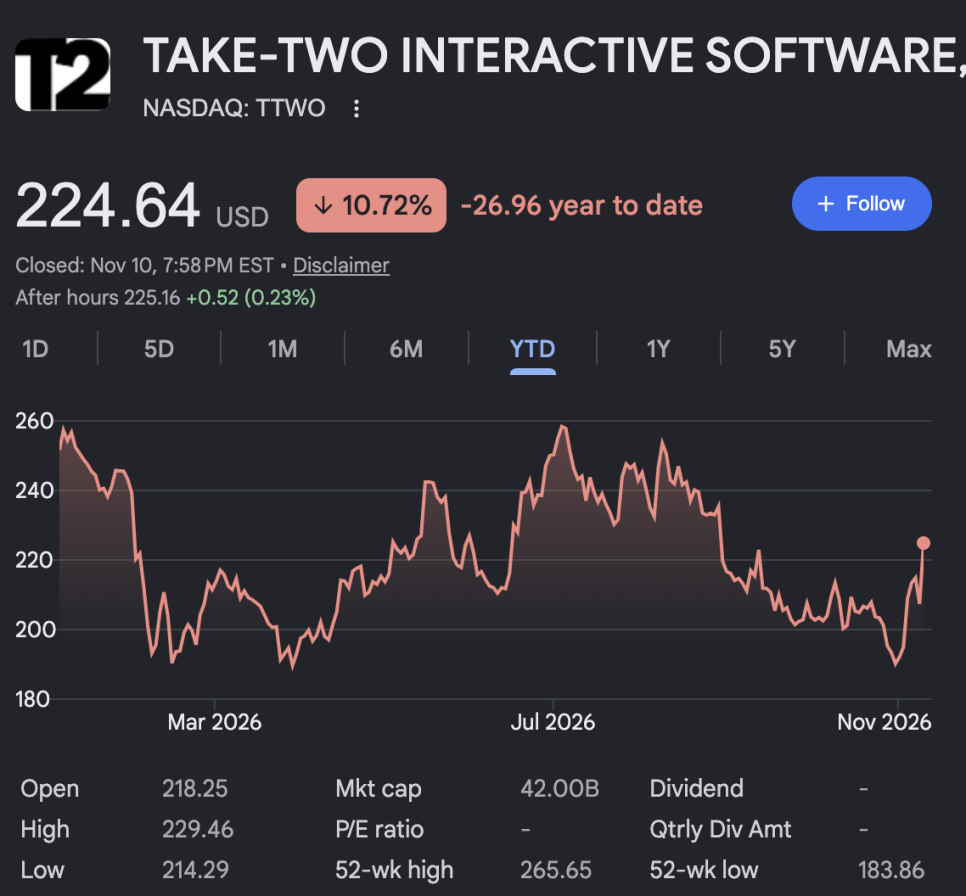
간만에 주가 올라서 분위기 좋은데, 진짜 숫자는 11월 19일 이후에 나오니까 기대를 해봐야겠음.









