


 컨텐츠










코어위브(CoreWeave, CRWV)가 11월 10일 화요일 장 마감 뒤에 3분기 실적을 발표했음.
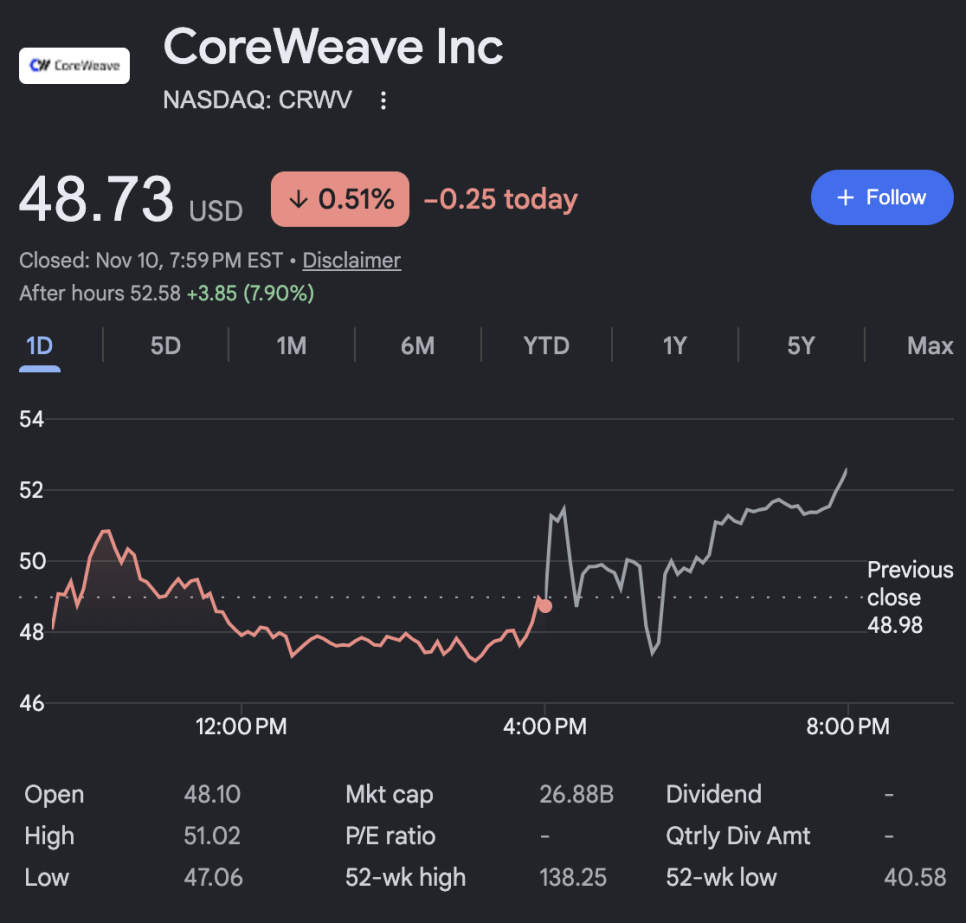
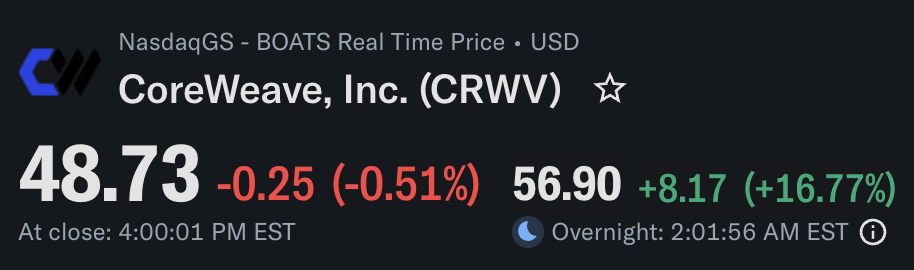
정규장 종가는 48.73달러였고 시간외에서 더 올라 50 달러 위로 올랐음 (52주 최고가 138.25달러에서는 여전히 반쪽난 자리). 지난달 이 회사의 회사채 수익률이 15퍼센트까지 치솟으면서 AI 인프라주 전체가 흔들렸는데, 이번 실적의 핵심은 하나였음. 그 빚을 어떻게 감당할 거냐는 것임. 실적 발표 내용을 같이 보면 답이 꽤 구체적으로 나오는데, 하나씩 풀어서 가보겠음.
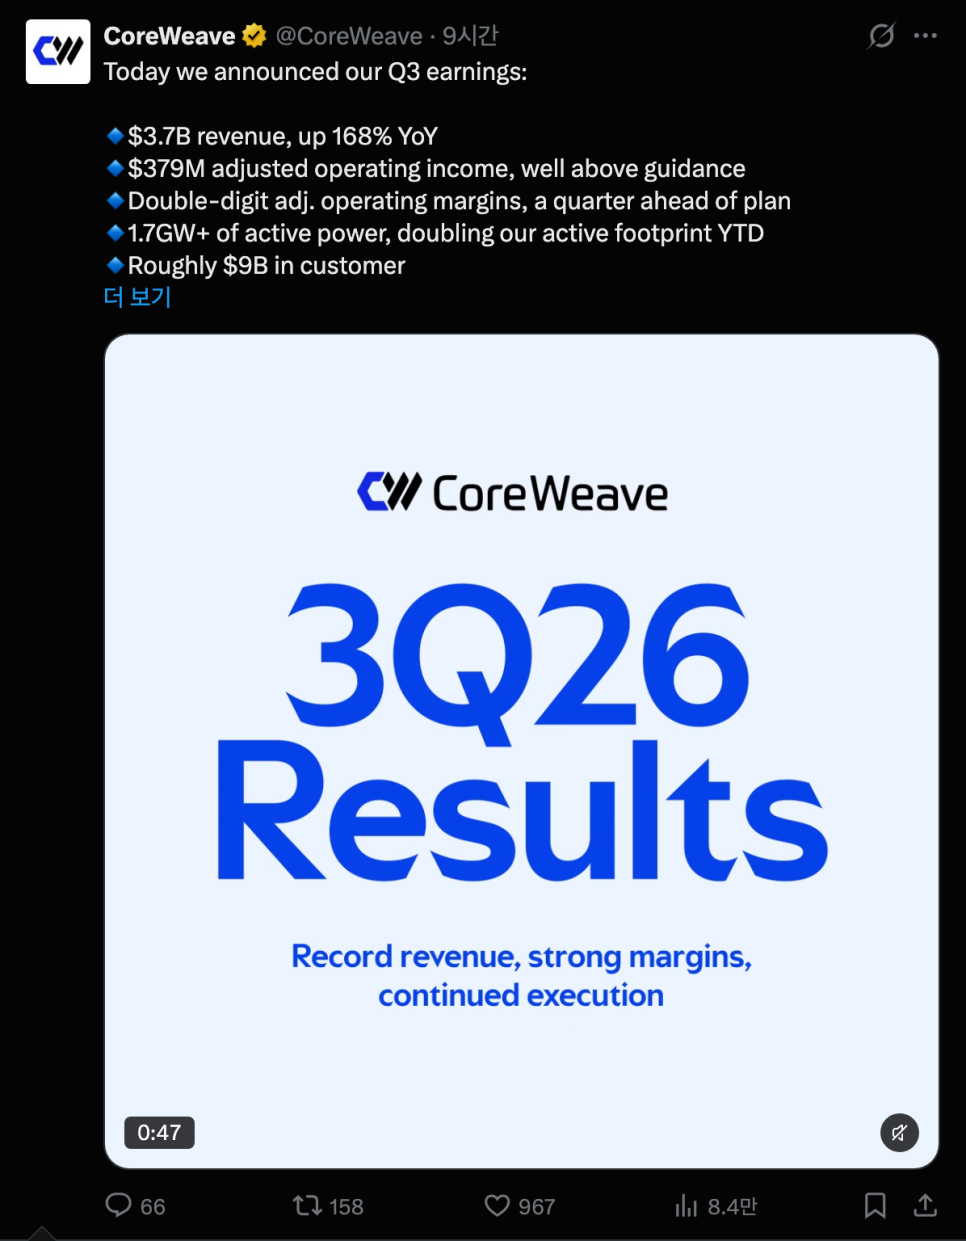
3분기 매출은 36억 6,000만 달러(회사는 37억 달러로 표기)로 1년 전보다 168퍼센트 늘었고, 시장 예상 약 35억 5,000만 달러를 웃돌았음. 직전 분기 26억 달러에서 한 분기 만에 10억 달러 넘게 늘었다는 점이 눈에 띔. 조정 영업이익은 3억 7,900만 달러로 회사 가이던스 2억~2억 6,000만 달러를 크게 넘었고, 조정 영업이익률이 1분기 1퍼센트, 2분기 5퍼센트, 3분기 10퍼센트로 계단식으로 올라왔음. 회사는 이 두 자릿수 마진을 계획보다 한 분기 앞당겨 달성했다고 밝혔음. 조정 EBITDA는 22억 6,000만 달러로 169퍼센트 늘었고 마진은 62퍼센트로 최근 5개 분기 중 가장 높았으며, 영업활동 현금흐름은 약 20억 달러였음. 수주 잔고는 약 1,325억 달러로 1년 전 556억 달러의 2.4배이고 직전 분기 1,040억 달러에서 한 분기 만에 280억 달러 넘게 늘었음. 잔고의 절반 이상은 올해 안에 고객 인도가 시작되는 계약에 붙어 있다고 설명했음. 가동 중인 전력은 1.7기가와트(GW)를 넘어서 올해 초의 두 배가 됐고, 계약된 전력은 4.6GW인데 그중 1.3GW가 미국 밖(캐나다, 유럽, 아시아)에 있음. 이번 분기에 인도네시아와 인도에 처음 들어갔고 덴마크와 스페인도 넓혔음.
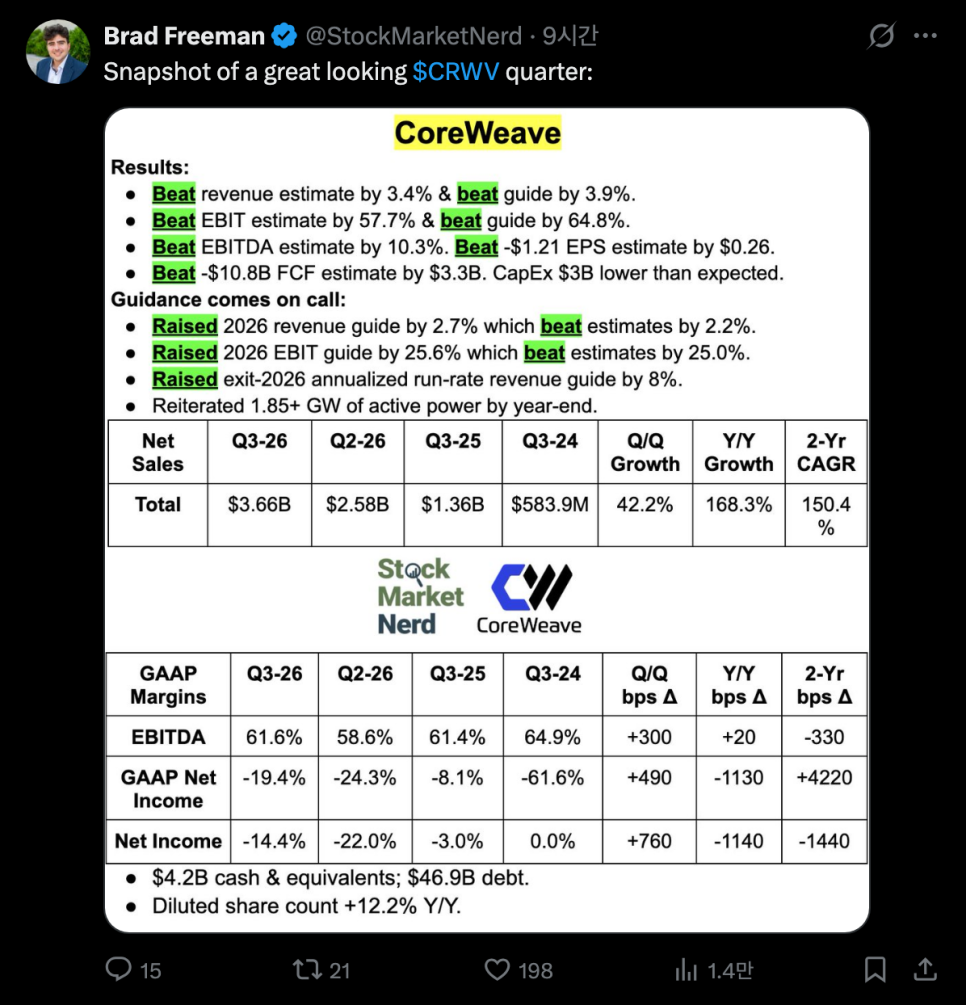
순손실은 7억 900만 달러로 1년 전 1억 1,000만 달러보다 커졌고, 이자 비용이 8억 4,600만 달러로 1년 전 3억 1,000만 달러의 2.7배였음. 조정 영업이익이 3억 7,900만 달러인데 이자만 8억 4,600만 달러라서 영업에서 번 돈의 두 배 넘게 이자로 나가는 구조임. 설비투자(capex)도 한 분기에 145억 달러로 회사가 제시한 범위를 넘었음. 인도를 4분기에서 3분기로 당겨서 그렇다고 설명했음. 분기 말 현금과 시장성 증권, 제한 현금은 합쳐서 65억 달러이고 총부채는 약 470억 달러였음. 이자 8억 4,600만 달러는 조정 영업이익이 이 속도로 커져야만 줄어드는 숫자임. 회사 설명으로는 영업이익이 거의 세 배가 되는 동안 이자는 3분의 1 늘었고, 그게 이익으로 가는 길이라는 논리임.
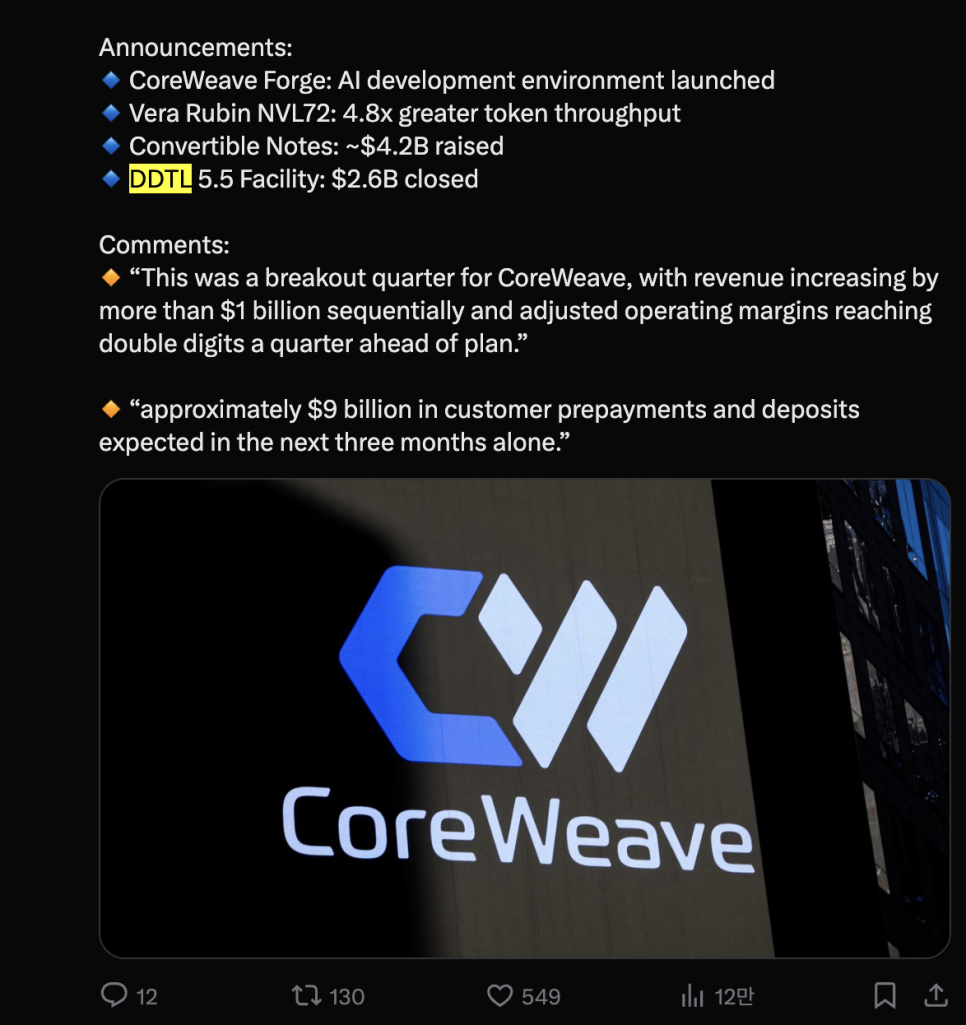
이제 돈 이야기로 넘어가겠음. 코어위브는 GPU를 사서 AI 연산 능력을 빌려주는 회사라서 장비값이 어마어마하고, 그 돈을 대부분 빚으로 마련해왔음. 이 빚은 종류가 둘로 나뉨. 하나는 특정 고객 계약에 묶인 자산 수준 부채인데, 지연 인출 기한부 대출(DDTL)이라고 부름. 대출 한도를 먼저 정해두고 장비를 사서 인도할 때마다 필요한 만큼 꺼내 쓰는 방식이고, 그 고객이 내는 돈으로 이자와 원금을 갚도록 설계돼 있음. 다른 하나는 회사 전체를 믿고 빌리는 무담보 부채(모회사 수준)임. 지난달 수익률 15퍼센트로 시장을 놀라게 한 채권이 이쪽임. 회사는 이번에 이 둘을 명확히 갈라서 설명했음.
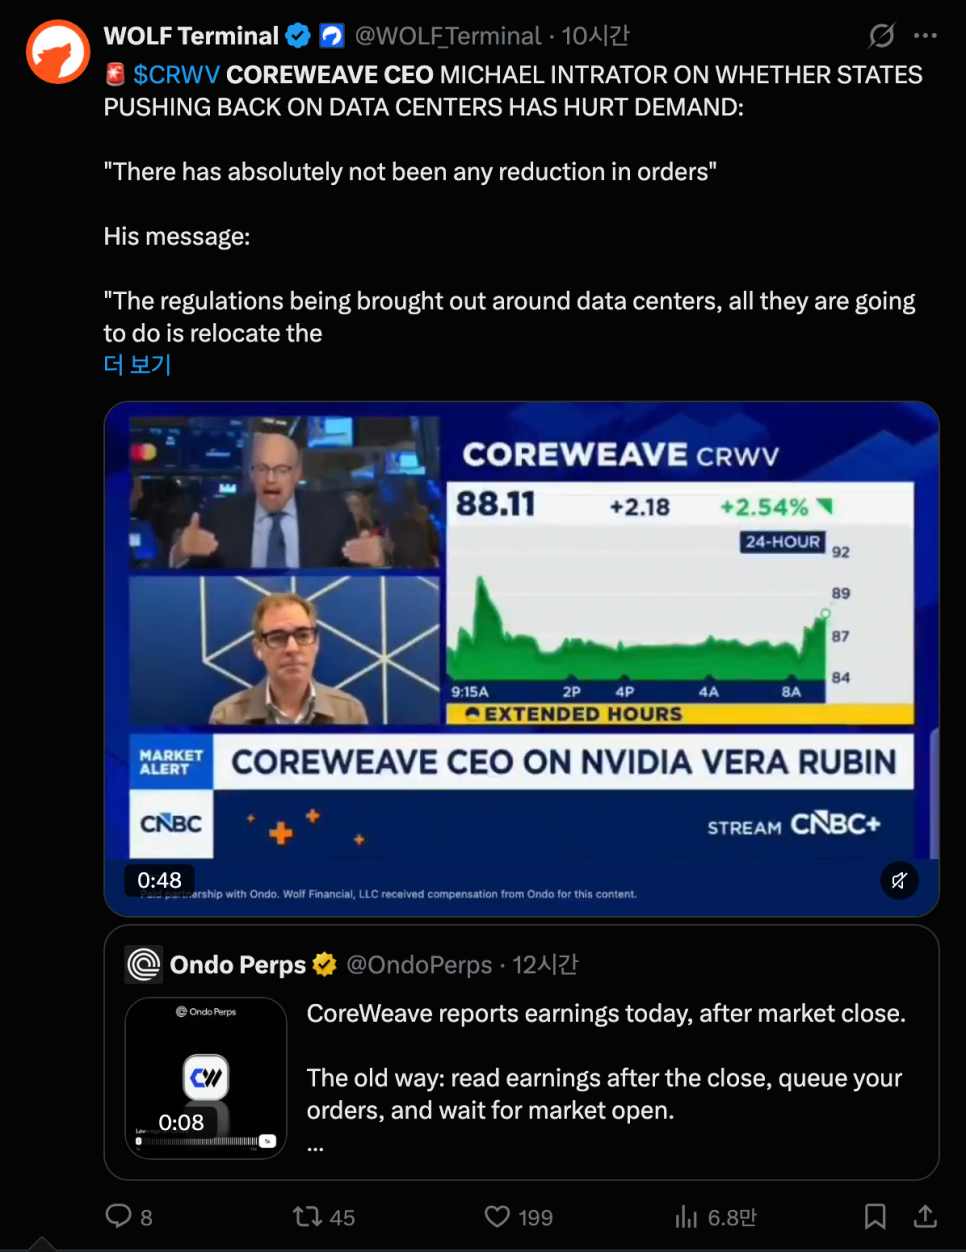
가장 중요한 발언은 이거였음. 최고재무책임자 니틴 아그라왈(Nitin Agrawal)은 현재 수익률에서는 2027년까지 모회사 수준의 무담보 채권을 더 발행할 계획이 없다고 말했음. 마이클 인트레이터(Michael Intrator) CEO도 같은 취지로 현재 금리에서는 무담보 시장을 쓰지 않겠다고 했고, 필요하지도 않다고 덧붙였음. 대신 자금은 DDTL, 고객 선지급금, 장비 제조사 금융(OEM 파이낸싱), 영업현금흐름으로 마련한다는 계획이고, 2027년까지 모회사 수준에서 새로 조달할 금액은 50억 달러 미만이라고 밝혔음. 분기 말 기준 전체 부채의 가중평균 금리는 7.9퍼센트로 1년 전보다 2.5퍼센트포인트 낮아졌다고 했음. 모회사 채권 수익률 15퍼센트가 전체 부채 금리를 대표하지 않는다는 반박이기도 함.
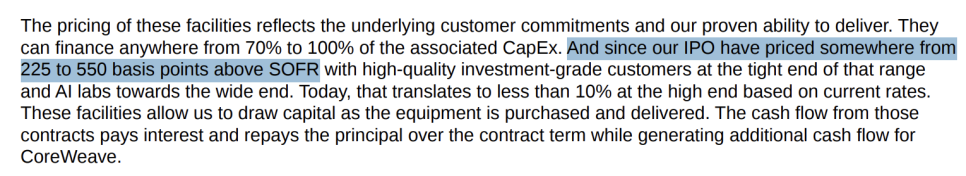
DDTL의 가격표도 구체적으로 공개됐음. IPO 이후 이 대출은 기준금리 SOFR에 225bp에서 550bp를 더한 수준으로 정해졌고, 신용도가 높은 고객과의 계약은 좁은 쪽, AI 연구소와의 계약은 넓은 쪽이었음. 현재 금리 기준으로는 가장 비싼 쪽도 10퍼센트 아래라고 설명했음. 장비 구매 비용의 70퍼센트에서 100퍼센트까지 빌릴 수 있고, 이미 이 구조로 40억 달러 넘게 갚았으며 가장 비싼 첫 두 대출은 거의 절반을 갚았다고 밝혔음. 곧 나올 다음 DDTL은 여러 신용평가사가 높은 투자등급을 시사하는 구조이고 예상 수익률이 7~7.5퍼센트, 관련 설비투자의 90퍼센트 넘게를 조달한다고 했음. 2027년에 아직 대출이 붙지 않은 약정 설비투자의 75퍼센트 넘게가 투자등급이나 대기업 고객 계약에 묶여 있다는 설명도 나왔음. 이 회사가 위험한 돈에 의존한다는 의구심을 바꿔보려는 시도임.
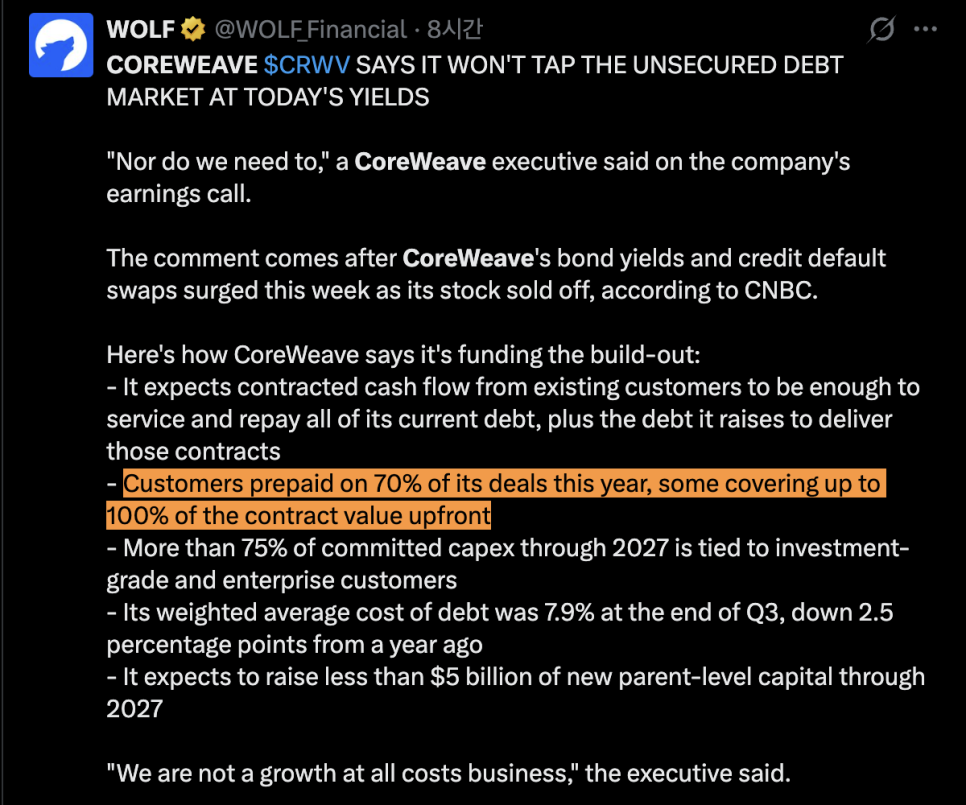
두 번째 돈줄은 고객이 미리 내는 선지급금임. 올해 계약의 70퍼센트에서 선지급금을 받았고 일부 고객은 계약 금액 전체를 먼저 냈다고 했음. 앞으로 3개월 안에만 약 90억 달러의 선지급금과 보증금이 들어올 예정이고, 그중 30억 달러 넘게는 이미 만들어서 쓰고 있는 기존 설비를 재계약하는 대가라서 새 장비를 살 필요가 없고 갚을 빚도 없는 돈이라고 강조했음. 이 돈은 사실상 무이자 자금임. 회사가 무담보 채권보다 선지급이 더 매력적이라고 말한 이유가 여기에 있음.
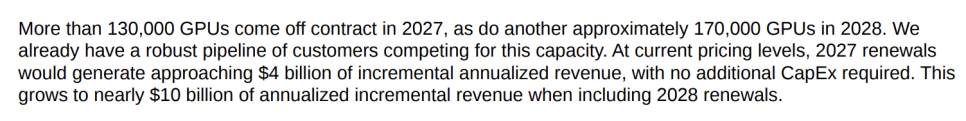
세 번째 카드가 가장 재밌는 부분인데, 다 갚은 장비임. 코어위브의 초기 GPU는 장기 계약에 묶여서 인도됐고, 계약 기간 동안 DDTL을 갚아서 계약이 끝날 무렵에는 부채 없이 회사가 소유하게 됨. 이런 장비가 2027년에 13만 개 이상, 2028년에 약 17만 개 계약이 끝남. 그런데 이 구세대 GPU의 가격이 이번 분기에 직전 분기보다 30~50퍼센트 올라서 원래 계약 가격보다 높은 수준에서 재계약되고 있다고 했음. 회사는 현재 가격으로 2027년 재계약분이 연환산 약 40억 달러, 2028년분까지 합치면 약 100억 달러의 추가 매출을 만들 수 있다고 설명했고, 이건 수주 잔고에 포함되지 않은 숫자이며 새 설비투자도 필요 없다고 했음. 다만 이는 현재 가격이 유지된다는 가정에 기댄 가능성 수치이고 확정된 계약이 아님.
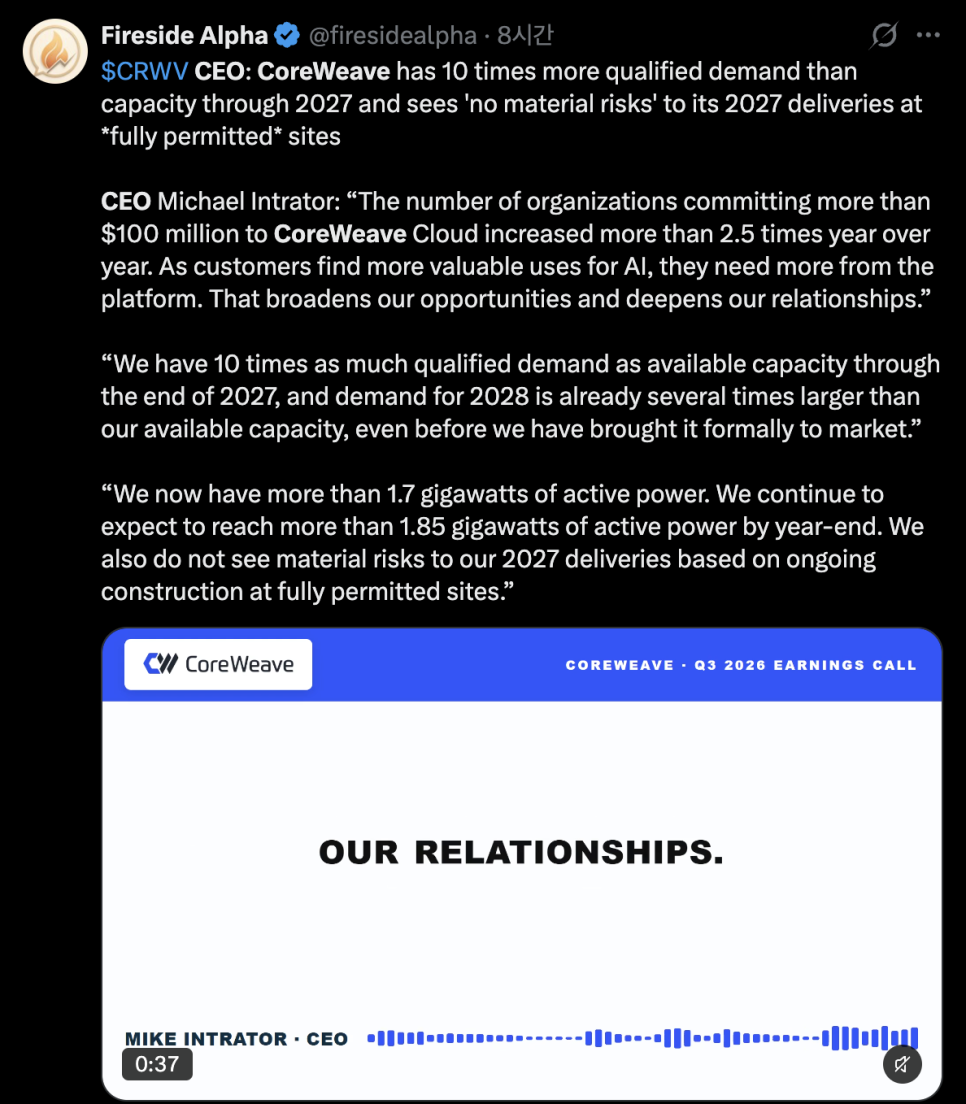
한편 회사는 7월에 전 상품 가격을 25퍼센트 올렸고 분기 후반에 다시 10퍼센트 올렸으며 4분기에도 오르고 있다고 밝혔음. 새 설비를 4~5년 장기 계약으로 파는 가격은 메가와트(MW)당 연 2,000만~2,500만 달러로 올랐는데, 단기 계약은 메가와트당 연 4,000만 달러 넘게도 받는다고 했음. 단기 계약은 설비투자를 6~18개월에 회수하고 장기 계약은 1~2년에 회수한다는 설명도 나왔음. 그래서 회사는 가격이 맞는 단기 기회로 일부 용량을 돌리고 있는데, 이게 이번 마진 상승의 한 요인이었음. 장기 계약은 안정성을, 단기 계약은 높은 마진을, 관리형 추론 서비스는 높은 부가가치를 주는 세 갈래의 균형이라고 CEO가 설명했음. 관리형 추론은 출시 이후 예약 연 매출(ARR)이 2억 5,000만 달러를 넘었음. 고객 다변화도 강조했는데 올해 신규 고객의 절반 이상이 AI 연구소나 기술 기업이 아닌 업종에서 왔고, 포춘 500 기업의 10퍼센트가 고객이며, 1억 달러 넘는 계약을 맺은 고객 수가 2.5배가 됐다고 함.
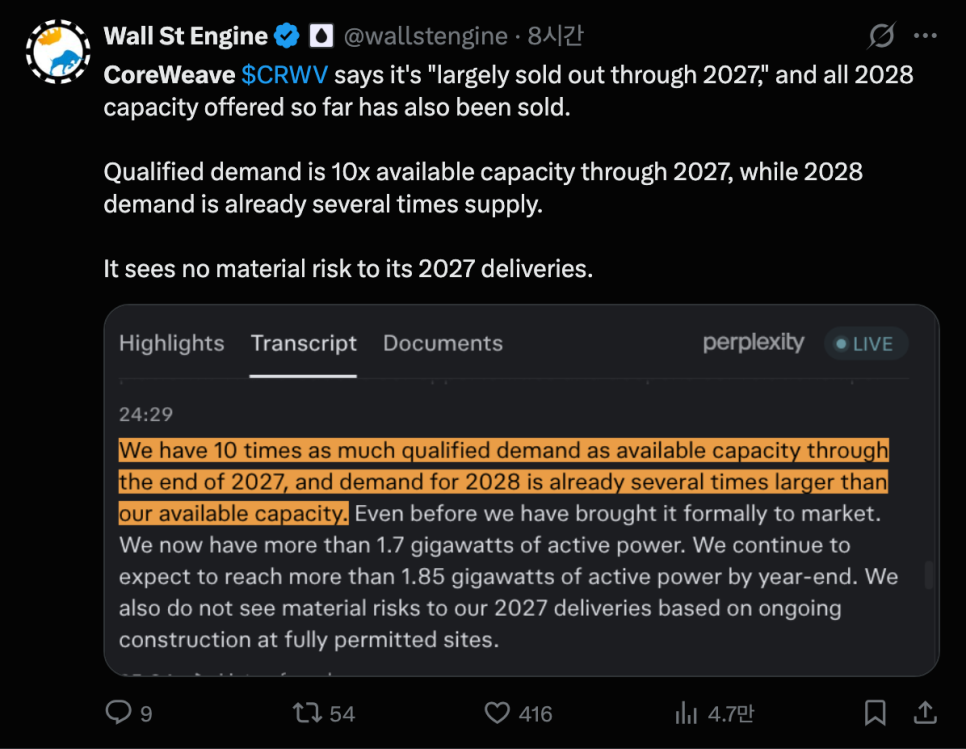
전망은 올랐음. 올해 매출 가이던스를 130억~133억 달러로 올렸고(이전 124억~132억 달러), 조정 영업이익 가이던스는 12억 7,500만~13억 7,500만 달러로 중간값 기준 26퍼센트 올렸음. 설비투자는 370억~390억 달러로 하단을 올렸고 올해 말 연환산 매출 속도(exit ARR)는 200억~210억 달러가 될 것이라고 밝혔음. 4분기 이자 비용은 10억 5,000만~11억 5,000만 달러로 분기당 이자가 10억 달러를 넘어서는 구간에 들어감. 수익성에 대해서는 조정 순이익이 2027년에 크게 줄어드는 적자를 거쳐 2028년 상반기에 흑자로 돌아서고 2028년 전체로도 흑자라는 목표를 처음 제시했음. 2027년 투자는 유연하다는 점도 강조했는데, 약정된 수주 잔고만 소화한다면 설비투자가 올해와 비슷한 수준에서 멈추고도 매출과 EBITDA가 크게 늘 수 있다고 설명했음.
그럼에도 짚어야 할 점이 있음. 첫째, 회사의 모든 설명은 고객 계약이 약속대로 현금을 낸다는 전제 위에 서 있음. 수주 잔고 1,325억 달러는 확정 매출이 아니라 계약 잔액이고, 고객 집중도도 여전히 변수임. 둘째, 재무상태표에는 1년 안에 갚아야 하는 소구 부채(회사에 상환을 청구할 수 있는 부채)가 약 92억 달러, 비소구가 약 14억 달러로 올라 있음. 현금 65억 달러와 곧 들어올 선지급금 90억 달러가 이를 받쳐주는 구조인데, 선지급금이 계획대로 들어와야 함. 셋째, 모회사 무담보 채권을 앞으로 안 쓴다는 말은 기존에 발행한 고금리 채권의 부담이 사라진다는 뜻이 아님. 넷째, 아직은 적자 회사임. 이자가 영업이익을 크게 넘는 구조에서 2028년 흑자 전환 약속은 영업이익률이 계속 오르고 DDTL 금리가 내려가는 시나리오에 달려 있음.
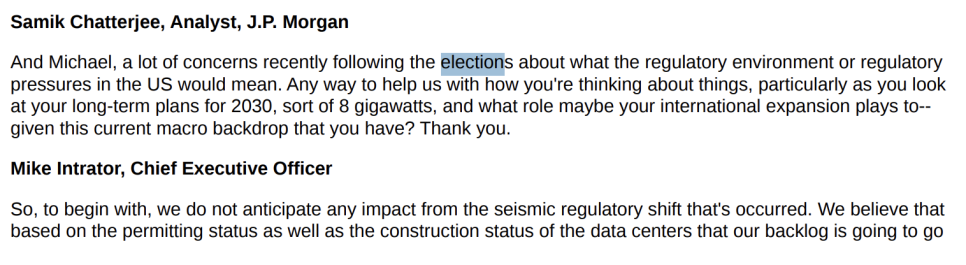
한편 실적 발표 중 미국 중간 선거 이후 데이터센터 규제가 바뀔 수 있는지 묻는 질문이 나왔는데, CEO는 허가와 건설이 이미 진행된 부지가 대부분이라서 2027년 인도에 실질적인 위험이 없다고 봤고, 텍사스에 새로 당선된 주지사에게 비당파적으로 협력하겠다는 편지를 보냈다고 밝혔음. 텍사스 지역 전력은 대부분이 이미 가동 중이거나 허가를 받고 건설 중이라는 설명이었음. 다만 이건 회사 입장이고 규제 환경의 변화는 앞으로 새 프로젝트의 속도와 비용에 영향을 줄 수 있음. 한 가지 더, 엔비디아의 차세대 베라 루빈(Vera Rubin) 시스템을 가장 먼저 상용 환경에서 가동해 고객사(코그니션)에 인도한 클라우드라는 점도 회사가 자랑한 부분임.
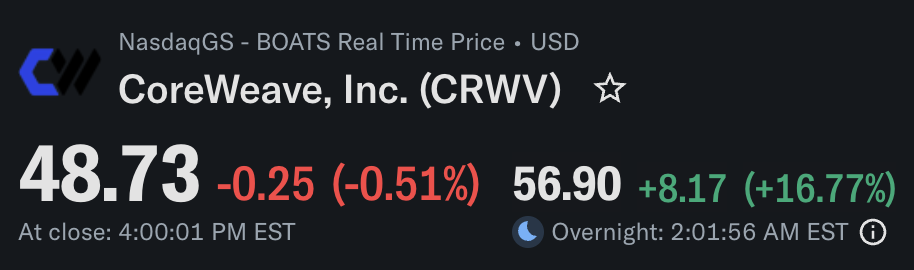
참고로 지금 코어위브 CRWV 시간외 주가가 현재 굉장히 뛰고 있는데, 수 주 안에 출시될 투자등급 DDTL이 7~7.5퍼센트에 실제로 가격이 정해지는지가 이번 발표가 말한 재무 방어 논리를 가장 먼저 확인해주는 숫자가 될 거임.









