


 컨텐츠
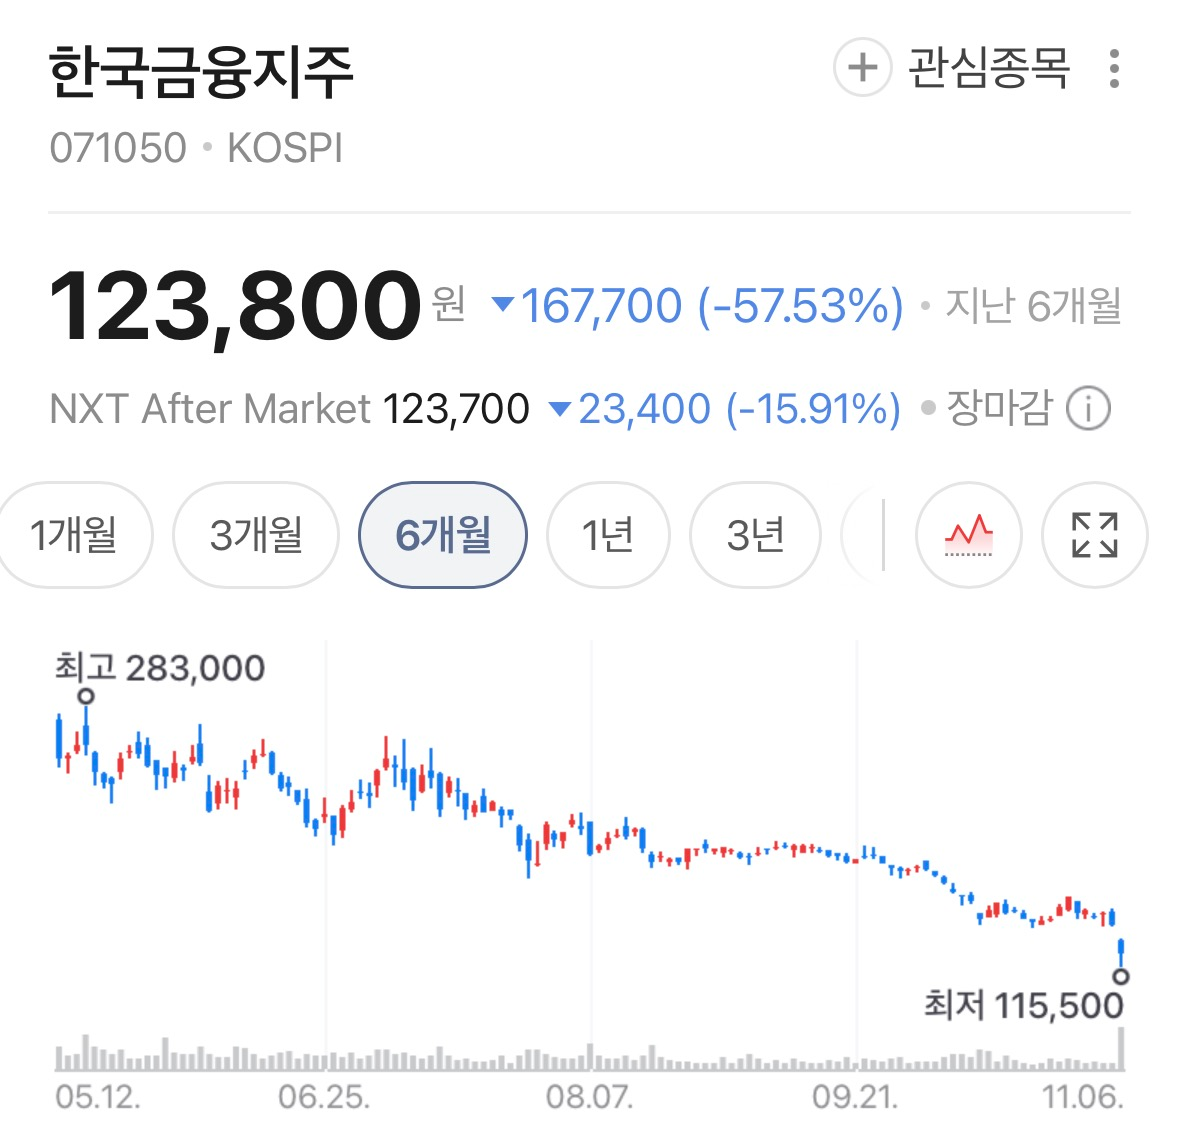










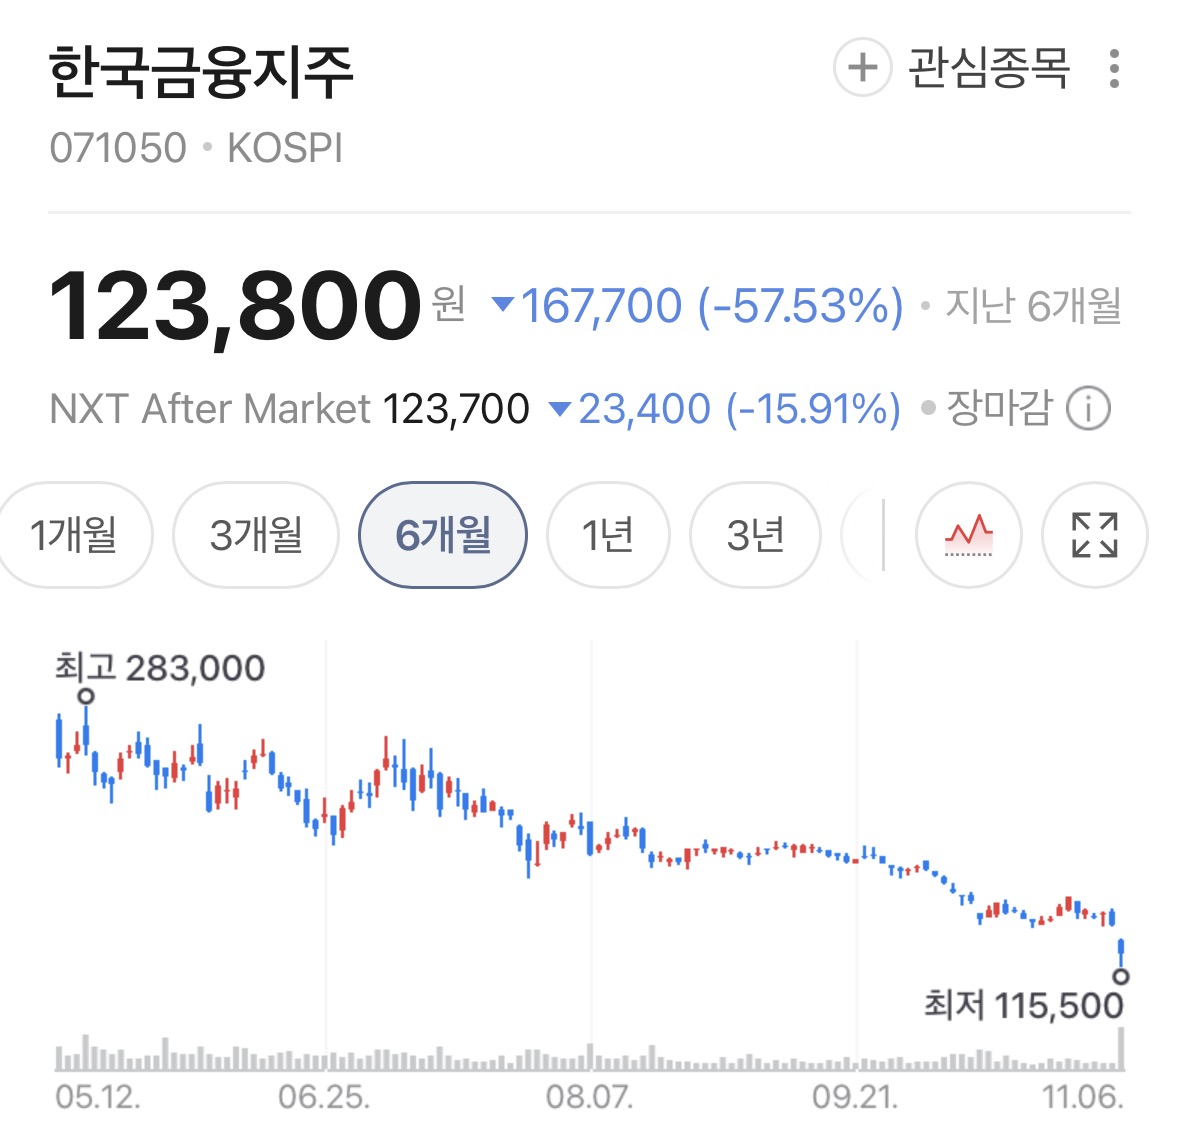
한국금융지주 주가가 6일 장중 20% 안팎 폭락했다. 전날 14만7100원에 마감한 주가는 오전 10시 6분 11만8300원(-19.58%)까지 내려갔고, 오전 10시 54분에는 11만6400원(-20.87%), 장중 최저가는 11만5600원이었다. 3분기 지배주주순이익이 시장 전망치를 44% 가까이 밑돈 데다, 이날 코스피가 8%대 급락해 서킷브레이커가 발동되고 장중 5000선까지 무너지면서 증권주 투자심리도 위축된 것으로 보인다. 실적 발표 직후 증권사들은 목표주가를 일제히 끌어내렸다. 다만 확인된 네 곳의 투자의견은 모두 '매수'를 지켰다.
지배주주순이익 2823억원, 컨센서스에 44% 못 미쳐
한국금융지주의 3분기 잠정 지배주주순이익은 2823억원이었다. 1년 전보다 58.1%, 직전 분기보다 71.7% 줄었다. SK증권(장영임 연구원)과 삼성증권(정민기 연구원)은 이 수치가 시장 전망치를 44% 가까이 밑돌았다고 짚었다. 컨센서스를 거꾸로 계산하면 5000억원 안팎이다(정리자 계산).
핵심 자회사 한국투자증권의 별도 순이익은 3040억원으로 1년 전보다 42.9%, 직전 분기보다 44.7% 감소했다. 연결 기준 낙폭(직전 분기 대비 -71.7%)이 별도 기준(-44.7%)보다 훨씬 큰 것은 자회사 부진이 겹친 영향으로 보인다.
환손실·채권·발행어음, 세 갈래로 샌 이익
손실의 한가운데에는 환율이 있었다. NH투자증권 윤유동 연구원은 3분기 외화 관련 손실이 추정치보다 커서 컨센서스와의 괴리가 벌어졌다고 분석했다. 파이낸셜뉴스는 한국투자증권이 외화부채 상환을 위해 미리 조달해 둔 약 7억달러 규모의 외환에서 평가손실이 났다고 전했고, SK증권은 3분기 환평가손실이 1000억원대였다고 밝혔다.
금리 상승으로 채권 운용 성과도 부진했다(파이낸셜뉴스). 삼성증권은 운용 부문 손익이 발행어음 순이자마진 축소와 외화자산 평가손실로 줄었다고 설명했다. 파이낸셜뉴스는 삼성증권과 메리츠증권 등 새 발행어음 사업자가 시장에 들어오면서 마진이 줄었다고 풀이했다.
수수료 수익도 힘이 빠졌다. 삼성증권과 SK증권 보고서는 모두 한국투자증권의 위탁매매 수수료수익이 직전 분기보다 36.5% 줄었다고 적었다. 삼성증권은 거래대금 감소를 원인으로 꼽았다. 자회사도 발목을 잡았다. 밸류자산운용이 약 400억원, 저축은행이 약 130억원의 적자를 낸 것으로 전해졌고, 삼성증권은 이를 증시 부진에 따른 자산 평가손실로 봤다.
버팀목도 있었다. 삼성증권 보고서 기준으로 기업금융(IB) 부문은 2164억원으로 12.0% 늘었고, 판매비와 관리비는 5225억원으로 20.4% 줄었다.
목표가 줄하향, 그러나 '매수'는 그대로
NH투자증권은 목표주가를 30만원에서 22만원으로, 삼성증권은 29만원에서 23만5000원으로, iM증권은 28만4000원에서 19만8000원으로 낮췄다. 하향 폭은 각각 26.7%, 19.0%, 30.3%다(정리자 계산). SK증권은 목표가를 27만4000원으로 내렸는데, 직전 목표가는 보도에 따라 41만원(파이낸셜포스트)과 47만원(비즈니스포스트)으로 엇갈려 하향 후 가격만 적는다. 이 밖에 메리츠증권 20만5000원, KB증권 22만원 등도 눈높이를 낮췄다(뉴스웍스). NH·삼성·iM·SK 네 곳은 모두 '매수' 의견을 유지했다.
삼성증권은 목표가 하향 이유로 이익 전망치 하향과 요구수익률 상승을 들었다. SK증권은 올해 지배주주순이익 전망을 약 2조5240억원으로 기존보다 3.2% 낮췄다. 그래도 지난해보다 24.9% 많은 규모이고, 예상 ROE는 19.1%다.
삼성증권 연구원은 한국금융지주가 증권업종에서 가장 적극적으로 레버리지를 활용해 높은 수익성을 내는 만큼 분기 손익 변동성은 불가피하다고 평가했다. 상반기 세후 이익이 2조원에 육박해 경쟁사의 두 배에 달했다는 설명도 덧붙였다.
싸진 밸류에이션, 배당이 방어막이 될까
삼성증권과 SK증권이 매수 의견을 거둬들이지 않은 근거는 밸류에이션이다. 삼성증권과 SK증권은 주가순자산비율(PBR) 0.6배, 배당수익률 7.5% 수준(5일 종가 기준)을 매력으로 꼽았다. 올해 주당배당금(DPS) 추정은 SK증권 1만1000원, iM증권 1만200원(배당수익률 6.9%)으로 갈린다. iM증권은 배당 매력을 근거로 주가 하방 경직성이 유효하다고 봤고, SK증권은 올해도 배당소득 분리과세 요건을 충족할 것으로 내다봤다.
6일 오전 10시 6분의 11만8300원에 SK증권의 DPS 추정 1만1000원을 단순 대입하면 배당수익률은 약 9.3%다(정리자 계산, DPS는 추정치이고 주가는 장중 시점 수치).
앞으로 볼 점
첫째, 4분기 운용 손익이다. NH투자증권은 증시 조정으로 4분기에도 운용·투자손익 개선이 제한적일 것으로 봤다. 삼성증권도 주가·환율 변동에 따른 운용 부문 손익 악화를 이번 부진의 원인으로 꼽았다.
둘째, 환 관련 손실의 재발 여부다. 외화부채 상환을 위해 미리 조달한 외환의 평가손익이 환율에 따라 어떻게 달라지는지 지켜볼 대목이다.
셋째, 발행어음 마진이다. 신규 사업자 진입으로 줄었다는 마진이 어디까지 회복되는지가 운용 부문 실적의 변수다.
넷째, 배당이다. DPS 추정이 1만200원과 1만1000원으로 갈리는 만큼 연말 배당 규모와 분리과세 요건 충족 여부를 확인해야 한다.









