


 컨텐츠
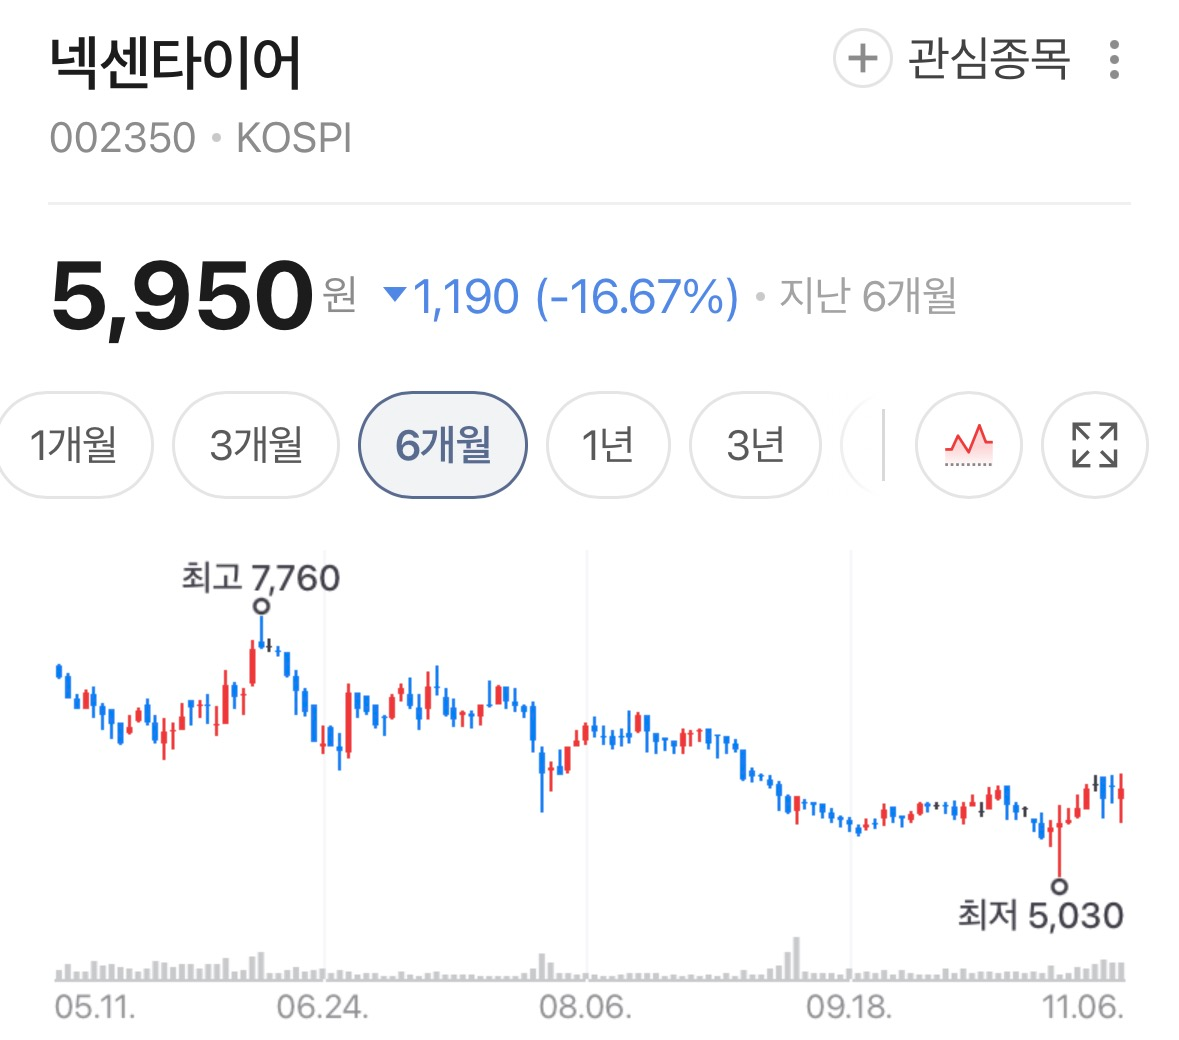










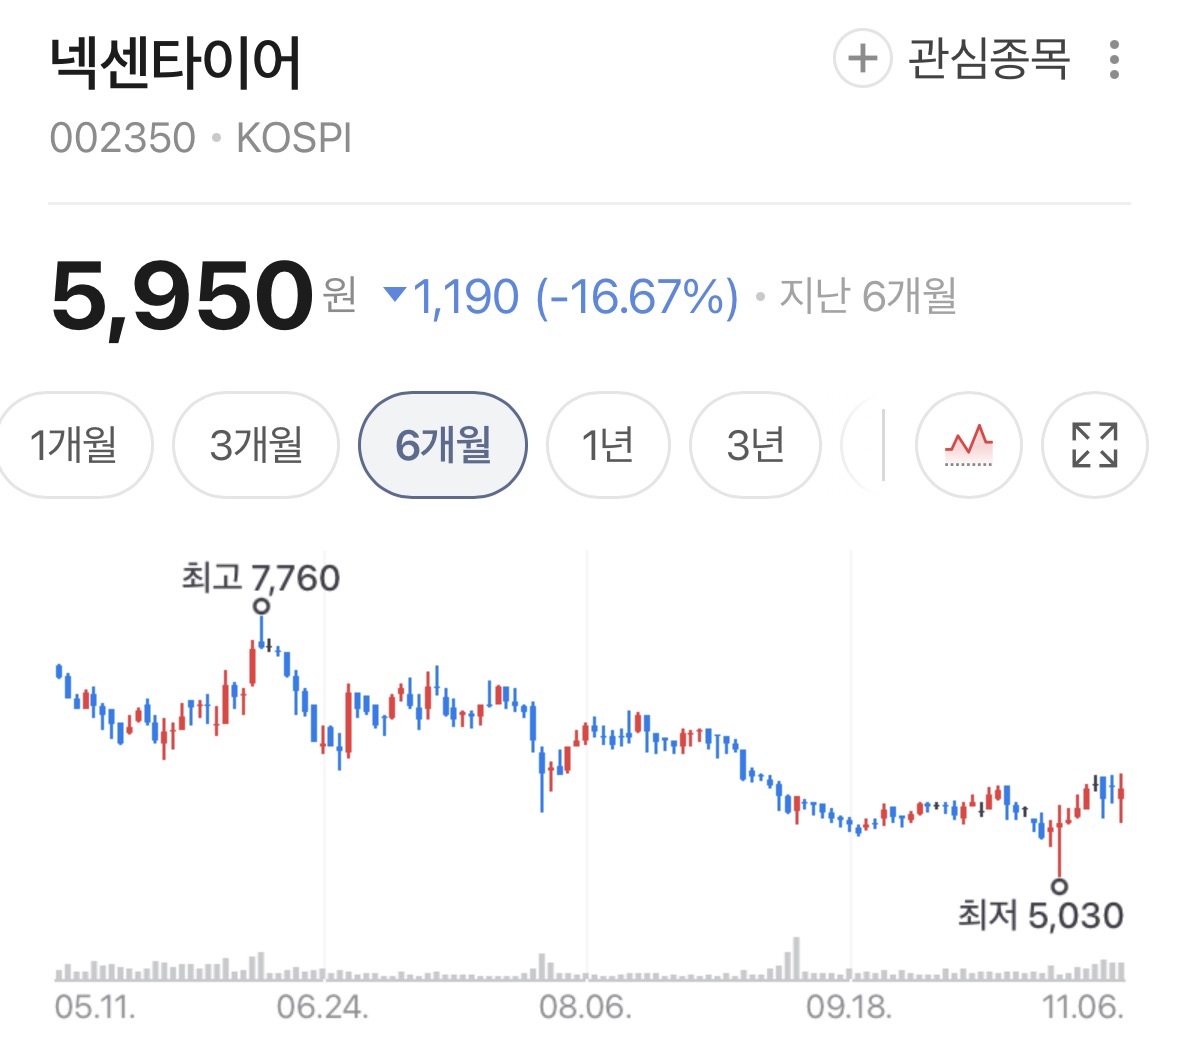
넥센타이어의 3분기 연결 매출은 8,148억원으로 4.4% 늘었다. 그런데 영업이익은 181억원으로 61.1% 줄었다. 5일 하나증권은 목표주가를 8,400원에서 7,700원으로, 대신증권은 8,400원으로 낮췄다. 투자의견은 두 곳 모두 '매수'를 유지했다. 중동 정세 불안에 따른 원재료비와 해상운임 상승, 원화 강세가 이익을 깎았다.
매출은 늘었지만 마진이 무너졌다
넥센타이어는 4일 기업설명회에서 3분기 실적을 밝혔다. 분기 매출은 4개 분기 연속 8,000억원대를 지켰다. 하지만 매출원가율이 74.0%로 전년 동기보다 2.6%포인트 올랐다. 영업이익률은 약 2.2%로, 전년 같은 분기 약 6.0%에서 3.8%포인트 낮아졌다. 중동 전쟁 등 대외 환경 변화로 원재료 가격과 해상운임이 뛰었고 원화 강세도 부담이었다.
지역별로는 유럽이 3,491억원으로 8.8% 늘며 전체 매출의 43%를 차지했다. 북미는 21%, 한국과 기타 지역은 각각 18%다. 18인치 이상 고인치 타이어 비중은 41.5%로 전년보다 3.4%포인트, 직전 분기보다 2.7%포인트 높아졌다. 유럽 고인치 비중은 32.2%로 1년 새 7.3%포인트 올랐고, 미국은 고인치 비중이 50%대를 회복했다. 올 1월부터 9월까지 누적 매출은 올웨더 타이어가 31.3%, 겨울용 타이어가 11.7% 늘었다. 신차용 타이어는 아우디 신형 A6에 '엔페라 스포츠'를 공급하고 기아 쏘렌토, 현대차 아반떼·투싼에도 공급을 시작했다.
회사는 원재료와 해상운임 같은 비용이 안정되면 고인치·올웨더 중심의 제품 구성이 수익성 회복의 동력이 될 것으로 기대한다. 다만 디지털데일리는 글로벌 신차 수요 둔화, 통상환경 변화, 환율 변동이 이어지고 있어 신차용 타이어 확대가 곧바로 수익 개선으로 이어질지는 지켜봐야 한다고 짚었다. 회사 관계자는 비우호적인 대외환경 속에서도 고부가가치 제품 확대와 유럽 시장 중심으로 외형 성장을 이어간 점에 의미가 있다고 밝혔다.
하나증권: 회복은 늦어진다
하나증권 송선재 연구원은 목표주가를 8,400원에서 7,700원으로 낮췄다. 원재료 가격과 운임 부담으로 실적 회복이 늦어지고 있다는 판단이다. 이익의 본격적인 회복은 원재료 가격이 안정되고 유럽과 국내의 판가 인상 효과가 나타난 뒤로 기대하는 게 합리적이라고 봤다. 4분기에는 환율이 낮을 때 사 둔 원재료가 생산에 투입되면서 원가 부담이 다소 줄 것으로 기대했다.
밸류에이션은 낮은 수준이라는 시각이다. 주가순자산비율(PBR)이 0.3배 초반까지 내려와 실적 회복 지연 우려는 주가에 상당 부분 반영됐다고 평가했다. 4일 종가 5,760원 기준으로 목표주가 7,700원까지는 약 34%의 여력이 있다(정리자 계산). 하나증권 보고서는 3분기 영업이익을 잠정 180억원으로 적었는데, 회사 발표(181억원)와 반올림 차이로 보인다.
대신증권: 내년도 쉽지 않다
대신증권 김귀연 연구원은 '매수' 의견을 유지하며 목표주가를 16.0% 낮춘 8,400원으로 제시했다. 하향 이유는 네 가지다. 소비심리 위축으로 주요국 타이어 수요가 제한적이고, 중동발 지정학 리스크가 길어지면서 고유가와 운임 부담이 이어지고, 3분기 원화 절상으로 부정적인 스프레드 영향이 컸고, 내년 실적 불확실성도 커졌다는 것이다.
내년 추정치는 매출 3조4,000억원(1.5% 증가), 영업이익 1,609억원(22% 증가)이다. 환율 하락에 따른 수출 채산성 위축과 전쟁 장기화에 따른 원재료·운임 부담으로 단기 이익 모멘텀은 제한적이라고 봤다. 대신 내년 하반기에는 환율과 비용 부담이 풀리고 미국 등 거래선과의 파트너십 효과가 커지며 이익 체력이 좋아질 것으로 내다봤다. 김 연구원은 경쟁사와의 글로벌 생산·물류 수용능력 차이로 대외 변수에 따른 실적 변동이 상대적으로 크다고 설명했다. 뒤집어 말하면 대외 변수가 안정될 때 반등 폭도 클 수 있다는 논리다.
앞으로 볼 점
첫째, 원재료와 해상운임이다. 하나증권은 본격적인 회복을 원재료 안정 이후로 못 박았다. 중동 정세가 풀리는지가 변수다.
둘째, 판가 인상 효과다. 유럽과 국내에서 가격 인상이 실제 이익으로 돌아오는 시점을 봐야 한다.
셋째, 환율이다. 원화 강세는 3분기 수익성을 눌렀다. 4분기에는 환율이 낮을 때 사 둔 원재료가 투입돼 원가 부담이 줄 것이라는 기대가 있다.
넷째, 제품 믹스다. 고인치와 올웨더 비중이 계속 오르고 신차용 공급이 늘면서도 마진이 방어되는지 확인해야 한다.









