


 컨텐츠
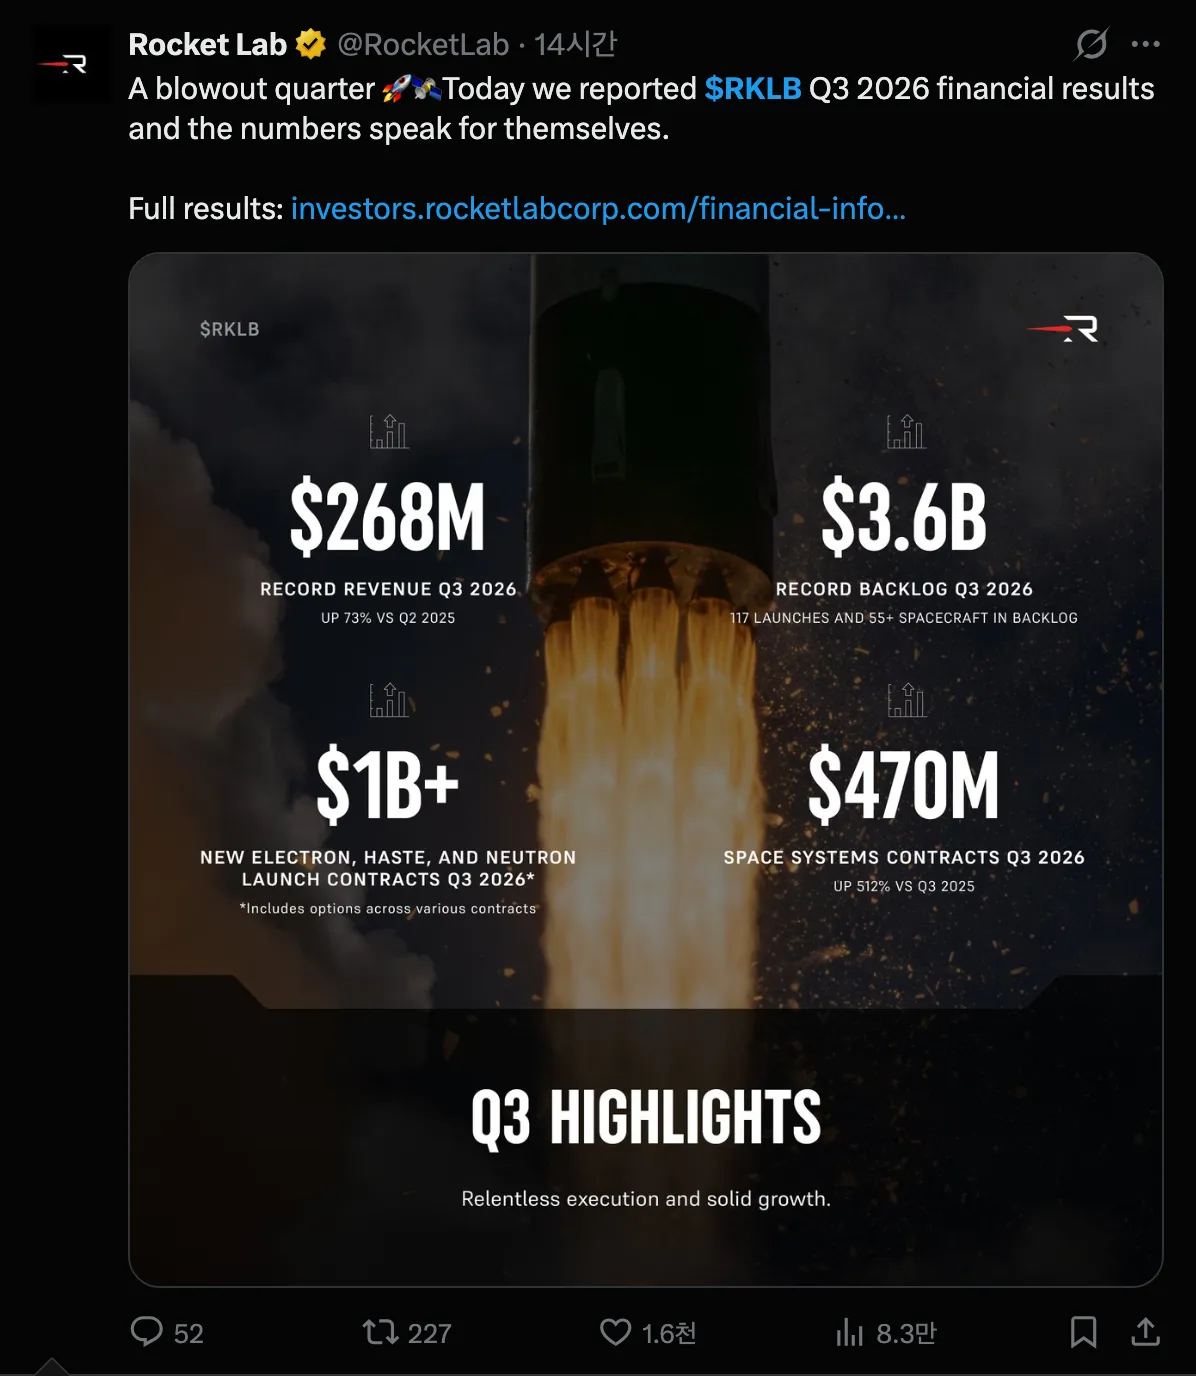










로켓랩은 소형 발사체 '일렉트론'과 중형 재사용 로켓 '뉴트론'을 개발·운용하며 위성 제조 및 우주 부품 공급까지 담당하는 민간 우주 발사 서비스 기업임. 실적 발표 후 뉴트론 발사 지연과 순손실 확대 소식이 전해지며 주가가 하락함.
3분기 매출은 2억 6,780만 달러로 1년 전보다 73퍼센트 늘며 회사 가이던스(2억 5,000만~2억 6,500만 달러)를 웃돌았음. 직전 분기보다 3,400만 달러 늘었음. 수주 잔고(계약은 맺었지만 아직 매출로 안 잡힌 물량)는 35억 7,000만 달러로 한 분기 만에 52퍼센트, 12억 달러 가까이 불었음. 이번 분기 발사 계약만 54건이고, 가장 큰 건 미 우주군의 극초음속 시험발사 18건(HASTE)과 일본 위성업체 신스펙티브의 20건임.
핵심은 뉴트론임. 중형 재사용 로켓인 뉴트론이 이번 분기에 8기, 약 5억 1,500만 달러어치 계약을 따냈고, 기본 발사 단가가 5,500만 달러에서 7,000만 달러로 올랐음. 발사할 수 있는 로켓이 부족해져서 값을 올려도 주문이 들어온다는 뜻임. 첫 16번의 발사는 이미 예약이 찼고 다음 빈 자리는 2030년대임. 그런데 정작 로켓은 아직 못 떴음. 1단 연료탱크 앞쪽 돔에서 탄소섬유 층 사이에 작은 빈틈 결함이 발견돼서 첫 발사가 2027년 이후로 밀렸음. 교체 돔은 만들어졌지만 구체적인 날짜는 못 박지 않았음.
그래서 이익 쪽은 안 좋음. 순손실이 7,970만 달러(주당 12센트)로 1년 전 1,830만 달러의 네 배 넘게 불었음. 빚을 갚으면서 생긴 일회성 손실 2,730만 달러, 이리듐 인수 비용, 뉴트론 개발비가 겹쳤음. 조정 EBITDA 손실은 1,800만 달러였고 4분기에도 1,400만~2,000만 달러 손실을 예상함. 그래도 마진은 선방했음. 매출총이익률이 33.6퍼센트로 가이던스(29~31퍼센트)보다 좋았고, 4분기엔 34~36퍼센트를 제시했음. 4분기 매출 전망은 2억 7,000만~2억 9,000만 달러임.
이리듐 인수도 같이 봐야 함. 약 80억 달러 규모로 주당 54달러(현금 27달러와 로켓랩 주식)를 주는 조건이고, 9월 24일 이리듐 주주 99.6퍼센트가 찬성했음. 마무리는 2027년 중반으로 예상함. 피터 벡 CEO는 이리듐이 가진 위성통신용 주파수(L밴드)가 핵심이라고 설명했고, 로켓과 위성을 직접 만들면서 통신 서비스까지 하는 회사가 되겠다는 구상임. 다만 이리듐 자체는 성장이 느린 사업이라는 점은 본인도 인정했음.
현금 소진도 짚어야 함. 6월까지 최근 4분기 동안 잉여현금흐름이 3억 7,120만 달러 마이너스였고, 뉴트론에 돈이 계속 들어감. 경영진은 뉴트론 첫 성공 발사 뒤 조정 EBITDA가 흑자로 돌아설 것으로 보고 있음. 결국 모든 게 뉴트론이 언제 뜨느냐에 걸려 있음. 이미 많이 오른 상태에서 적자와 뉴트론 지연이 부담이 된 것으로 보임.









