


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
영란은행이 2023년 8월 이후 처음으로 금리를 25bp 올려 4.00%로 결정했습니다. 동결 표가 하나도 없었고 물가 전망도 크게 높여 예상보다 매파적이라는 평가를 받았습니다. 투자은행 다수는 2월에 한 번 더 올려 최종금리 4.25%를 예상합니다.
이에 ‘영란은행 11월 통화정책회의 결과 및 시장 반응’ 관련하여 한국은행 런던사무소 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
영란은행 11월 통화정책회의 결과 및 시장 반응
출처 : 한국은행 런던사무소 보고서 참조
01. 결정 내용
ㅇ 영란은행은 26.11월 통화정책회의에서 정책금리를 3.75%에서4%로 25bp 인상*하기로 결정
* 23.8월 통화정책회의에서 25bp(5% → 5.25%) 인상한 이후 최초
ㅇ 총 9명의 정책위원이 모두 인상 의견을 제시하였으며, 1명*은 50bp, 8명은25bp 인상 의견을 제시
* Catherine L. Mann 위원은 가격 및 임금 결정 과정에서 경제주체의 민감한 반응을 유발하는 임계치(threshold)에 도달하기 전에 인플레이션 고착화를 방지하여야 하며, 이를 위해 보다 적극적인 대응이 필요하다고 주장
ㅇ 아직까지 2차 파급효과(second-round effects)가 발생하고 있다는 증거는 제한적이나 전쟁이 장기화되면서 점차 늘어나고 있으므로, 에너지 가격변동이 중기 인플레이션에 미치는 영향과2차 파급효과의 발생여부를 면밀히 모니터링하며 정책금리를 조정할 방침
02. 결정 배경
ㅇ 전쟁 장기화로 국제 에너지 가격이 높은 수준을 유지*하는 가운데성장이 견조하고 노동시장도 안정적인 모습을 보이고 있으므로,이에 따른 인플레이션 상방 압력에 대응하기 위해 정책금리 인상을 단행할필요가 있다고 판단
* 브렌트유(선물, 달러/배럴): 26.1월말70.7 → 4월말114.0 → 7월말90.1 → 9월말103.5 → 11.4일94.6
ㅇ GDP 성장률이 26.2/4분기 0.5%(전기대비)를 기록한 데 이어 3/4분기에는0.7%를 나타낼 것으로 예측되는 등 성장이 견조한 모습을 보이고 있으며,이에 따라 수요 둔화로 인플레이션 상방 압력이 억제될 것이라는 기대가 약화됨
ㅇ 소비자물가 상승률은 에너지 가격상승이 반영되면서 26.6월2.6%에서9월3.5%로 크게 상승하였으며, 상승세가 지속되면서 경제주체들이 임금·가격인상으로 대응할 가능성이 높아지는 상황으로 평가
ㅇ 노동시장은 26.8월 실업률이 4.7%로 하락하고 구인건수 대비 실업자수도하락*하는 등 안정적인 모습을 보이고 있으며, 노동시장 유휴 인력이 축소 되면서 임금·물가 상승 억제 기대 약화* 25.9월 이후 2.5로 유지되다 26.8월 2.4로 하락
03. 경제 전망 (기본 시나리오, 괄호는 7월 전망)
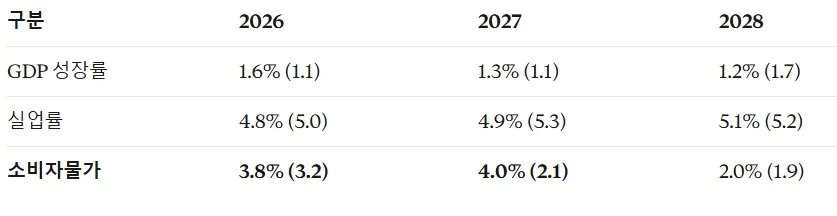
- 물가는 **2027년 중반 약 5%(2분기 4.9%)**까지 오른 뒤, 2028년 하반기에 목표치 2%로 돌아올 전망입니다.
- 성장은 실질소득 감소, 긴축적 금융여건, 재정 건전화 기조 때문에 내년부터 둔화될 것으로 봅니다.
04. 시장 평가
1) 매파적인 근거
- 시장은 7:2 표결을 예상했지만 동결 표가 하나도 없었습니다. Taylor와 Dhingra 위원도 인상에 표를 던졌습니다.
- 2027년 2분기 물가 전망치가 4.9%로, 시장 예상(약 4.25%)과 7월 전망(3.2%)을 크게 웃돌았습니다.
- 포워드가이던스에는 '정해진 경로가 없다'고 명시했지만, 위원별 견해에서 추가 인상 가능성이 드러났습니다.
2) 완화적인 요소
- Taylor와 Dhingra 위원은 이번 인상을 '보험성'이라고 밝혔고, 추가 긴축은 지표에 달려 있다는 신중한 입장입니다.
05. 향후 전망 및 시장 반응
- 기본 경로: GS, JPM, DB 등은 12월 동결 후 2027년 2월에 추가 인상해 **최종금리 4.25%**에 이를 것으로 봅니다.
- 시장 가격: OIS는 2027년 9월까지 약 68bp(2.6회) 인상을 반영하고 있어 투자은행들은 다소 과도하다고 평가합니다.
- 연속 인상: 2차 파급효과를 판단할 근거가 부족해 가능성이 낮다고 봅니다(JPM, MS, BofA, Santander).
- 인하 시점: 투자은행별로 2027년 하반기(GS, Citi)부터 2028년 1분기(BofA, TD), 2분기(DB)까지 엇갈립니다.
- 당일 시장 반응
- 영국 10년물 금리는 매파적 표결과 유가 반등으로 올랐다가 미 국채금리 하락에 상승폭을 줄여 1bp 오른 5.14%를 기록했습니다.
- FTSE100은 미국 기술주 급락의 영향으로 0.4% 내린 10,787을 기록했습니다.









