


 컨텐츠
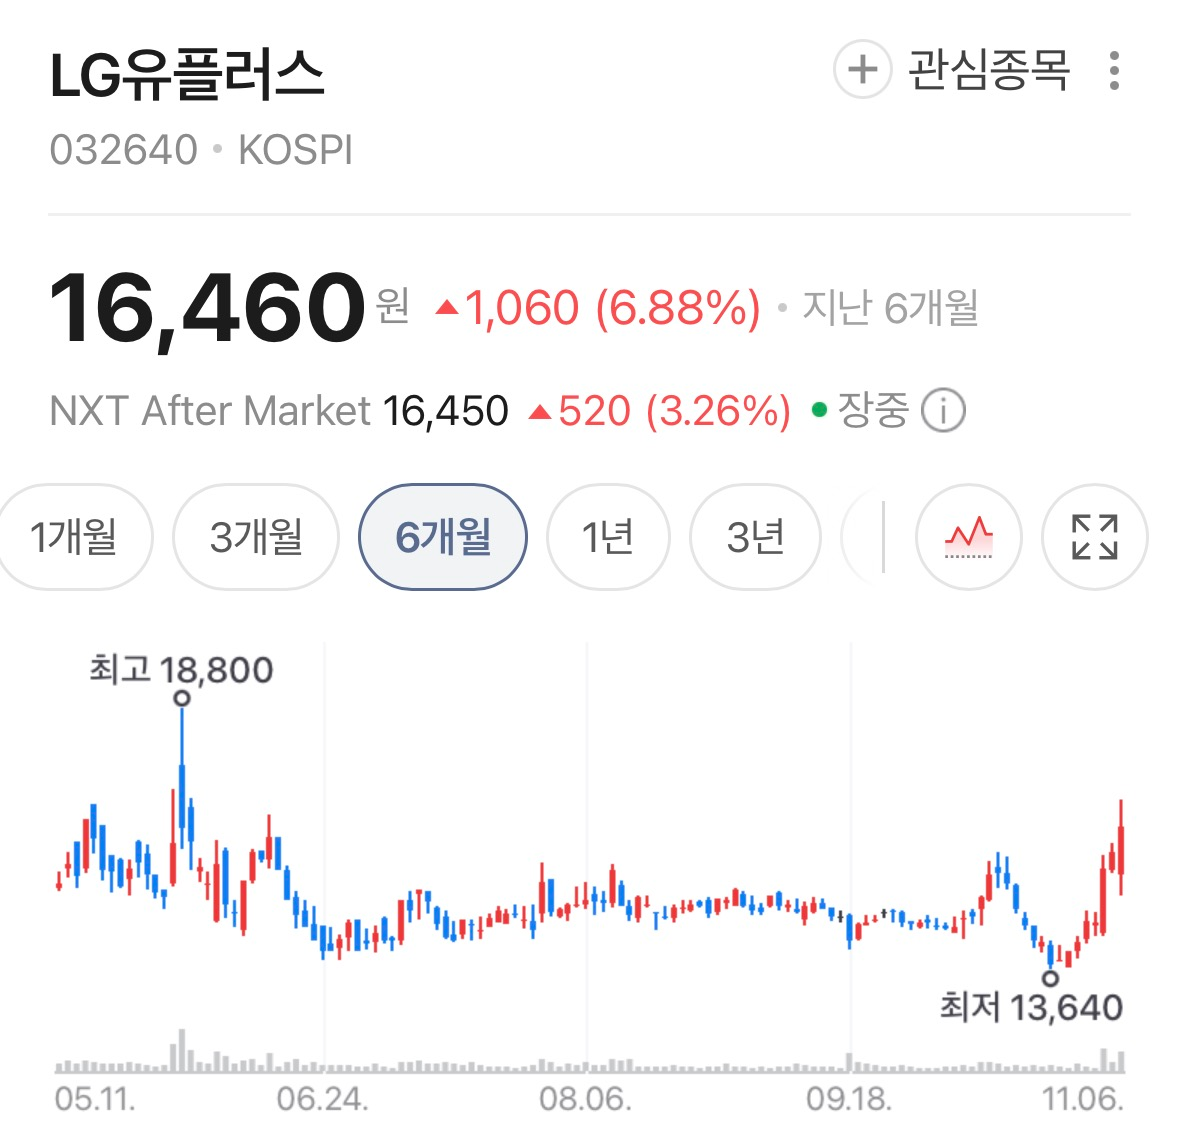










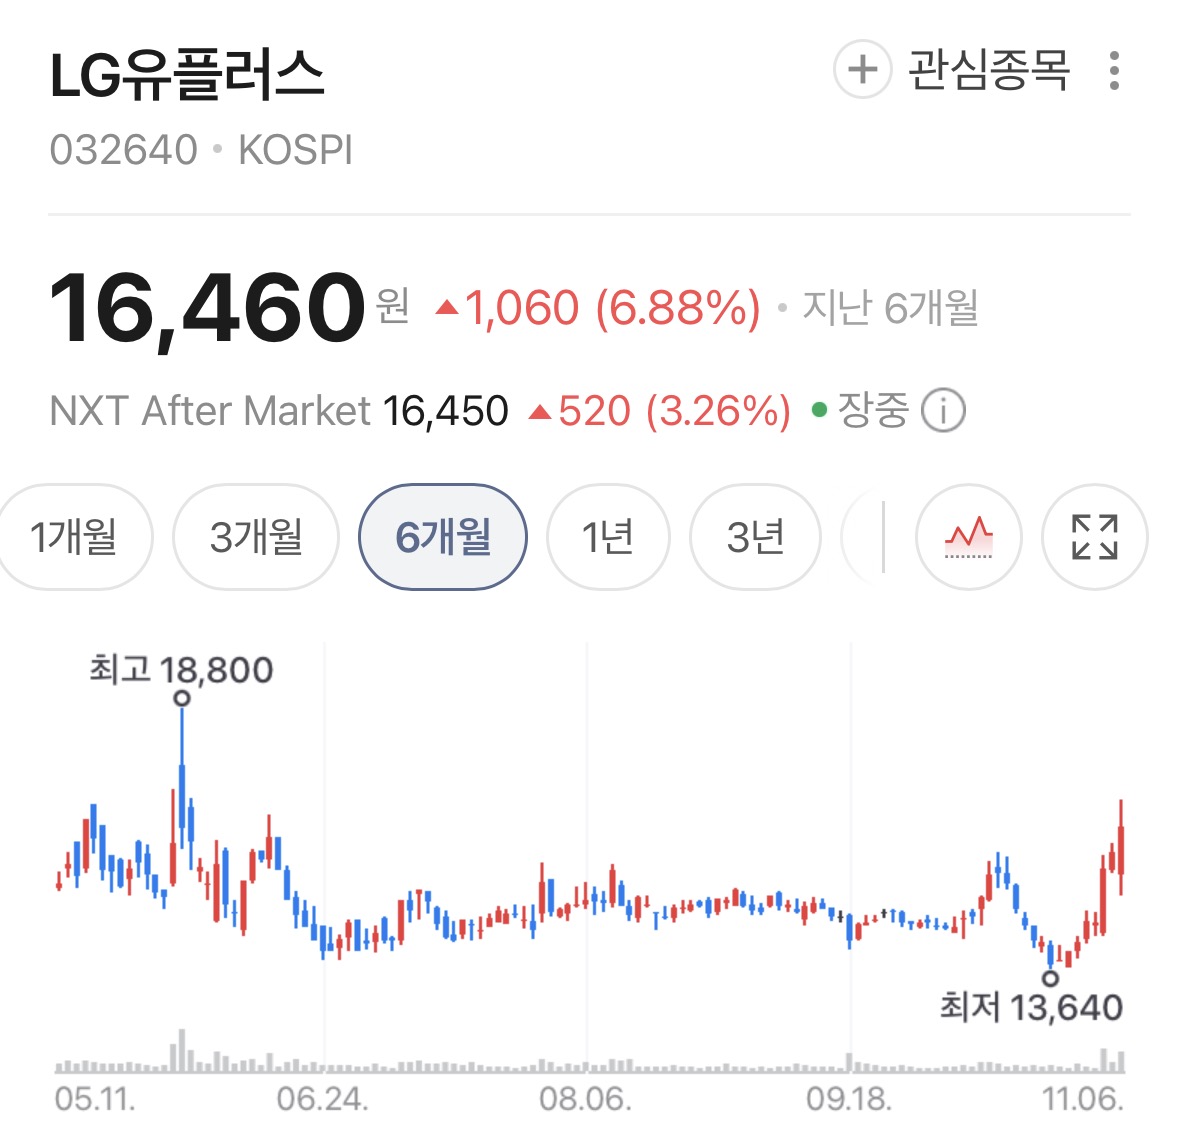
LG유플러스가 3분기 연결 영업이익 2,976억원을 냈다. 전년 동기보다 84.1% 늘었고 시장 컨센서스에는 대체로 부합했다. 5일 IBK투자증권은 목표주가를 2만원에서 2만2,000원으로, 유진투자증권은 1만9,000원에서 2만2,000원으로 올렸다. 신한투자증권은 2만1,000원을 유지하면서 '방어주'로 꼽았다. 증권가의 시선은 통신 본업보다 경기 파주의 AI 데이터센터(AIDC)에 쏠렸다.
영업이익은 급증, 매출은 제자리
3분기 영업수익(매출)은 3조9,813억원으로 0.7% 줄었다. 단말 매출을 뺀 서비스수익은 3조1,021억원으로 0.5% 감소했다. 그런데 영업이익은 2,976억원으로 84.1% 늘었고 영업이익률은 9.6%로 전년보다 4.4%포인트 올랐다. 당기순이익은 1,831억원으로 272.8% 늘었다. 이익이 커진 이유는 지난해 3분기에 반영된 일회성 인건비의 기저효과와 비용 효율화다. 매출이 아니라 비용 쪽에서 나온 개선이라는 뜻이다.
IBK투자증권이 제시한 컨센서스는 매출 3조9,363억원, 영업이익 3,005억원이었다. 영업이익은 컨센서스보다 약 1% 낮은 수준이다(정리자 계산).
부문별로는 기업인프라가 성장을 이끌었다. 기업인프라 수익은 4,722억원으로 10.4% 늘었다. 이 가운데 AIDC가 1,317억원으로 27.7% 늘었고 직전 분기보다도 6.1% 증가했다. 코로케이션과 설계·구축·운영(DBO) 매출이 커졌다. 솔루션은 1,244억원(3.4% 증가), 기업회선은 2,161억원(5.7% 증가)이다. 모바일은 1조6,867억원으로 0.9% 줄었고, 접속수익을 뺀 서비스수익은 1조6,232억원으로 0.4% 늘었다. 스마트홈은 6,655억원으로 2.9% 늘었다.
가입자는 모바일 가입회선이 3,214만개로 6.2% 늘었고 5G 핸드셋 가입회선은 961만개로 5.0% 늘어 전체 핸드셋의 85.5%를 차지했다. 신한투자증권은 무선 부문에서 통신 3사 중 유일하게 핸드셋 가입자가 늘었다고 짚었다.
파주 시계를 2년 앞당겼다
이번 실적에서 증권가가 가장 오래 들여다본 것은 파주 AIDC다. 파주에 짓는 AI 데이터센터는 수전용량 200MW(IT 부하 130MW) 규모로, 2028년까지 4개 동을 순차적으로 연다. 고객 확보가 끝난 1동은 50MW 규모로 2027년 6월 준공 후 운영에 들어간다. 나머지 3개 동도 고객 수요가 확정됐고, 이와 별개로 DBO 프로젝트 2~3건을 추진 중이다.
신한투자증권에 따르면 파주 4동의 오픈 시점은 기존 2030년에서 2028년으로 2년 앞당겨졌다. 고객 선수요가 확보되고 투자수익률이 담보된 건에만 자체 자금을 투입한다는 회사 원칙이 반영된 결과다. 파주 1~4동에 들어가는 설비투자는 약 2조원으로 공시됐다. 3분기 별도 기준 설비투자는 5,698억원으로 전년보다 30.1%, 전분기보다 19.2% 늘었고 3분기 누적으로는 17.2% 증가했다.
증권사별 시각
IBK투자증권 김태현 연구원은 '매수' 의견을 유지하고 목표주가를 10% 올린 2만2,000원으로 제시했다. 전날 종가(1만5,510원) 대비 상승 여력은 41.8%다. 4분기에도 사업 구조 효율화를 바탕으로 이익 개선이 이어지고, 내년에는 통신 본업의 수익성 강화와 AIDC 사업 확대가 성장 모멘텀이 될 것으로 봤다. 다만 AI 인프라와 5G 전용망 투자 확대로 설비투자 부담은 당분간 불가피하다고 했다.
유진투자증권 이찬영 연구원도 '매수'를 유지하며 목표주가를 1만9,000원에서 2만2,000원으로 올렸다. 두 증권사 모두 실적 추정치를 올려 목표가에 반영했고, AIDC 사업이 통신 본업의 제한적인 성장성을 보완할 것이라는 기대를 담았다.
신한투자증권 김아람 연구원은 '매수' 의견과 목표주가 2만1,000원을 유지했다. LG유플러스가 통신 3사 중 가장 저평가돼 있고 데이터센터 사업의 성과가 주주환원으로 이어지는 유일한 통신사라고 평가했다. 약세장에서는 방어주 역할을 할 것으로 기대했다. 다만 2027~2028년에는 대규모 투자로 잉여현금흐름이 적자로 돌아설 가능성이 높아 자사주 매입이 제한될 수 있다고 봤다. 현재 진행 중인 900억원 규모의 자사주 매입이 주가 하방을 받칠 것이라는 설명이다. 별도 실적이 주당배당금 상승을 이끌 것이라는 전망도 덧붙였다.
회사의 설명
여명희 최고재무책임자(CFO)는 3분기까지 서비스수익이 안정적으로 성장하고 사업 구조를 효율화하면서 수익성 개선 흐름을 이어갔다고 설명했다. 통신 본업의 구조적 경쟁력을 키우는 한편 AI 서비스 사업 기회를 눈에 보이는 성과로 연결해 기업가치를 끌어올리겠다는 입장이다. AI 컨택센터(AICC)는 자사 고객센터에서 검증한 AI 솔루션을 금융권 중심으로 넓히고 기업 고객에게도 제공할 방침이다.
앞으로 볼 점
첫째, 설비투자와 현금흐름이다. 파주 1~4동에 약 2조원이 들어가고, 신한투자증권은 2027~2028년 잉여현금흐름 적자 가능성을 점쳤다.
둘째, 주주환원이다. 900억원 규모 자사주 매입이 진행 중이지만 투자 부담이 커지면 이후 매입 여력은 줄 수 있다.
셋째, 신규 수주다. 고객 확보가 끝난 1동 외에 DBO 2~3건이 실제 계약으로 이어지는지, AIDC 매출이 분기마다 계속 늘어나는지 봐야 한다.
넷째, 통신 본업이다. 매출과 서비스수익은 소폭 줄었다. 증권사들은 AIDC가 본업의 성장 한계를 메우길 기대하고 있다.









