


 컨텐츠
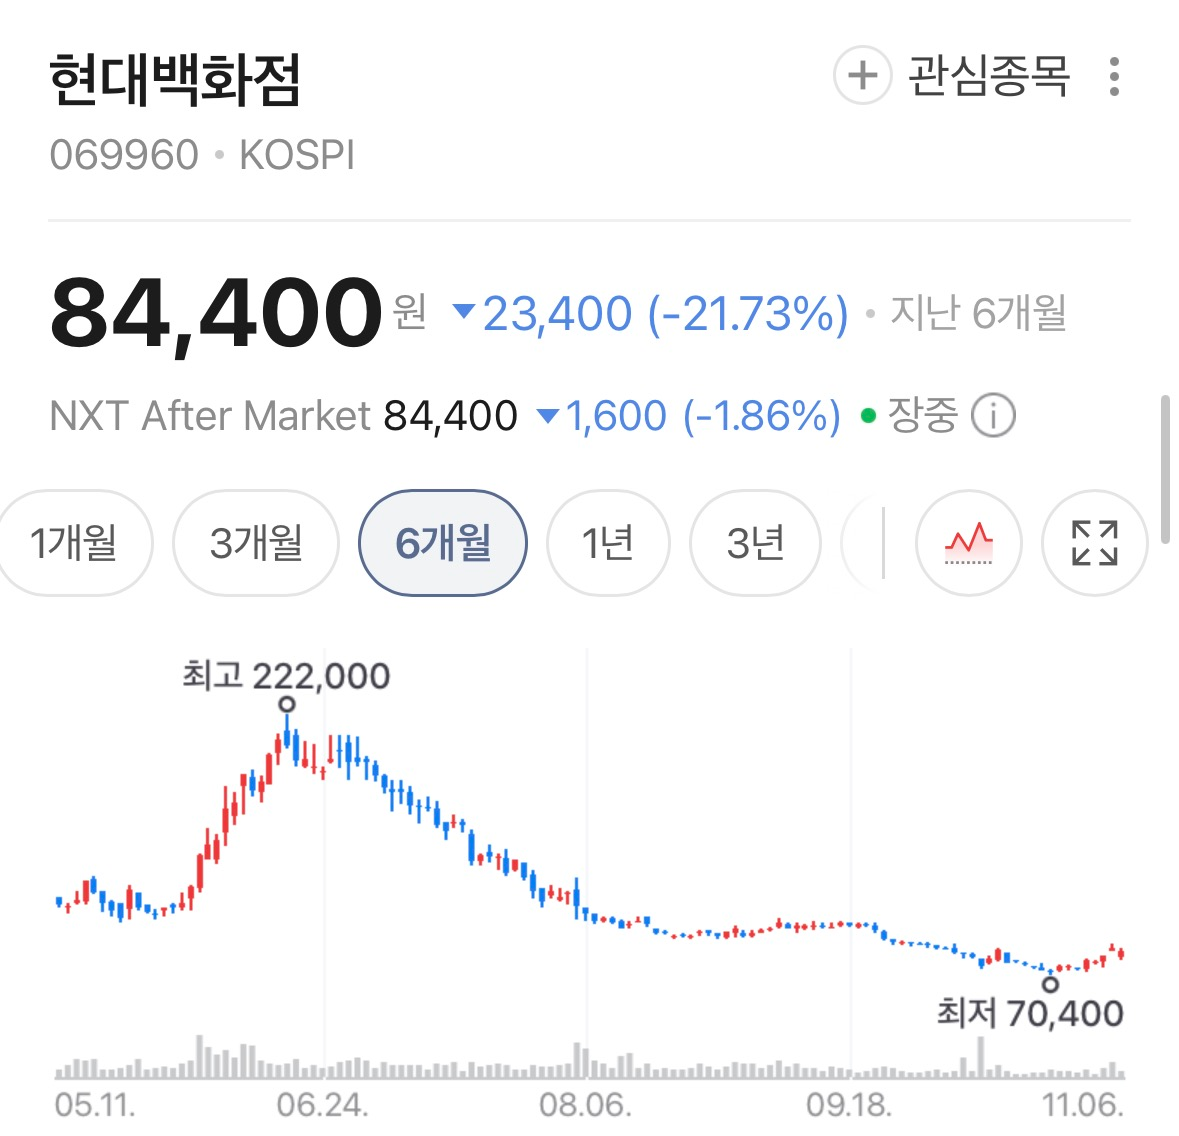










현대백화점이 3분기 연결 영업이익 946억원을 내며 시장 기대를 웃돌았다. 그런데 5일 증권가는 목표주가를 내렸다. 신한투자증권, 하나증권, 키움증권, NH투자증권이 줄줄이 낮췄고 흥국증권만 12만원으로 올렸다. 실적은 좋았지만 증시 부진이 소비로 번질 수 있다는 걱정이 목표가를 눌렀다. 5일 오전 주가는 7% 넘게 올랐다.
숫자는 좋았다
현대백화점은 4일 3분기 연결 실적을 공시했다. 매출은 1조1,723억원으로 전년 동기보다 16.0% 늘었고 영업이익은 946억원으로 30.1% 늘었다. 신한투자증권은 영업이익이 시장 전망치를 11% 웃돌았다고 평가했다. 다만 당기순이익은 307억원으로 35.7% 줄었다. 법인세차감전순이익은 675억원으로 3.2% 늘었다.
백화점은 순매출 6,145억원(6.5% 증가), 영업이익 1,141억원(27.8% 증가)이었다. 외국인 고객이 늘고 패션·명품·하이엔드 주얼리 판매가 좋았다. 신한투자증권에 따르면 백화점 거래액 성장률은 9%로 2분기(16%)보다 낮아졌지만 우려보다는 선방했고, 외국인 매출은 66% 늘어 전체 백화점 매출의 8%를 차지했다.
면세점은 순매출 3,666억원(64.8% 증가), 영업이익 32억원으로 5개 분기 연속 흑자를 냈다. 지난 4월 문을 연 인천공항 DF2 구역이 매출을 끌어올렸다. 직전 분기 영업이익(62억원)보다 줄어든 것은 환율 변동에 따른 일시적인 원가율 상승 때문으로 분석됐다. 올해 누적으로는 128억원 흑자로, 지난해 19억원 적자에서 돌아섰다.
발목을 잡는 곳은 지누스다. 3분기 매출은 2,252억원으로 6.8% 줄었고 영업손실은 125억원이었다. 분기별 영업손실이 1분기 301억원, 2분기 267억원, 3분기 125억원으로 줄어드는 흐름이긴 하다. 다만 2분기에는 상호관세 환급액 140억원이 반영돼 있어 이를 빼면 2분기 영업손실은 407억원이었다. 3분기에는 지누스 인수와 관련한 무형자산 상각비 101억원도 들어갔다. 올해 누적 영업손실은 693억원으로, 지난해 490억원 영업이익에서 적자로 돌아서 백화점과 면세점의 개선분을 상당 부분 상쇄했다.
목표가를 끌어내린 '자산효과'
하나증권·키움증권·NH투자증권이 공통으로 짚은 변수는 증시다. 주식시장이 흔들리면 고소득층의 소비 여력이 줄 수 있다는 걱정이다. 뉴스웨이가 전한 세 곳의 의견은 이렇다.
하나증권 박종대 연구원은 '매수' 의견을 유지하고 목표주가를 기존보다 14.3% 낮춘 12만원으로 제시했다. 증시 부진에 따른 자산효과 약화 우려와 명품·식품 매출 감소를 반영했다. 반면 고마진 패션 카테고리 비중이 올라가는 점은 수익성에 긍정적이라고 봤다. 10월 백화점 기존점 성장률은 전년 동기와 같은 0%였다. 4분기 연결 영업이익은 1,528억원으로 44% 늘 것으로 내다봤고, 2017년 면세점 사업 시작과 2022년 지누스 인수 이후 처음으로 백화점·면세점·지누스가 모두 흑자를 내는 분기가 될 수 있다고 전망했다.
키움증권 박상준 연구원은 목표주가를 13.3% 낮춘 13만원으로 제시했다. 국내 주식시장 하락에 따른 자산효과 악화를 반영해 4분기 백화점 기존점 성장률 전망치를 내렸다. 3분기 영업이익은 지누스 호조로 컨센서스를 웃돌았다고 평가했고, 내년 1분기 대규모 소득효과에 대한 기대는 유지했다.
NH투자증권 주영훈 연구원은 목표주가를 20.6% 낮춘 13만5,000원으로 제시했다. 원화 강세와 부의 효과 둔화 우려로 업종 멀티플이 낮아진 점을 반영했다. 피크아웃 우려를 언급하면서도 3분기 백화점 거래액이 전년보다 8% 성장했다는 점을 짚었다. 면세점은 신규 공항점 기여로 좋아졌고, 연결 실적 개선의 핵심은 지누스의 수익성 회복이라며 4분기 영업이익 흑자전환 가능성이 높다고 분석했다. 거래액 성장률이 신한투자증권(9%)과 NH투자증권(8%)에서 다르게 나온 것은 증권사별 집계 차이로 보인다.
신한투자증권 조상훈 연구원은 '매수' 의견을 유지하고 목표주가를 17% 낮춘 12만원으로 제시했다. 백화점 성장 둔화와 지누스 우려에 더해 자기자본이익률(ROE) 개선 폭이 제한적이라는 점이 반영됐다. 2027년 글로벌 백화점 업종의 EV/EBITDA 5.5배에 20% 할인을 적용했다. 조 연구원은 ROE를 끌어올리려면 본업의 펀더멘털 개선뿐 아니라 적극적인 주주환원 정책도 필요하다고 짚었다.
그래도 올린 곳이 있다
머니투데이 보도를 전한 서플에 따르면 흥국증권 박종렬 연구원은 높은 기저효과에도 백화점 영업이익 증가세가 이어졌고 면세점 흑자 확대와 지누스 적자 축소로 실적이 양호했다며 '매수' 의견을 유지하고 목표주가를 12만원으로 올렸다. 유진투자증권 이해니 연구원은 지난해 4분기 기저가 부담이지만 FW시즌이 본격화되고 연말 추위에 따른 패션 수요, 주요 명품 브랜드의 가격 인상이 기대된다고 봤다. 4분기에는 면세점 이익 성장과 지누스 흑자전환을 예상했다. 목표주가는 보도에 나오지 않는다.
5일 오전 10시 46분 주가는 전일보다 7.3% 오른 8만6,700원이었다. 다만 장중 시점의 수치다.









