


 컨텐츠










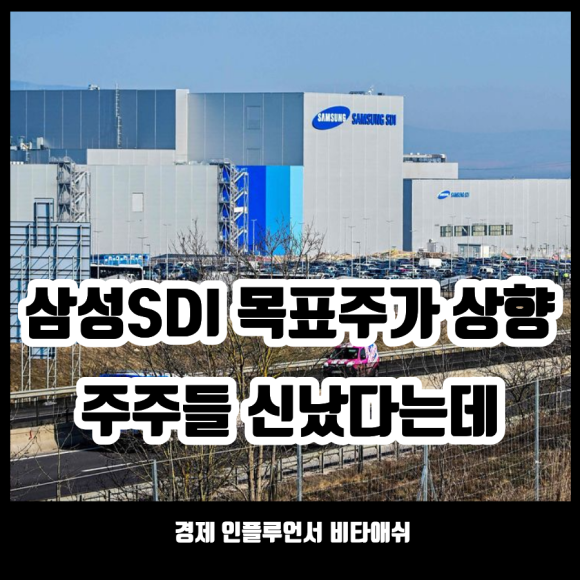
삼성SDI의 목표주가가 상승했다. ESS의 강세로 AI데이터센터 수혜를 받아 삼성SDI의 목표주가가 80만원까지 올랐고 다시 100만원까지 갈 수 있는 희망이 보이기 시작했다. 하지만 AI에 대한 투자과잉, 불안감이 드리우고 금리인상과 유가상승, 전쟁 등으로 시장이 폭락장을 맞으면서 삼성SDI 역시 폭락을 맞을 수 밖에 없었다.
그래도 삼성SDI의 주가는 다른 대형주에 비해 방어력이 높은데, 10월 폭락장 속에서 3% 상승하는 쾌거를 보이기도 했다. 오늘은 삼성SDI 100만원 간다는데, 주주들 신났다에 대한 포스팅입니다.
삼성SDI 100만원 간다고 ?
2차전지는 전기차에 없어서는 안 될 아이템이다. 전기차는 내연기관차처럼 휘발유나 경유를 태워 움직이는 것이 아니라 배터리에 저장된 전기로 모터를 돌려 움직인다. 대표적인 전기차 브랜드는 테슬라, BYD 등이 있으며 스마트폰 혁명처럼 전기차 역시 인류의 패러다임이 될 줄 알았다.
하지만 아직 전기차의 시대는 오기에는 인프라가 덜 갖추어져있고 비용 역시 만만치 않았다. 또한, 안전상의 결함이 발견되면서 사람들은 아직도 전기차보다는 내연기관차를 많이 이용하고 있다. 그래서 전기차의 대표 아이템인 2차전지 역시 수주량이 감소하였다.
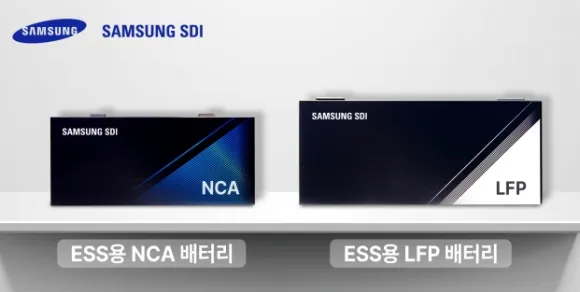
여기에 중국의 값싼 2차전지가 세계를 장악하면서 삼성SDI 역시 힘을 쓰지 못하던 몇 년이 지속되었다. 하지만 삼성SDI가 새로운 돌파구를 찾았다. 바로 "ESS"이다. ESS는 전기를 대량으로 저장해 두었다가 필요할 때 꺼내 쓰는 초대형 보조배터리이다. 갑자기 ESS가 뜨는 이유는 AI데이터센터 때문이다.
AI데이터센터 수혜주로 떠오르다
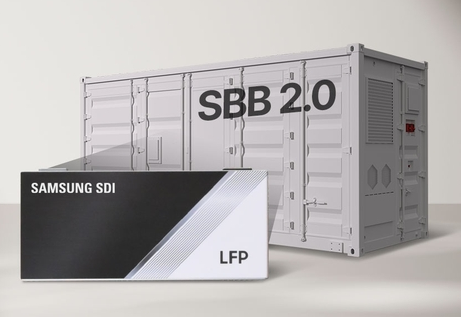
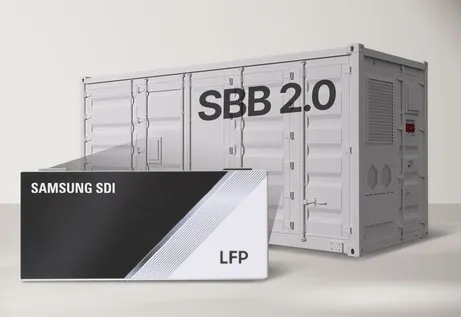
AI데이터센터는 엄청난 전력을 사용하고 전력 사용량도 빠르게 변화하기에 갑작스러운 전력 변화에 따른 공급차질이 발생해선 안 된다. 여기서 갑작스러운 전력 공급 중단을 대비하여 ESS가 떠오르는 것이다.
국제에너지기구는 2030년까지 전 세계 데이터센터에 약 20~25GW의 배터리 저장설비가 설치될 가능성이 있지만, 엄청난 비용과 시간 때문에 설치하는데 차질이 생길 수 있다고 보았다. 그에 따라 엄청난 전력량을 보충하기 위한 ESS가 필수라고 발표하였다.
그래서 2차전지를 넘어 ESS를 생산하고 수주하는 삼성SDI의 목표주가 역시 상승했다. 삼성SDI는 미국에서 ESS용 배터리 공급계약을 최소 3조 5천억원 이상 확보하고 기존 전기차 배터리 공장도 ESS용으로 전환하고 있다.
인디애나주 코코모엔 LFP 라인 추가하고 인디애나주 뉴칼라일에선 삼성SDI의 첫 단독 소유 공장이 있는데 ESS용 배터리 생산에 활용할 계획을 발표하였다. 26년 7월 30일, 미국ESS용 LFP 생산라인이 품질검증 중이고 10월에는 셀 양산을 시작하여 고객 공급 준비 중이라고 발표했다.
목표주가 상향
삼성SDI는 단순한 전기차 배터리를 넘어 미국 ESS 시장에서 안정적으로 수익창출할 기업으로 인정받아 목표주가가 상승했다. 목표주가 100만원을 이어간 미래에셋증권 외에도 삼성증권, 신한투자증권도 최근 1달 사이 목표주가를 상승시켰다.
증권사 평균 목표주가는 80만원 수준이고 10월 폭락장 속에서도 삼성SDI는 3%가 상승하며 주목받고 있다. 외국인과 기관 수급에서도 선방하며 코스피 조정 상황을 헤쳐갈 주요 종목으로 거론되고 있다.
기관은 이달 들어 연속 9거래일 동안 삼성SDI를 15~16일 이틀 빼고 모두 순매수하였다. 이 기간 순매수 규모는 5,450억원을 기록했다. 이달 들어 코스피를 17조원 넘게 매도한 외국인은 삼성SDI도 2,480억 순매도했지만 코스피 전 종목 매수 중 2위가 삼성SDI가 되었다.
앞으로 주시해야 할 점은 ?
10월 미국과 한국 증시는 심상치가 않다. 그동안 올랐던 주가에 대해 쉬어가는 것 이상으로 주가가 폭락하고 있다. 이 와중에 3%나 상승한 삼성SDI는 정말 대단하다. 하지만 삼성SDI가 더 떨어지지 않으려면 주시해야할 몇 가지가 있다.
미국에서 생산하는 ESS가 10월 정산 가동하여 양산되는지 확인해야한다. 미국 ESS 수주에 따른 기대감으로 이미 상승했는데 미국 공장에서 ESS의 양산 지연과 수율에서 문제가 발생한다면 주가 하락을 피할 수 없다.
또한, 3분기 영업이익 역시 주목해야할 지표이다. 3분기 예상실적은 흑자 전환으로 기대되고 있다. 기존의 2차전지 역시 흑자로 돌아서고 시장 기대치를 웃돌 가능성이 높다. 하지만 영업이익보다 더 중요한 것은 일회성 이익을 제외한 실제 배터리 사업의 수익성이 어느 정도인지가 더 중요하다.
그래서 미국 ESS 배터리 본격 양산에 따른 영업이익 개선과 ESS 생산능력 확대, 미국에서 수주가 얼마나 확장되느냐가 앞으로 삼성SDI의 주가를 결정할 것이다.









