


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
미국 중간선거가 끝나고 시장의 관심은 다시 물가와 금리로 돌아왔습니다. 지난주 발표된 10월 고용지표가 예상보다 좋게 나오면서 연준의 12월 금리인상 전망이 강해졌는데요.
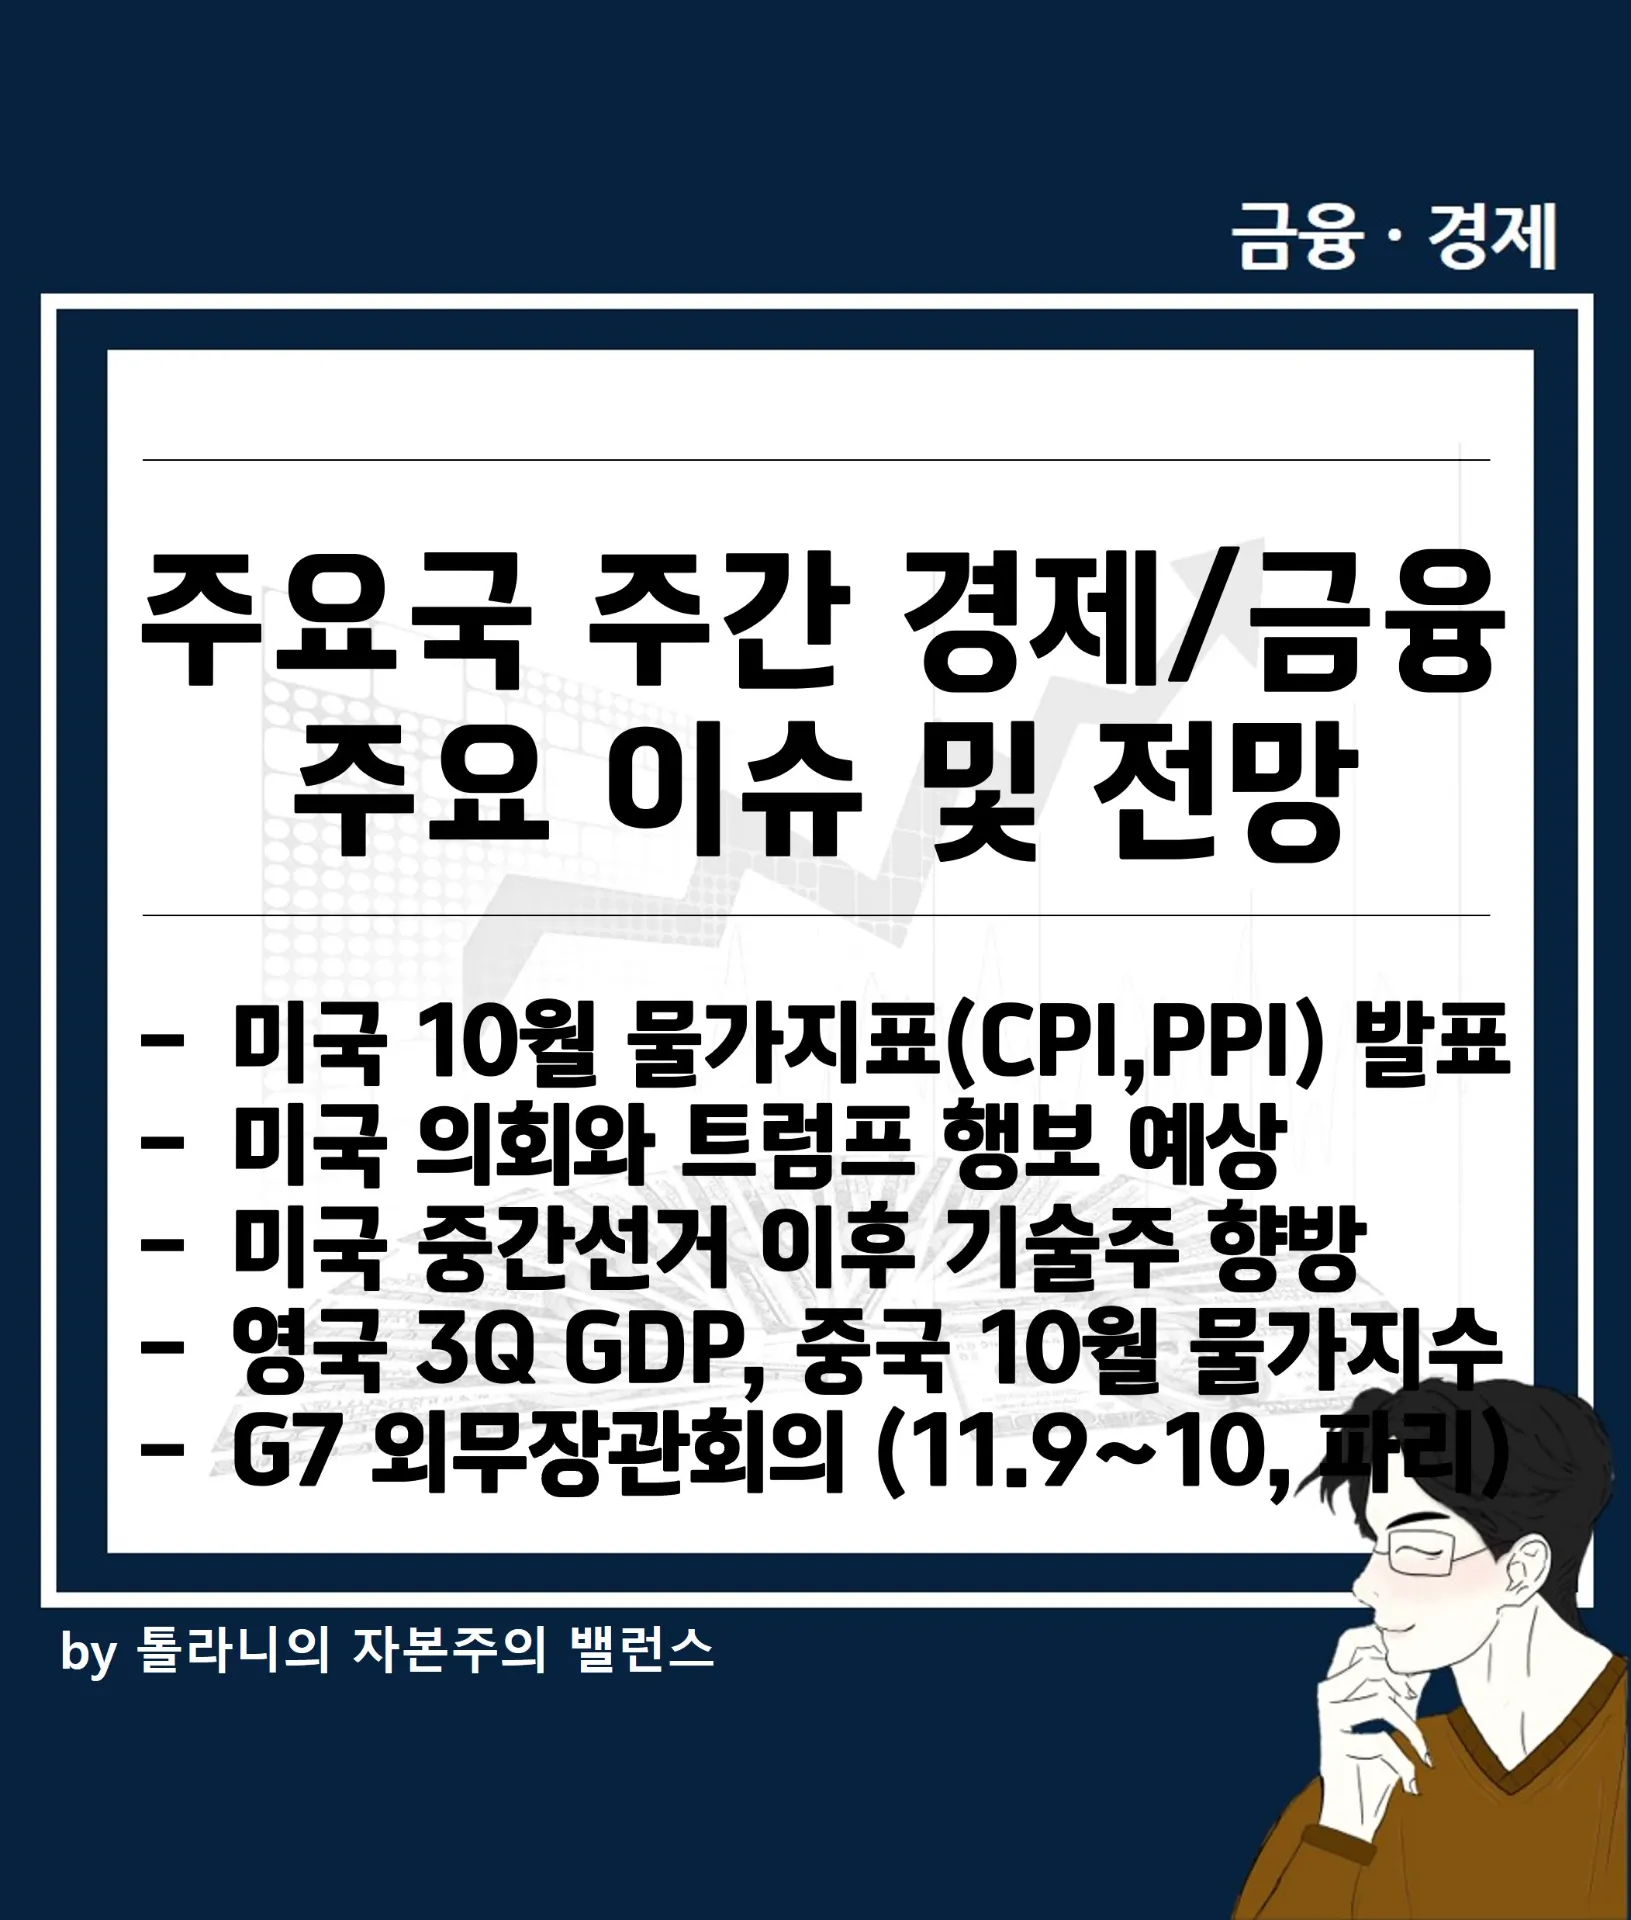
이번 주에는 이 전망을 확인할 미국 10월 CPI와 PPI가 연이어 발표됩니다. 여기에 AI 규제 우려로 급락했던 기술주의 향방, 레임덕 세션에 들어간 미국 의회, 우크라이나 다자협상까지 굵직한 이슈가 많습니다.
국제금융센터의 「주간 국제금융 주요 이슈 및 전망」(2026.11.9) 보고서를 바탕으로 이번 주 꼭 챙겨볼 포인트를 정리했습니다.
미국 10월 물가지표 발표 등 주요 국가 주간 경제 및 금융 이슈
출처 : 국제금융센터 안남기 전문위원 보고서 참조
1. 미국 10월 물가지표 발표
- CPI (11.10): 작년 연방정부 셧다운 영향으로 전년동월대비 수치는 발표되지 않습니다. 전월대비로는 9월(헤드라인 0.6%, 근원 0.3%)보다 낮아질 전망입니다.
- PPI (11.13): 9월 전년동월대비 6.3%는 3년여 만의 최고치였는데(8월 5.6%), 10월에는 낮아질 가능성이 있습니다. 전월대비로도 9월 1.3%보다 둔화될 전망입니다.
2. 미국 정치·외교 일정
- 의회 레임덕 세션 (11.9~): 10일 공화당 지도부 선거, 12~14일 민주당 전략 모임이 있습니다. 예산안, 국방, 인준·탄핵 추진, 민생법안도 처리될 예정입니다.
- 트럼프 대통령: 선거 이후 대이란 전쟁, 관세·투자 압박 등 예상 밖의 행동에 나설 가능성이 있습니다.
- 우크라이나 협상: 미국이 주도하는 미·러·우·유럽 다자협상이 11.10일부터 UAE에서 다시 열립니다.
3. 기술주 향방과 연준 인사 연설
- 기술주: 중간선거 이후 민주당이 AI를 규제할 수 있다는 우려로 지난주 미국 기술주가 급락했다가 일부 진정됐습니다. 이번 주 흐름이 관심이고, 주 후반 민주당 전략 모임에서도 AI 규제가 논의될 전망입니다.
- 연준 인사 연설: 굴스비, 바킨, 슈미드, 로건, 데일리, 해먹, 윌리엄스, 콜린스 연은 총재와 제퍼슨 이사의 연설이 이어집니다. 이번 주 물가 지표에 대한 평가와 12월 금리 결정에 대한 힌트를 가늠할 기회입니다.
4. 주요국 경제지표
- 영국 3분기 GDP (11.12): 1분기 0.6%, 2분기 0.5%에 이어 0.7%로 성장세가 강해질 전망입니다.
- 유로존 3분기 GDP 수정치 (11.13): 속보치는 0.4%였습니다.
- 중국 10월 물가 (11.9): CPI는 9월 0.9%에서 3개월 만에 낮아지겠지만, PPI는 9월 5.0%에서 더 오를 가능성이 있습니다.
- 일본 10월 PPI (11.12): 9월 6.8%에서 3개월 연속 낮아질 전망입니다.
5. 국제회의
- G7 외무장관회의 (11.9~10, 파리): 러우 전쟁, 중동, 해상 안보와 함께 북한 문제도 다뤄질 수 있습니다.
- COP31 (11.9~20): 제31차 유엔기후변화협약 당사국총회가 개막합니다.
- 유럽정치공동체(EPC) 회의 (11.12, 아일랜드): 50개국 정부수반·대표가 정치·경제·안보 이슈를 논의합니다. 11.13일에는 EU 비공식 정상회의가 이어집니다.
이번 주 핵심은 미국 물가 지표가 둔화될 것이라는 예상이 실제로 맞는지입니다. 물가가 예상대로 낮아지면 12월 금리인상에 대한 부담이 조금 덜어질 수 있습니다.
반대로 예상보다 높게 나오면 금리 상승과 달러 강세가 이어질 가능성이 큽니다. 같은 주에 열리는 연준 인사들의 연설에서도 12월 금리에 대한 힌트가 나올 수 있으니 함께 보시면 좋겠습니다. 국내 투자자라면 미국 기술주 변동성과 환율 흐름을 특히 주의 깊게 지켜보시길 권합니다.
※ 본 글은 국제금융센터 보고서를 요약·정리한 것으로, 투자 판단의 책임은 투자자 본인에게 있습니다.









