


 컨텐츠










안녕하세요, 주투형입니다.
오늘은 KODEX 코스닥150레버리지 차트를 보면서, 지금 구간이 왜 관심 있게 볼 만한 자리인지 이야기해보겠습니다.
1. 코로나 최저점보다 더 내려온 가격
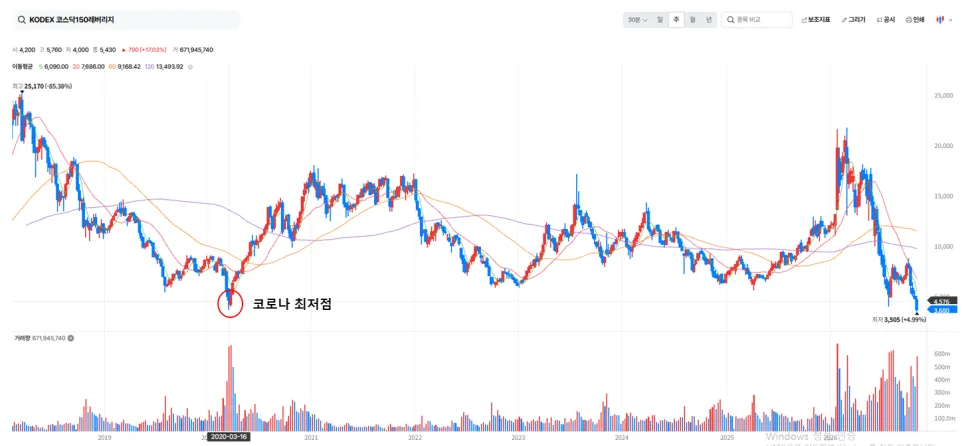
주봉 차트를 2019년부터 쭉 놓고 보면 가장 인상적인 장면은 2020년 3월입니다. 코로나 팬데믹으로 전 세계 증시가 동반 폭락하던 시기에 KODEX 코스닥150레버리지는 3천원대 후반까지 밀렸고, 당시 주봉 거래량은 6억주를 넘길 만큼 투매가 쏟아졌습니다. 그리고 그 자리가 이후 2021년 18,000원 부근까지 이어진 반등의 출발점이 되었습니다.
그런데 지금 차트의 가격은 3,680원 부근이고, 표시된 기간 내 최저가는 3,505원입니다. 팬데믹도, 산업 전반의 불황도 없는 상황에서 코로나 폭락 당시 저점보다 아래에 와 있다는 뜻입니다. 올해 초 2만 원대 초반까지 급등했던 것을 생각하면 고점 대비 80% 이상 하락한 셈입니다.
2. 과거 저점 부근에서 반복된 반등
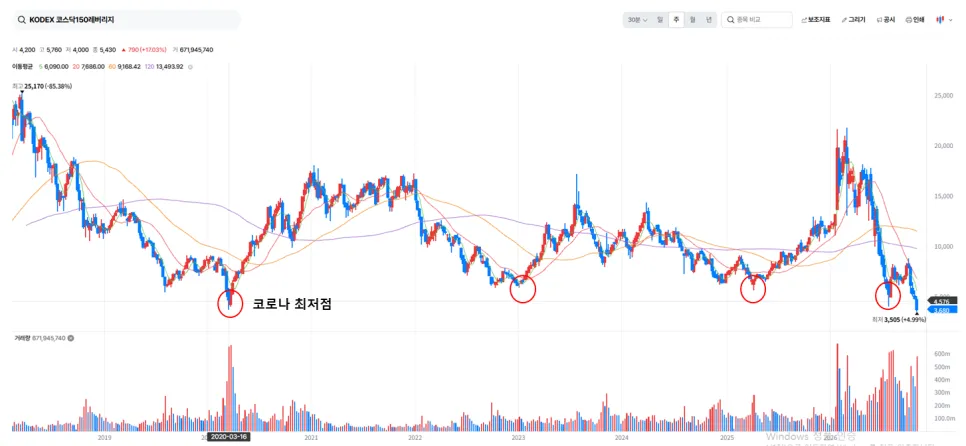
이 상품은 과거에도 코로나 저점 부근, 3천원대 후반에서 5천 원대 구간까지 내려오면 어김없이 매수세가 들어오는 모습을 보여줬습니다. 2022년 하락장 막바지, 2023년 초, 그리고 2025년 중반 조정 때도 이 가격대 근처에서 하락이 멈추고 반등이 나왔습니다. 차트에서 이 가격대는 단순한 숫자가 아니라 여러 번 확인된 지지 구간처럼 작동해 왔습니다.
최근 주봉 거래량도 눈여겨볼 부분입니다. 하락이 가속되는 구간마다 거래량이 급증했는데, 이는 공포 매도가 한꺼번에 나오고 있다는 신호로 읽을 수 있습니다. 과거 대형 저점에서는 거래량이 터지는 장대 음봉 이후에 바닥을 다지는 흐름이 나온 경우가 많았습니다.
3. 기술적으로 본 과매도 상태
현재 주가는 5주, 20주, 60주, 120주 이동평균선 모두의 아래에 있고, 특히 장기 이동평균선과의 괴리가 매우 큽니다. 이동평균선과의 이격이 이렇게 벌어지면 단기적으로는 기술적 반등이 나올 확률이 높아집니다. 레버리지 상품은 변동성이 크기 때문에 반등이 시작되면 하락할 때와 마찬가지로 속도가 빠르다는 점도 매력입니다. 지수가 조금만 회복해도 두 배의 탄력이 붙기 때문입니다.
4. 반드시 짚어야 할 리스크
그렇다고 무작정 낙관할 수는 없습니다. 지수 자체의 수준과 ETF 가격의 수준은 같은 비교선상에 있지 않다는 뜻입니다. 즉 "과거 최저점 근처니까 반드시 오른다"는 논리는 근거가 약해질 수 있습니다.
또 하나는 지금의 매크로 환경이 2020년과 같지 않다는 점입니다. 당시에는 각국 정부와 중앙은행이 대규모 유동성을 풀면서 반등의 동력이 확실했지만, 지금은 그런 정책 뒷받침되지 않고 미국은 오히려 금리를 올려야 하는 분위기로 가고 있습니다. 이 부분은 차치하고 차트 위주로 보았지만, 하락이 더 이어질 가능성은 열어두어야 합니다.
5. 주투형 VIEW
차트상으로는 코로나 저점을 하회한 극단적인 과매도 구간이고, 과거 이 가격대에서 반등이 반복되었다는 점에서 잡아볼 만한 자리라는 관점은 충분히 설득력이 있다고 봅니다. 다만 레버리지 상품의 특성상 한 번에 몰아서 들어가기보다는 분할로 접근하고, 이탈 시 손절 기준을 미리 정해두는 것이 좋겠습니다. 단기 기술적 반등을 노리는 매매이지 장기 보유용 상품은 아니라는 점도 기억해야 합니다.
※투자추천이 아니며 투자에 대한 책임은 본인에게 있습니다.









